スプレッドストレステストとは、金利スプレッドの変動がポートフォリオや負債構造に与える影響を定量的に評価するためのシナリオ分析手法である。
目次
概要
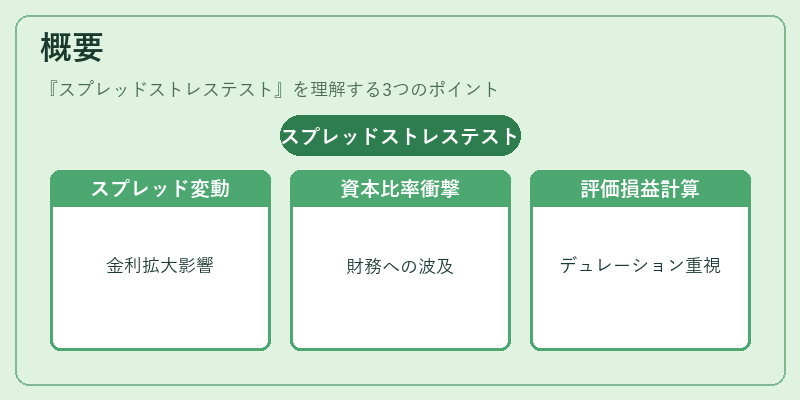
金融市場では、国債・社債などのベンチマーク金利とその発行体固有の信用スプレッドが日々変動する。特に低金利環境下で金利スプレッドは拡大しやすく、企業の負債コストや投資家のリターンに直結する。そのため、金融機関は「スプレッドストレステスト」を実施して、予期せぬスプレッド変動が財務諸表や資本比率へ与える衝撃を事前に把握し、リスク管理体制の強化を図る。
この手法は、金利環境の極端なシナリオ(例:信用スプレッドが5%拡大)を設定し、債券価格やデュレーション・コンベクシティに基づく評価損益を計算する点で、従来の金利ストレステストと差別化される。
役割と機能
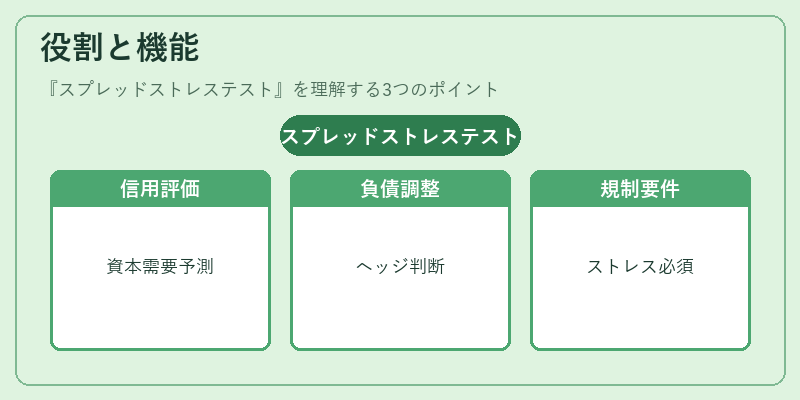
- 信用リスク評価:スプレッドが拡大すると債券価格は下落し、保有資産の時価総額が減少する。これを測定することで、信用リスクによる資本需要増加を予測できる。
- 負債構造最適化:発行体側では、金利スプレッド変動に対して負債の再調整(転換社債・ジャンク債の発行)やヘッジ戦略(デリバティブ取引)の必要性を判断する。
- 規制対応:金融庁等が定める資本適正率計算において、スプレッド変動を想定したシナリオは「経済・市場ストレステスト」の一部として必須となっている。
- 投資戦略策定:投資家はスプレッド拡大時のポートフォリオ再構築(債券クラスの選択や分散)を検討するために、事前にストレスシナリオ結果を参照する。
特徴
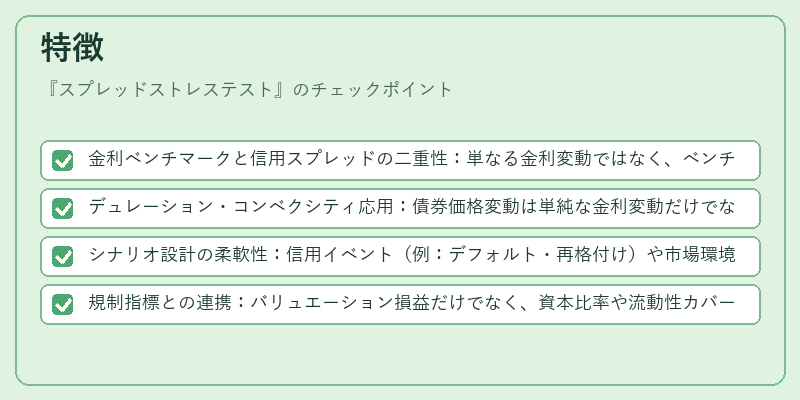
- 金利ベンチマークと信用スプレッドの二重性:単なる金利変動ではなく、ベンチマーク金利(例:LIBOR・SOFR)と発行体固有の信用スプレッド両方を同時に扱う点が大きな特徴。
- デュレーション・コンベクシティ応用:債券価格変動は単純な金利変動だけでなく、スプレッドの非線形性(コンベクシティ)を考慮した計算により精度が向上。
- シナリオ設計の柔軟性:信用イベント(例:デフォルト・再格付け)や市場環境(例:量的緩和終了)に応じて、スプレッド拡大幅を設定可能。
- 規制指標との連携:バリュエーション損益だけでなく、資本比率や流動性カバー率への影響も同時に算出できるため、総合的なリスクマネジメントに適合。
現在の位置づけ
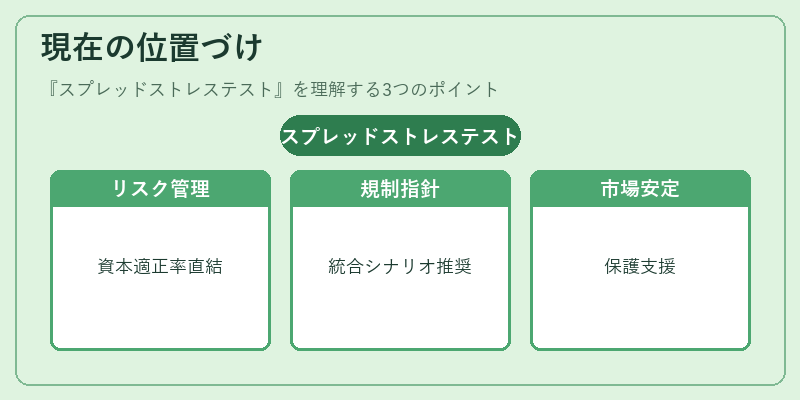
近年、低金利・高スプレッド環境が長期化する中で、スプレッドストレステストは金融機関のリスク管理フレームワークに不可欠となっている。特に、国債や社債を主力資産とする投資信託や年金基金では、スプレッド拡大時の評価損益が資本適正率に直結するため、定期的なテスト実施が求められる。
規制当局は、金融危機時の経験から「信用リスクと市場リスクを統合したストレスシナリオ」の重要性を強調し、スプレッドストレステストの導入を推奨している。また、デジタル化・AI解析技術の進展により、リアルタイムでスプレッド変動をモニタリングし、即時にストレス結果をフィードバックできるシステムが開発されつつある。
総じて、スプレッドストレステストは金利・信用リスクの交差点に位置し、金融市場の安定化と投資家保護を支える重要なツールとして確固たる地位を築いている。
×
続きを読むには確認が必要です