スプレッド変動デュレーションとは、債券の価格が金利スプレッド(信用リスクプレミアム)の変化に対してどれだけ敏感であるかを示す指標である。
目次
概要
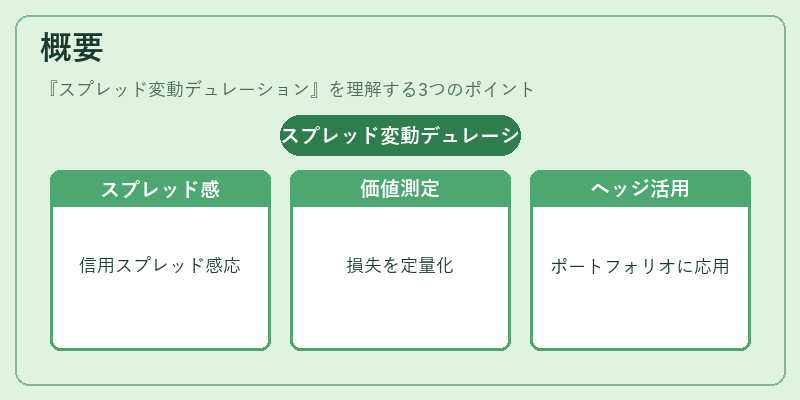
市場では国債や社債のクレジットスプレッドが頻繁に動く。従来のデュレーションは金利水準全体の変化に対する価格感応度を測るが、スプレッド変動デュレーションは信用スプレッドのみを対象とした感応度である。この指標は、投資家が信用リスクの変動による価値損失を定量的に把握し、ヘッジ戦略やポートフォリオ構築に活用するために体系化された。
役割と機能
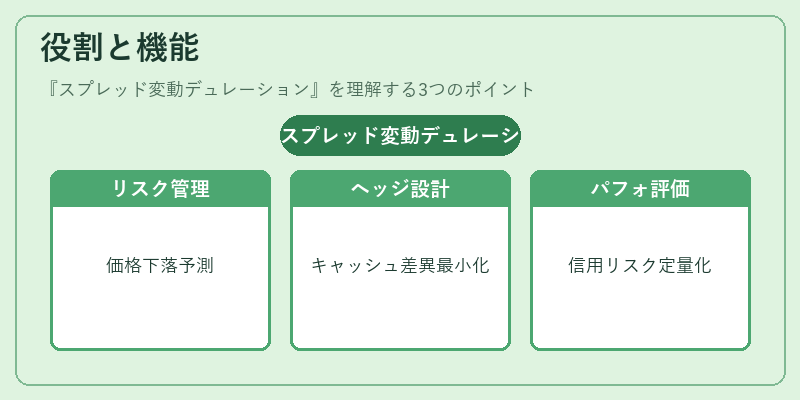
- リスク管理:信用スプレッドが拡大した際の価格下落を予測し、損失限度を設定できる。
- ヘッジ設計:デュレーションマッチングにより、スプレッド変動によるキャッシュフロー差異を最小化するポジション構築が可能。
- パフォーマンス評価:ベンチマークと比較して信用リスクの取り方を定量化し、アクティブ運用の効果測定に利用される。
特徴
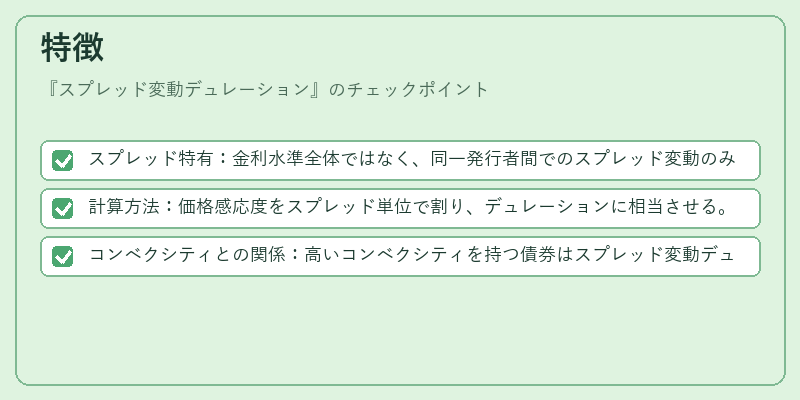
- スプレッド特有:金利水準全体ではなく、同一発行者間でのスプレッド変動のみを対象とする。
- 計算方法:価格感応度をスプレッド単位で割り、デュレーションに相当させる。
- コンベクシティとの関係:高いコンベクシティを持つ債券はスプレッド変動デュレーションが大きくなるため、非線形効果も考慮する必要がある。
現在の位置づけ
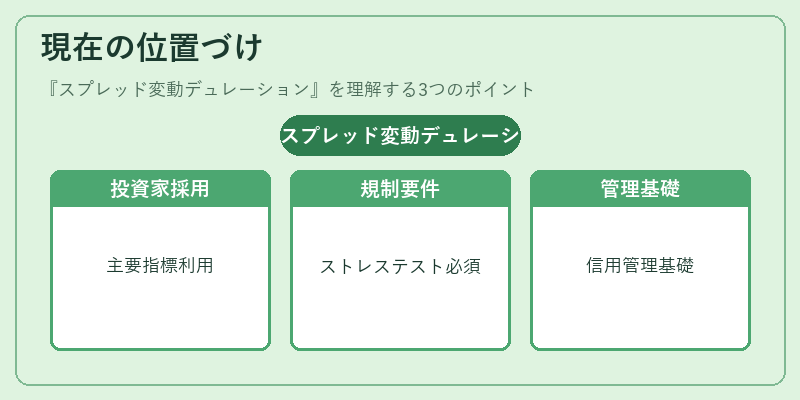
近年の信用市場のボラティリティ増加に伴い、機関投資家やヘッジファンドはスプレッド変動デュレーションを主要指標として採用している。また、規制枠組み(例:Basel III)ではクレジットリスクの評価において、この指標を利用したストレステストが求められるケースも増えている。市場はスプレッド変動デュレーションを信用スプレッド管理の基礎とし、ポートフォリオ最適化やリスクパラメータ設定に不可欠なツールとして位置づけている。
×
続きを読むには確認が必要です