レバレッジ・ファンド・パフォーマンスとは、投資家が借入金を利用してファンドの投資ポジションを拡大し、得られるリターンの測定指標である。
概要
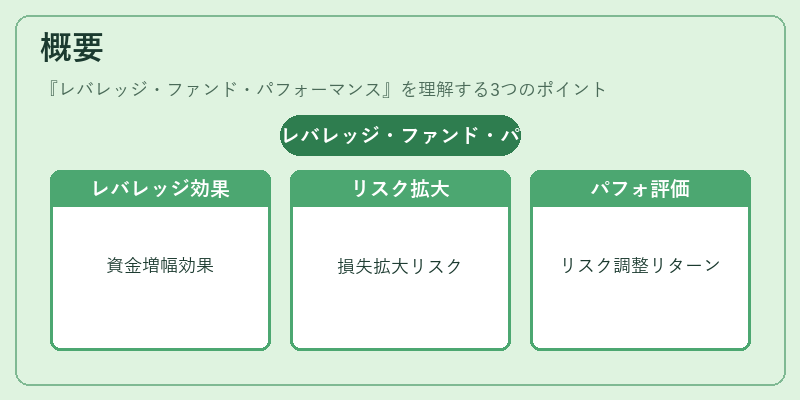
レバレッジ・ファンド・パフォーマンスは、レバレッジ(借入金を用いた投資拡大)とファンド(集合投資機関)の組み合わせから生まれた概念である。レバレッジを活用することで、元手資金に対するリターンを増幅させる一方、損失も拡大するリスクが伴う。こうした特性を定量的に評価するために、パフォーマンス指標が導入され、投資家や運用者はリスク調整後のリターンを比較・分析できるようになった。レバレッジ・ファンド・パフォーマンスは、主にヘッジファンド、レバレッジドETF、レバレッジドミューチュアルファンドなど、借入金を利用した投資戦略を採用するファンドで重要視される。
役割と機能
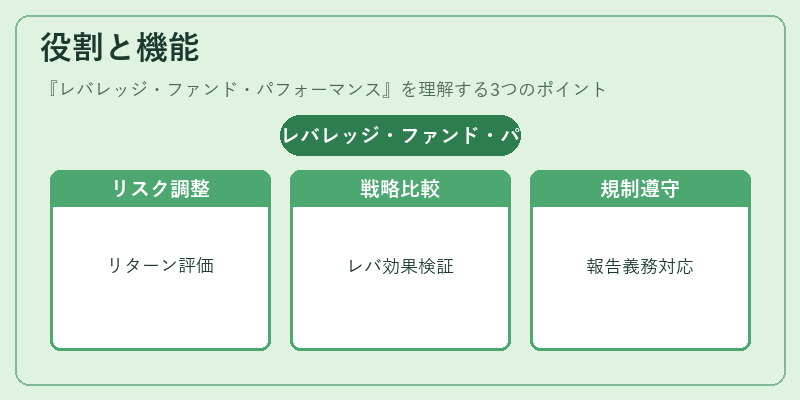
レバレッジ・ファンド・パフォーマンスは、以下のような場面で機能する。
1. リスク調整後リターンの測定 – レバレッジをかけた投資は、単純リターンだけではリスクの大きさが見えにくいため、シャープレシオやアルファなどの指標でリスク調整後の実効リターンを評価する。
2. 投資戦略の比較 – 同一資産クラス内でレバレッジをかけたファンドと非レバレッジファンドを比較し、レバレッジ効果の有効性を検証する。
3. 資金調達コストの反映 – 借入金の金利負担がリターンに与える影響を明示し、資金調達コストを含めた実質パフォーマンスを算出する。
4. 規制・報告義務の遵守 – 金融庁や証券取引所が定めるレバレッジ上限や報告基準に対応し、投資家保護と市場の透明性を確保する。
特徴
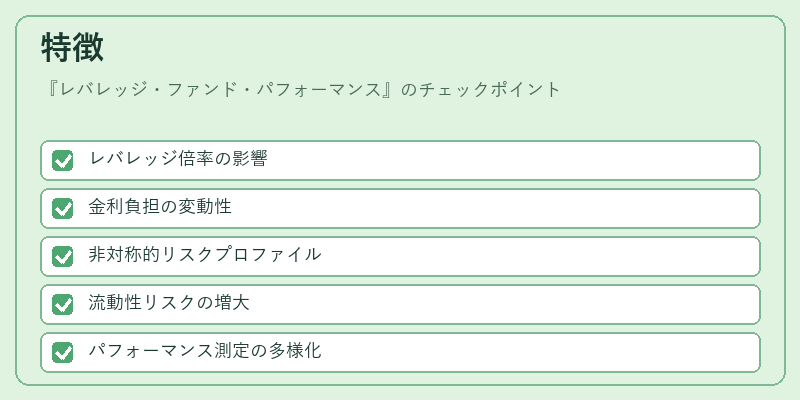
- レバレッジ倍率の影響
レバレッジ倍率が高いほど、価格変動に対するリターンの増幅度が大きくなる。 - 金利負担の変動性
借入金の金利が変動すると、レバレッジ・ファンド・パフォーマンスは金利リスクに敏感になる。 - 非対称的リスクプロファイル
上昇相場ではリターンが増大する一方、下落相場では損失が拡大するため、リスクプロファイルは非対称になる。 - 流動性リスクの増大
レバレッジをかけたポジションは、資産の売却時に追加の資金調達が必要となる場合があり、流動性リスクが高まる。 - パフォーマンス測定の多様化
レバレッジ・ファンド・パフォーマンスは、単一の指標で評価できず、複数のリスク調整指標(シャープレシオ、トレイナーレシオ、情報比率など)を併用することが一般的である。
現在の位置づけ
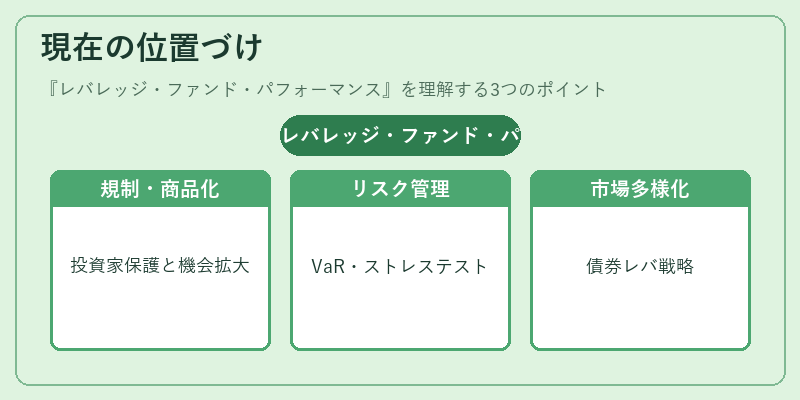
レバレッジ・ファンド・パフォーマンスは、近年の低金利環境と高い市場ボラティリティの中で、投資家がリスク調整後のリターンを求める重要な指標として位置づけられている。
- 規制の強化
金融庁や証券取引所は、レバレッジファンドの資金調達上限やレバレッジ比率の報告義務を厳格化し、投資家保護を図っている。
- 商品化の拡大
レバレッジドETFやレバレッジドミューチュアルファンドが増加し、個人投資家にもレバレッジ投資の機会が広がっている。
- リスク管理手法の進化
VaR(バリュー・アット・リスク)やストレステストを組み合わせたリスク管理手法が導入され、レバレッジファンドのパフォーマンス評価が高度化している。
- 市場の多様化
債券市場においては、国債や社債、転換社債などのレバレッジ戦略が採用され、金利変動や信用リスクを組み合わせた複合的なパフォーマンス評価が求められている。
レバレッジ・ファンド・パフォーマンスは、レバレッジ投資のリスクとリターンを総合的に捉えるための不可欠な指標であり、投資家が市場環境に応じた適切な投資判断を行う上で重要な役割を果たしている。
続きを読むには確認が必要です