SOX内部統制監査証言適切性評価とは、米国サーベンス・オックスリー法(SOX)に基づき、企業の財務報告に対する内部統制の有効性を検証し、その結果を監査人が証言として提出するプロセスである。
概要
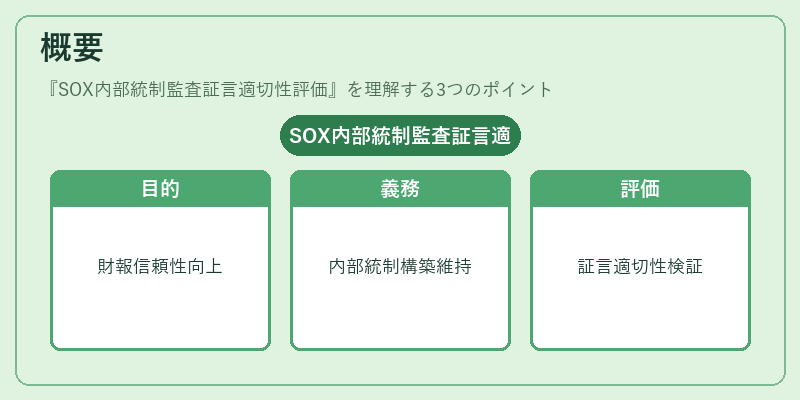
SOX法は、2002年に米国議会で制定された企業ガバナンス規制であり、財務報告の信頼性向上と投資家保護を目的としている。その枠組みでは、公開会社が内部統制を構築・維持し、独立した監査人がその有効性を評価することが義務付けられている。内部統制監査証言適切性評価は、この義務の実施段階に位置し、企業が自己申告する内部統制状況と監査人による検証結果との整合性を確保するための手続きである。主に財務報告プロセス全体に対して設計・運用テストを実施し、欠陥やリスクが適切に管理されているかどうかを判断する。
役割と機能
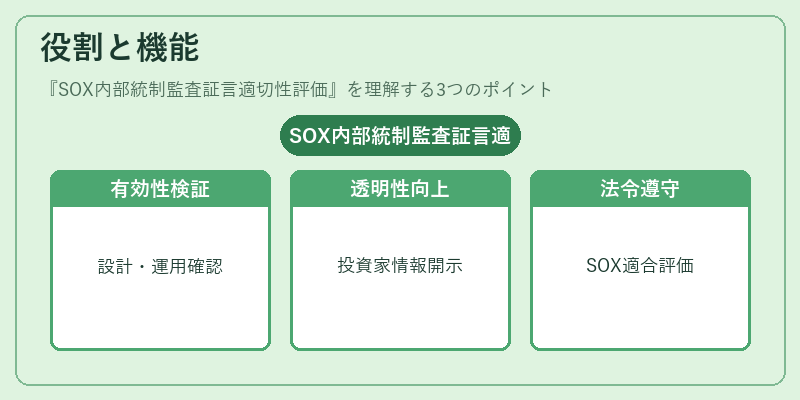
内部統制監査証言適切性評価は、次のような機能を果たす。
1. 有効性検証:企業が報告する内部統制設計・運用の実態を第三者(監査人)により確認し、不備やリスクを特定する。
2. 透明性向上:監査人が公開文書で証言を行うことで、投資家や規制当局に対して内部統制の信頼性を示す。
3. コンプライアンス確保:SOX法および関連規制への適合状況を定期的に評価し、違反リスクを低減する。
4. ガバナンス強化:取締役会や監査委員会が内部統制の実効性を把握できるよう情報提供し、意思決定の質を向上させる。
具体的には、監査人は企業の財務報告プロセスに関わる主要なコントロール(例:取引承認・記録・レビュー)を選択し、設計と実行が期待通りであるかをテストする。結果は「適切」「不十分」「欠如」等の評価項目としてまとめられ、監査報告書に添付される。
特徴
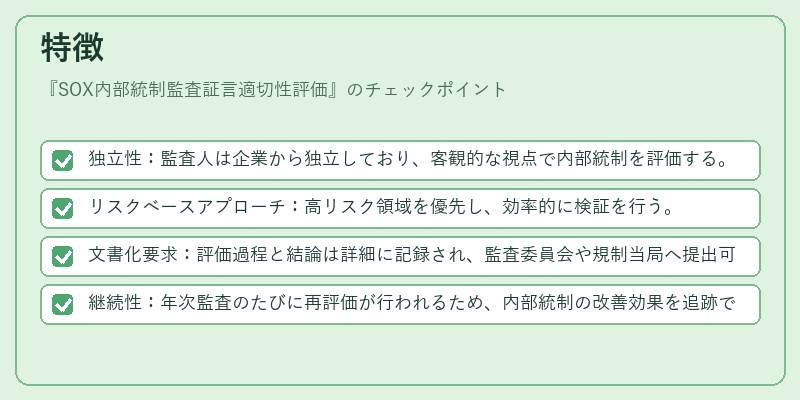
- 独立性:監査人は企業から独立しており、客観的な視点で内部統制を評価する。
- リスクベースアプローチ:高リスク領域を優先し、効率的に検証を行う。
- 文書化要求:評価過程と結論は詳細に記録され、監査委員会や規制当局へ提出可能である。
- 継続性:年次監査のたびに再評価が行われるため、内部統制の改善効果を追跡できる。
これらの特徴は、単なるチェックリスト的な検証ではなく、企業全体のガバナンス構造と連動した包括的な監査手法であることを示している。
現在の位置づけ
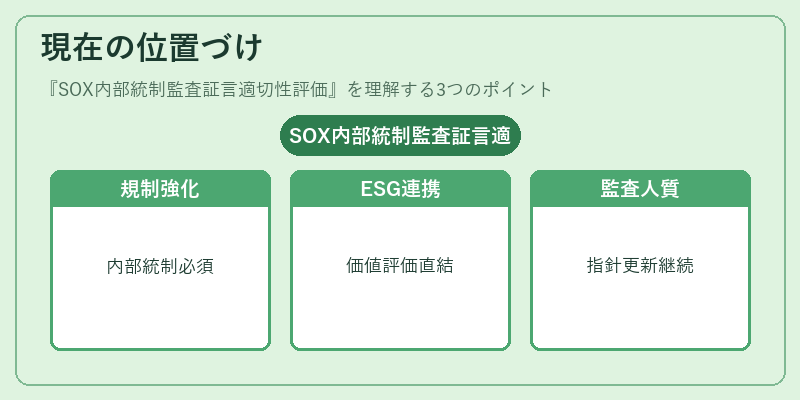
近年、国際的にSOX相当規制が導入・強化される中、内部統制監査証言適切性評価は企業ガバナンスの不可欠な要素として位置付けられている。多くの上場企業がこのプロセスを通じてリスク管理体制を整備し、投資家への説明責任を果たしている。また、ESGや統合報告書といった新しい情報開示基準との連携も進んでおり、内部統制の透明性が企業価値評価に直結するケースが増加している。規制当局は監査証言の質を重視し、監査人の専門性や手続き適正化に関する指針を継続的に更新している。結果として、SOX内部統制監査証言適切性評価は、企業が持続可能な成長と市場信頼を維持するための核心プロセスとなっている。
続きを読むには確認が必要です