スワップベースヘッジとは、投資信託等が保有するポートフォリオの市場リスクをヘッジするために、金利・為替・株価指数などのインデックスと連動した金融派生商品(スワップ)を利用して実現する手法である。
目次
概要
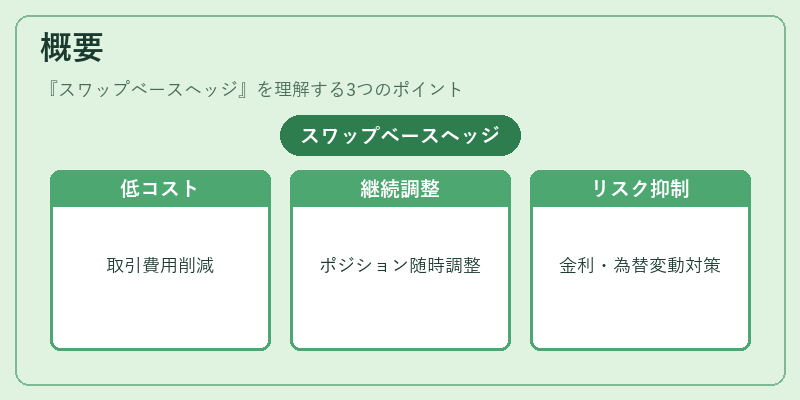
投資信託やETFが対象市場に対し正確な指数連動を図る一方、金利変動や為替変動によるリスクを抑制する必要性から生まれた。スワップベースヘッジは、従来の先物・オプションと比べて取引コストが低く、継続的にポジションを調整できる点が特徴である。
役割と機能
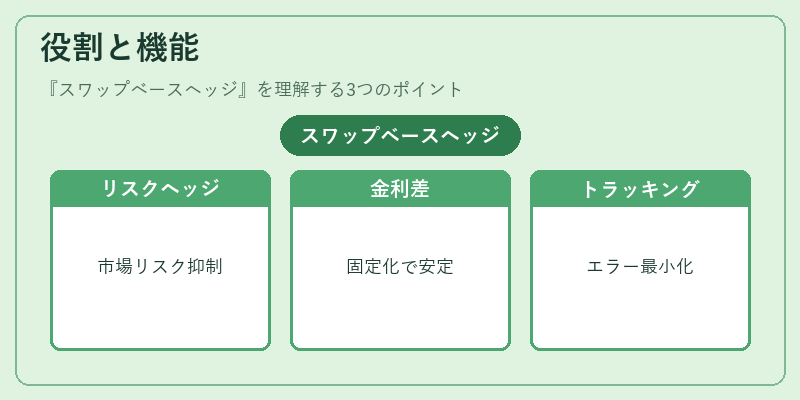
主に市場リスクヘッジとして機能し、金利スワップでは金利差を固定化、為替スワップでは通貨比率を安定させる。ETFやインデックスファンドは投資対象の指数と同等の価格変動を保ちつつ外部リスクを排除することでトラッキングエラーを最小化し、ヘッジコストを低減して基準価額の安定性を向上させる。
特徴
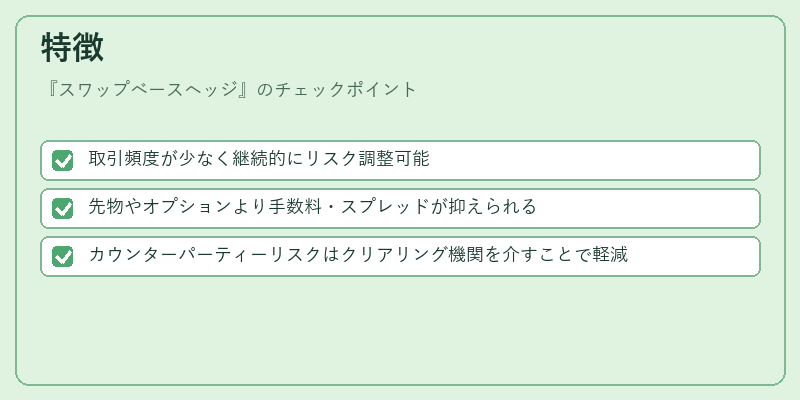
- 取引頻度が少なく継続的にリスク調整可能
- 先物やオプションより手数料・スプレッドが抑えられる
- カウンターパーティーリスクはクリアリング機関を介すことで軽減
上記の特性により、投資信託は保有資産とヘッジ対象を同一市場で連動させながら税務面や流動性面で優位性を確保できる。
現在の位置づけ
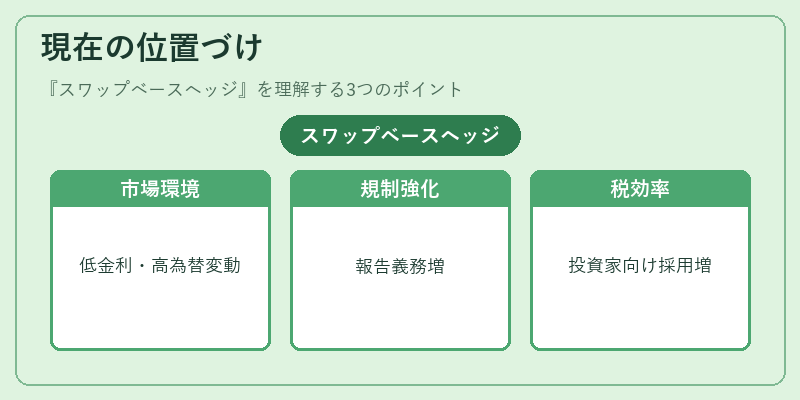
近年の低金利・高為替変動環境下では、スワップベースヘッジはパッシブファンドにおいても主要なリスク管理手段となっている。規制面ではMiFID IIや日本金融商品取引法で透明性が求められ、投資家保護の観点から報告義務が強化されている。また、iDeCoやつみたてNISA対象ファンドでも税効率を追求するために採用が増加している。
×
続きを読むには確認が必要です