退職後収入源とは、個人が労働所得を得る期間を終えた後に生活費や資産運用の維持に充てるために確保する各種収入の総称である。
概要
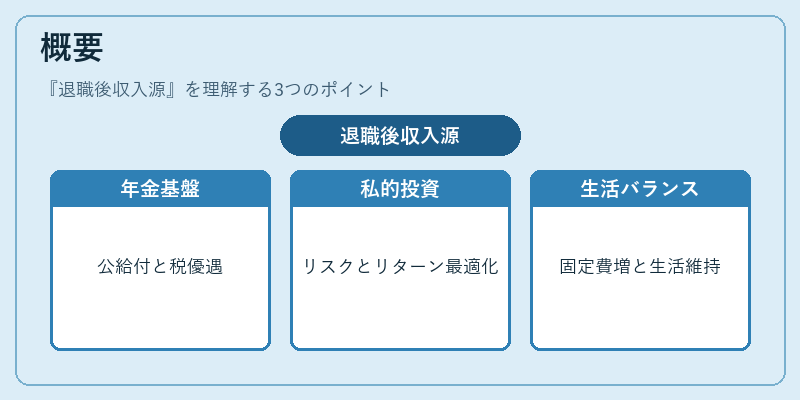
退職後収入源は、年金・公的給付と私的投資・副業所得など多岐にわたる。日本では厚生年金や国民年金が主な基盤となり、税制上の優遇措置(一定額まで非課税)を受ける一方で、個人事業や不動産投資から得られる所得は課税対象となる。退職後における可処分所得を確保するためには、これらの源泉を組み合わせてリスクとリターンを最適化する必要がある。さらに、固定費(住宅ローン返済・光熱費・医療費など)の増加や生活水準の維持を考慮すると、退職後収入源は単なる「給付金」ではなく、家計全体のバランスを取るための重要な構成要素となっている。
役割と機能
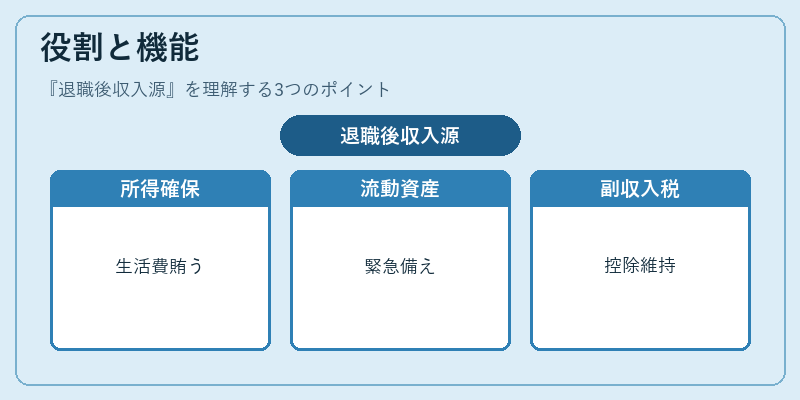
- 可処分所得の確保 – 退職後に得られる収入が生活費(固定費・変動費)を賄う基盤となる。
- 流動性比率の維持 – 緊急時に備えて現金や短期投資で十分な流動資産を保持するため、退職後収入源はその割合を調整する役割を果たす。
- 住宅ローン控除の活用 – 退職前に住宅ローンを完済していない場合、所得が減少すると税額控除も縮小されるため、収入源の確保は控除維持にも寄与する。
- FIRE(Financial Independence, Retire Early)戦略 – 早期退職を目指す個人にとっては、年金だけでなく副業や投資から得られる定期的な収入が不可欠となる。
具体例として、退職後に自動積立型の投資信託を利用し、年間数十万円の配当・分配金を確保するケースや、不動産賃貸で月額家賃収入を得るケースが挙げられる。これらは生活費だけでなく、税制上の優遇(不動産所得控除)も享受できる点が特徴だ。
特徴
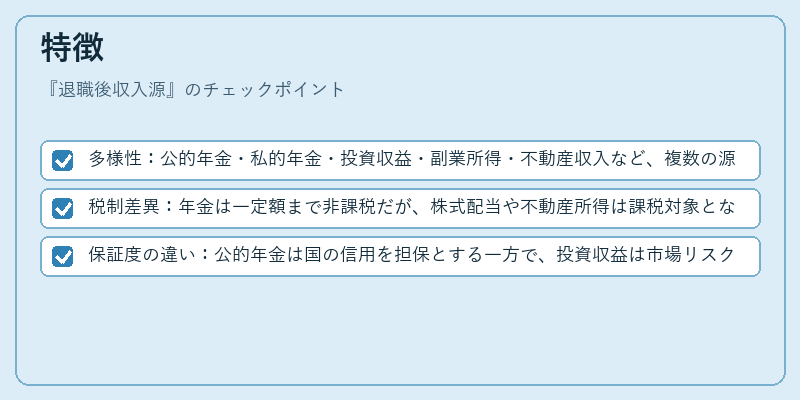
- 多様性:公的年金・私的年金・投資収益・副業所得・不動産収入など、複数の源泉を組み合わせてリスク分散を図る。
- 税制差異:年金は一定額まで非課税だが、株式配当や不動産所得は課税対象となり、所得階層に応じた税率適用がある。
- 保証度の違い:公的年金は国の信用を担保とする一方で、投資収益は市場リスクに曝される。
これらの特徴は、退職後収入源が単なる「給付」ではなく、個人財務戦略全体に組み込まれるべき重要な要素であることを示している。
現在の位置づけ
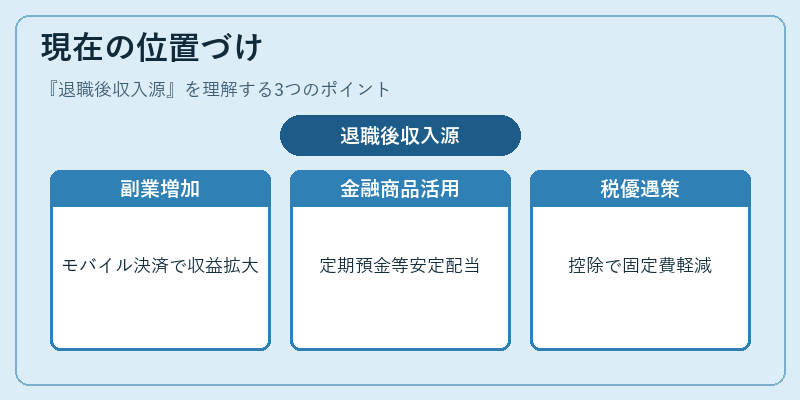
日本の高齢化進展と年金制度改革の中で、退職後収入源は家計設計の中心テーマとなっている。近年では、PayPayやLINE Payなどモバイル決済サービスを利用した副業・小規模ビジネスが増加し、非正規雇用からの収益も重要視されている。また、金融機関は自動積立や定期預金といった商品を通じて、退職後に安定的な配当・利息収入を提供するサービスを拡充している。さらに、税制上の優遇措置(例えば個人年金保険の掛金控除)や住宅ローン控除の見直しが行われており、退職後における固定費の負担軽減策としても注目されている。
このように、退職後収入源は単なる所得の集合体ではなく、家計全体の安定性と将来設計を左右する鍵となっている。現代の金融環境では、デジタルツールや多様な投資商品を活用しつつ、税制・規制動向に敏感に対応していくことが求められる。
続きを読むには確認が必要です