退職金税率優遇とは、退職所得に対して適用される税率を通常の所得税率よりも低く設定する制度である。
目次
概要
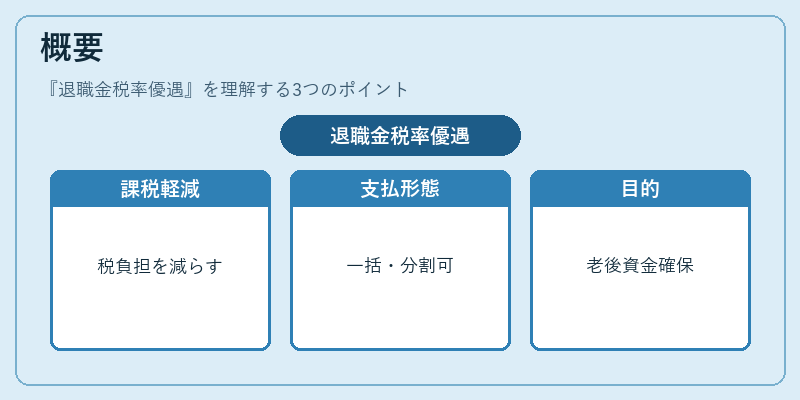
退職金税率優遇は、長期雇用によって蓄えた退職金や年金等が一括または分割で支払われる際に課税負担を軽減するために設けられた制度である。主に個人の老後資金確保と企業の人材流動性維持を目的として、退職所得の特別扱いが図られている。
役割と機能
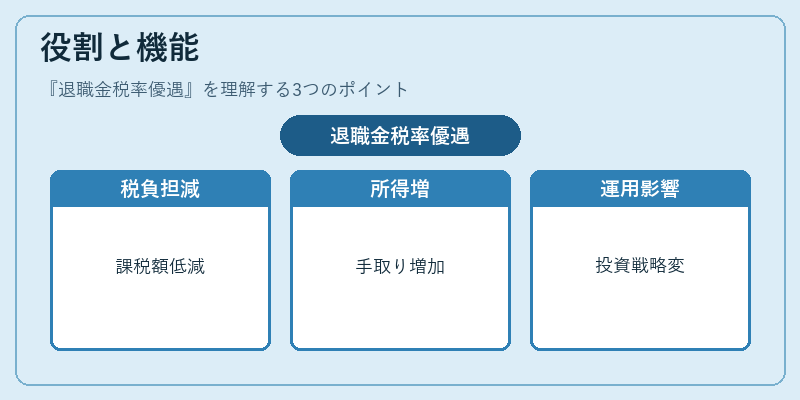
退職金税率優遇は、退職時に受け取る一括金額や年金等の課税対象を減免し、可処分所得を増加させることで生活資金の安定化を支援する。個人ファイナンスでは、退職後の収入源として重要であり、住宅ローン控除やライフプラン設計と組み合わせて資産運用戦略に影響を与える。
特徴
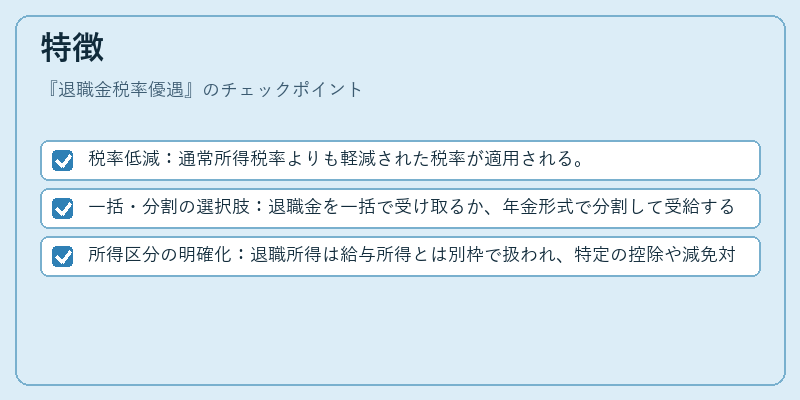
- 税率低減:通常所得税率よりも軽減された税率が適用される。
- 一括・分割の選択肢:退職金を一括で受け取るか、年金形式で分割して受給するかに応じて課税方法が異なる。
- 所得区分の明確化:退職所得は給与所得とは別枠で扱われ、特定の控除や減免対象となる。
これらの特徴により、退職金を受け取る際の税負担が大幅に軽減され、個人の資産形成に寄与する。
現在の位置づけ
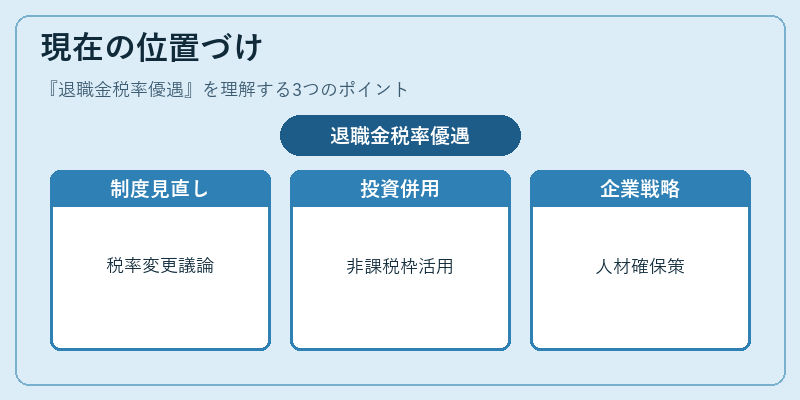
近年は高齢化社会の進展とともに退職金税率優遇制度の見直しが議論されている。特定口座やNISA等の非課税投資枠との併用で、より効率的な老後資産運用が可能になってきた。また、企業側も退職金制度を充実させることで人材確保と離職防止に活用している。金融機関はこの優遇税制を踏まえた退職金運用商品やアドバイスサービスを提供し、個人ファイナンスの重要な柱として位置づけられている。
×
続きを読むには確認が必要です