退職給付引当金算定対象者とは、企業が確定給付型年金等の退職給付に対して負担すべき将来支払義務を計算する際に、その計算ベースとなる従業員群を指す。
概要
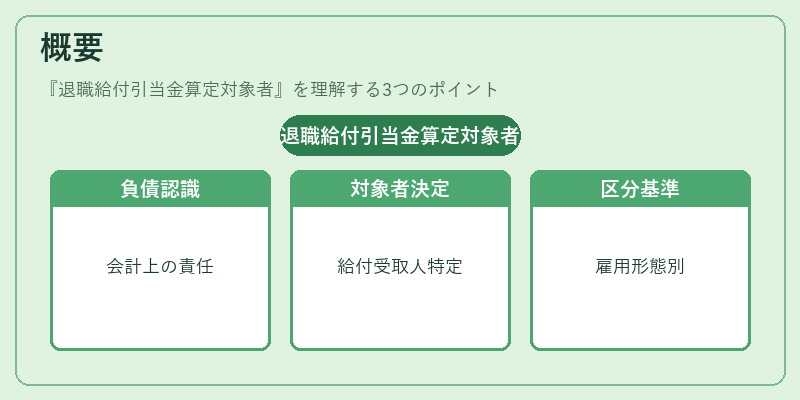
退職給付引当金は、企業が従業員に提供する退職時の年金・退職手当等の負債を会計上認識するための仕組みである。算定対象者は、その負債計算の根拠となる「誰が将来給付を受けるか」を明確にすることで、正確な引当金額を導き出す役割を担う。日本の会計基準(J-GAAP)や国際財務報告基準(IFRS)の枠内で定義されており、企業は従業員の雇用形態・退職時期・給付条件等に応じて算定対象者を区分する。
役割と機能
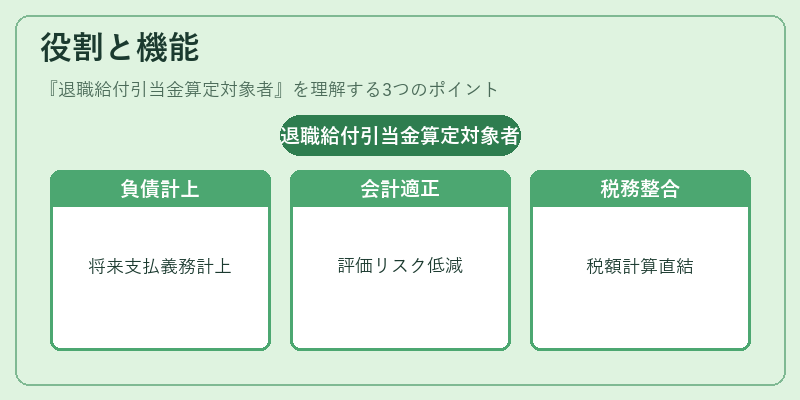
- 負債計上の基準:算定対象者が確定給付型年金や退職手当の受取人として認識されることで、企業は将来支払義務を引当金に計上する。
- 会計適正性の担保:対象者を明確化することで、過大・過小評価のリスクが低減し、財務諸表の信頼性向上につながる。
- 税務・社会保険との整合性:退職給付引当金は税務上も損金算入可能であるため、対象者設定は税額計算に直結する。
- 経営判断の材料:算定対象者数や平均年齢、残存年数等を把握することで、人件費構造の見える化が実現し、退職給付制度の設計・改善に活用される。
特徴
| 特色 | 説明 |
|---|---|
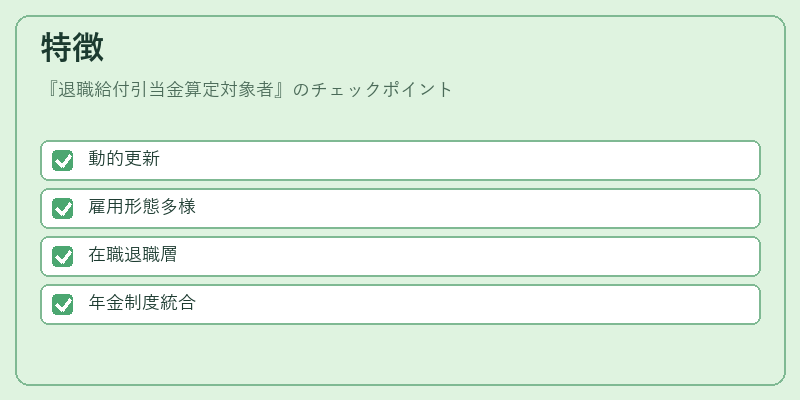
| 動的更新 | 経営状況や従業員構成変化に応じて算定対象者は随時見直され、引当金額も再計算される。 |
| 多様な雇用形態対応 | 正社員だけでなく、契約社員・パートタイム等の非正規従業員も含めるか否かを判断基準にする。 |
| 退職時期別区分 | 既存従業員(在職者)と退職済み従業員(ベスト対象者)の二重構造で計算が行われる。 |
| 年金制度別差異 | 確定給付型企業年金、確定拠出型年金、厚生年金等の組合外退職給付といった複数制度を統合的に扱う必要がある。 |
算定対象者は「在職者」と「退職済み従業員(ベスト対象者)」という二つの層で構成されることが多く、各層ごとに異なるアクチュアリー・モデルを適用する点が特徴的である。さらに、企業年金制度が複数存在する場合は、各制度ごとの対象者リストを作成し、総合引当金額へ集約する工程も不可欠となる。
現在の位置づけ
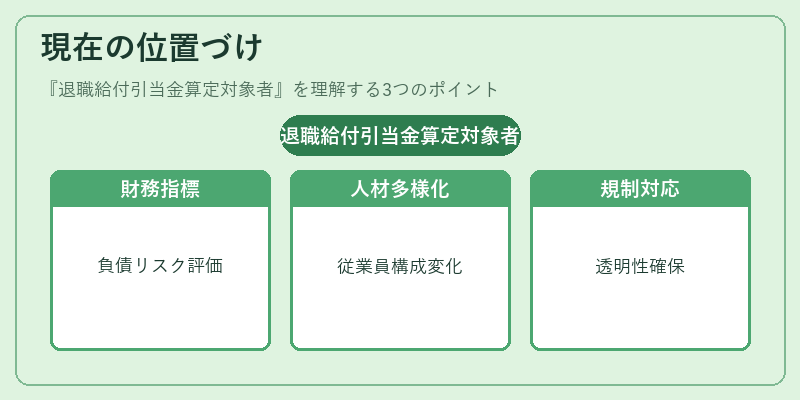
近年、退職給付引当金算定対象者の設定は、企業の財務健全性評価において重要な指標とされている。特に、低金利環境下では割引率が引き上げられる傾向があり、算定対象者数や平均年齢が高い企業ほど負債増大リスクが顕在化する。また、社会保険制度の改革や働き方変革(テレワーク・フリーランス等)に伴い、従業員構成の多様化が進む中で、算定対象者の範囲設定が再検討されている。金融規制当局は、引当金計算の透明性と一貫性を確保するため、アクチュアリー報告書や開示情報の充実を求める動きを強めており、企業は内部統制体制を整備しつつ、外部監査人との協議を重視している。今後も退職給付引当金算定対象者は、企業会計・税務・社会保険の三位一体的枠組みで不可欠な概念として位置づけられ続ける見通しである。
続きを読むには確認が必要です