税務調査とは、国税庁等の税務機関が納税者の帳簿・取引内容を検証し、課税額や申告の正確性を確認する行政手続きである。
概要
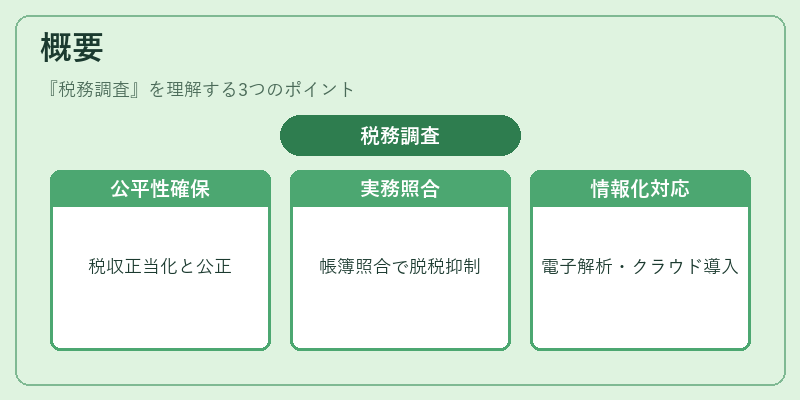
税務調査は、税制の公平性と適正な税収確保を目的として設けられた制度である。税法上の義務者が提出した納税証明書や帳簿に対し、税務署が実際の取引状況と照合することで、脱税・過少申告を抑制する役割を担う。初期は紙媒体で行われていたが、情報化社会の進展に伴い電子データの解析やクラウド会計への対応が求められるようになった。
役割と機能
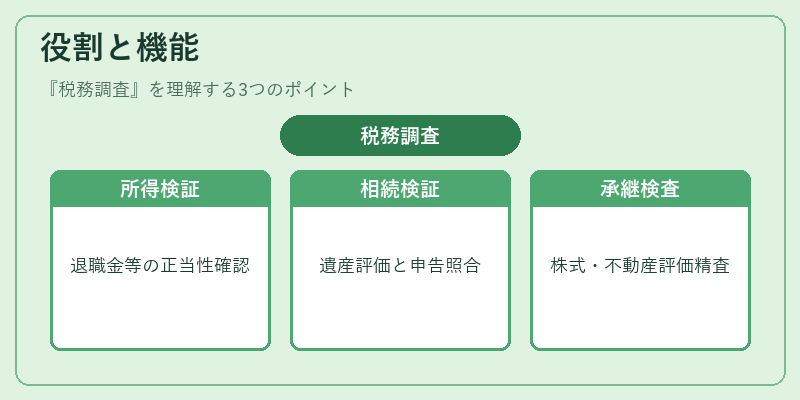
税務調査は退職金・確定拠出年金・公的年金受給者の所得証明を確認し、源泉徴収額や課税対象の正当性を検証する。相続税に関しては、遺産評価額や贈与税申告内容が実態と一致しているかを調査し、遺留分や特別寄与料の計算ミスを防止する。また、事業承継税制適用企業では株式・不動産の譲渡価格や評価方法に対して精査が行われ、税負担の過少申告を抑える。調査は「事前通知型」と「突発型」に分かれ、納税者には調査計画書が送付される場合と即時立ち入りが認められるケースがある。
特徴
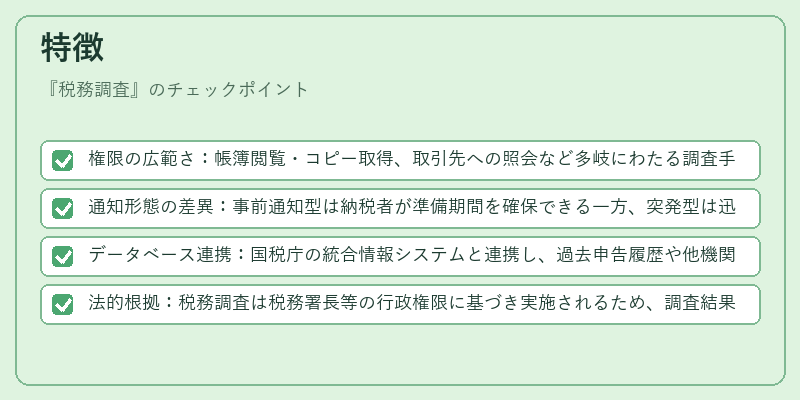
- 権限の広範さ:帳簿閲覧・コピー取得、取引先への照会など多岐にわたる調査手段を有する。
- 通知形態の差異:事前通知型は納税者が準備期間を確保できる一方、突発型は迅速な対応が求められる。
- データベース連携:国税庁の統合情報システムと連携し、過去申告履歴や他機関からの情報を照合することで精度を高めている。
- 法的根拠:税務調査は税務署長等の行政権限に基づき実施されるため、調査結果に対しては一定期間内に異議申立てが可能である。
現在の位置づけ
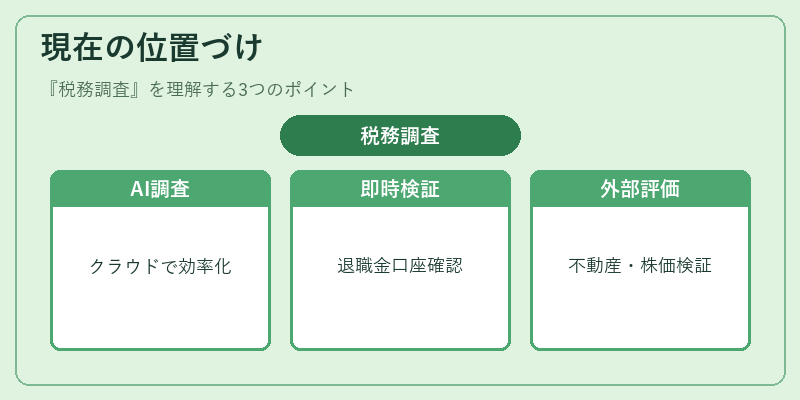
近年、デジタル化によって電子申告・e-Taxの普及が進む中、税務調査もクラウド会計やAI解析ツールを活用した「スマート調査」が増加している。退職金制度に関わる企業では、確定拠出年金の管理会社と協力し、従業員の口座残高・取引履歴をリアルタイムで検証するケースが増えている。相続税分野では、高額遺産の評価精度向上を目的に、不動産鑑定士や公正証書作成者と連携した調査体制が整備されている。さらに、事業承継税制適用企業に対しては、株式譲渡価格の不透明性を排除するために第三者評価機関との協働が推奨されるようになった。これらの動向は、税務調査の精度・効率化と同時に納税者保護の観点からも重要視されている。
続きを読むには確認が必要です