養老保険の払戻金表の基礎利率算定金額算定とは、養老保険契約における払戻金表を作成する際に用いられる基礎利率を算出するための金額計算手法である。
目次
概要
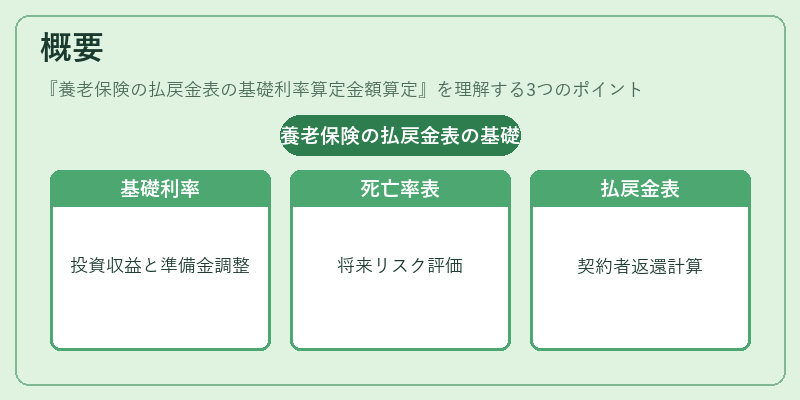
養老保険は死亡・満期時に一定の給付と、解約時に払戻金を支払う形態が特徴である。払戻金表は、契約期間中にいつどれだけの金額が返還されるかを示す重要な資料であり、その作成には将来予測される死亡率・経費負担・損害率等を統合した「基礎利率」が不可欠である。基礎利率算定金額算定は、保険会社が設定する投資収益率の目標値と、実際に必要となる準備金水準との整合性を確保するために行われる計算プロセスである。具体的には、死亡率表・経費負担率・損害率(コンバインドレシオ)等のアクチュアルデータを入力し、将来キャッシュフローの現在価値が準備金に一致するような利率を導き出す。これにより、払戻金表は保険会社の財務健全性と契約者への返還義務とのバランスを取る基盤となる。
役割と機能
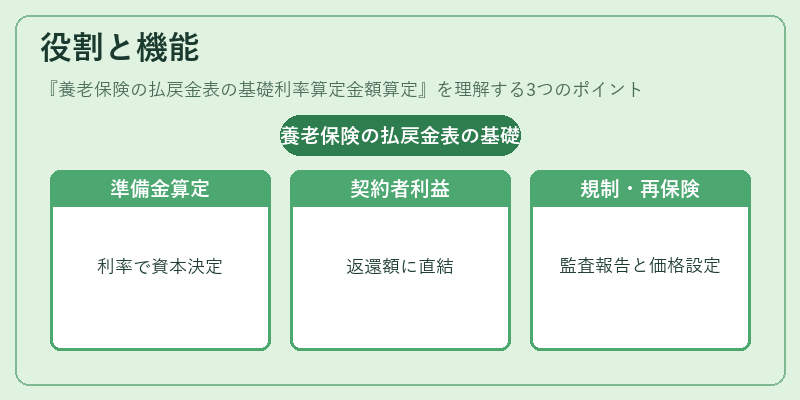
- 準備金算定の根拠 – 基礎利率は、将来の払戻金・死亡給付等に対する現在価値計算のディスカウント率として用いられ、保険会社が必要とする準備金額を決定する。
- 契約者への利益設計 – 払戻金表は解約時や満期時に支払われる金額を示すため、基礎利率の設定が直接的に契約者に返還される金額に影響を与える。
- 規制遵守 – ソルベンシーマージン等の資本要件を満たすためには、基礎利率算定手法とその結果を監督機関へ報告する必要がある。
- 再保険価格設定 – 再保険契約においては、払戻金表の基礎となる利率情報が保険料・リスク転移条件の算定に利用される。
特徴
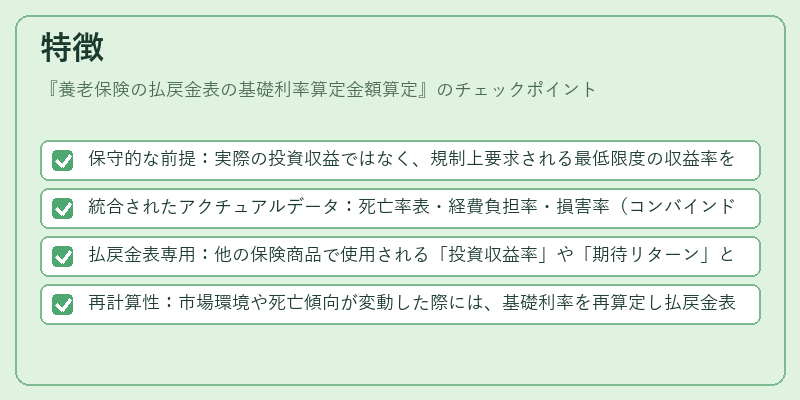
- 保守的な前提:実際の投資収益ではなく、規制上要求される最低限度の収益率を想定する。
- 統合されたアクチュアルデータ:死亡率表・経費負担率・損害率(コンバインドレシオ)等を同時に考慮し、相互作用を反映した利率を算出。
- 払戻金表専用:他の保険商品で使用される「投資収益率」や「期待リターン」とは区別され、養老保険特有の解約・満期給付構造に最適化されている。
- 再計算性:市場環境や死亡傾向が変動した際には、基礎利率を再算定し払戻金表を更新する必要があるため、継続的なモニタリングと調整が求められる。
現在の位置づけ
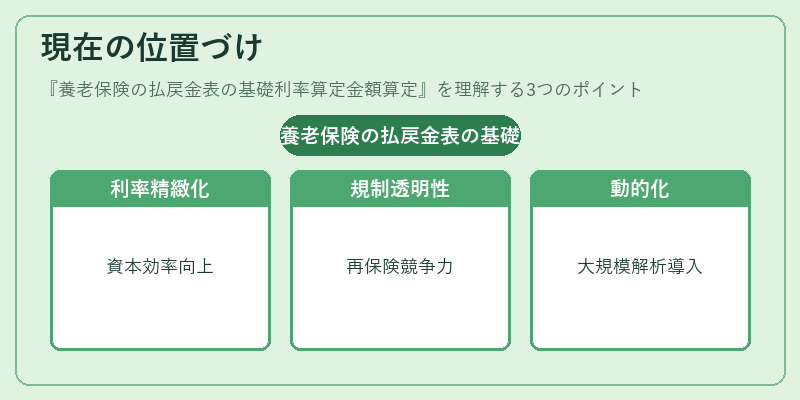
近年の低金利環境下では、保険会社はより高い資本効率を実現するために基礎利率算定手法を精緻化している。内部統制やリスク管理体制の強化に伴い、各国監督機関は計算根拠・仮定の透明性を求める傾向が顕著である。また、再保険市場では、基礎利率情報がリスク転移価格設定や契約条件の交渉材料となり、保険会社間の競争力に直結している。さらに、デジタル技術の進展により、大規模データ解析を活用した動的な基礎利率算定モデルが導入されつつあり、従来の静的手法からの脱却が進んでいる。これらの要因が相まって、養老保険の払戻金表における基礎利率算定金額算定は、単なる計算手順を超えた戦略的意思決定ツールとして位置づけられている。
×
続きを読むには確認が必要です