iDeCo 税額控除とは、個人型確定拠出年金(iDeCo)における掛金を所得から差し引くことができる税制優遇措置である。
概要
iDeCo は、企業型確定拠出年金と並び、個人の老後資産形成を促進するための制度として設立された。税額控除は、掛金の全額または一部を所得から控除できることで、課税所得を減らし、結果的に所得税・住民税の負担軽減を図る仕組みである。従来の国民年金や厚生年金と異なり、個人が自由に拠出額を決定できる点が特徴であり、そのため税制上の優遇措置は制度全体の利用促進策として位置付けられている。
役割と機能
iDeCo 税額控除は、掛金を所得から差し引くことで課税対象となる所得を減少させる。具体的には、年間の掛金上限(一般口座・つみたて型等で異なる)までが所得控除対象となり、所得税と住民税の両方に対して適用される。例えば、年間60万円の掛金を支払った場合、その全額が課税所得から差し引かれ、結果として所得税・住民税の負担が減少する。また、将来受け取る年金は非課税枠内であるため、長期的な節税効果も期待できる。iDeCo は個人の退職後資産形成を支援しつつ、国の社会保障財源確保にも寄与する二重機能を持つ。
特徴
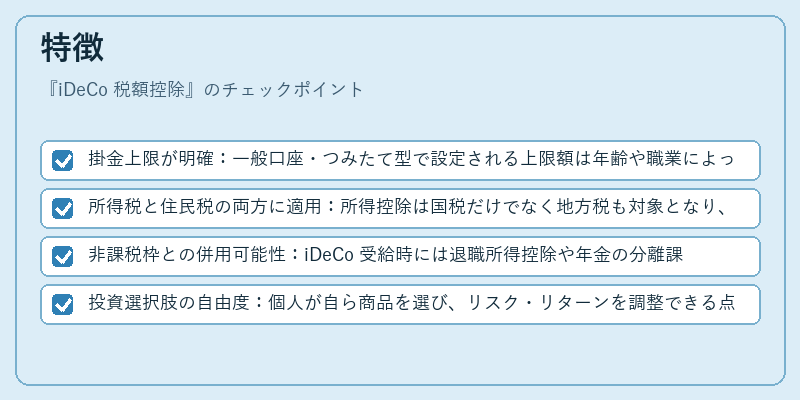
- 掛金上限が明確:一般口座・つみたて型で設定される上限額は年齢や職業によって異なる。
- 所得税と住民税の両方に適用:所得控除は国税だけでなく地方税も対象となり、総合的な節税効果が高い。
- 非課税枠との併用可能性:iDeCo 受給時には退職所得控除や年金の分離課税と組み合わせて最適化できる。
- 投資選択肢の自由度:個人が自ら商品を選び、リスク・リターンを調整できる点は他の公的年金制度とは一線を画す。
これらの特徴により、iDeCo 税額控除は「退職後の資産形成」と「税負担軽減」の両立を図る手段として広く認識されている。
現在の位置づけ
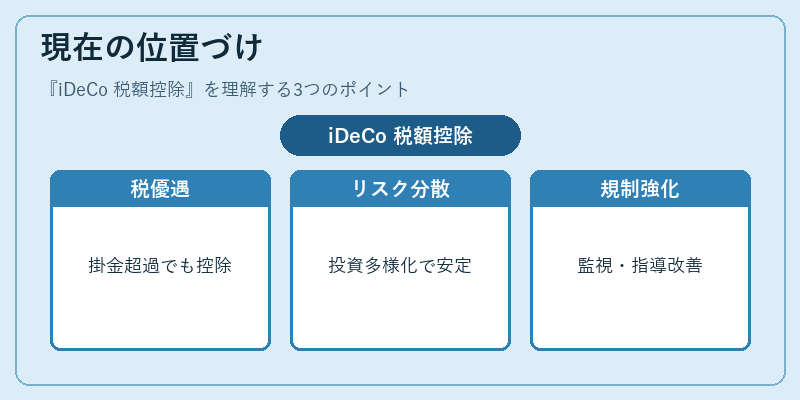
近年の少子高齢化と社会保障費増大に伴い、個人の自助努力が一層求められる中で、iDeCo は重要な金融商品として位置付けられている。税額控除は掛金上限を超える分についても一定の節税効果を維持しつつ、投資リスクを分散できる点が評価されている。さらに、新NISA など他の非課税投資枠と併用することで、より高い税効率を実現できるケースも増えている。規制面では金融庁や厚生労働省による運営監視が継続されており、個人情報保護・適正投資指導の観点からも制度改善が進められている。総じて、iDeCo 税額控除は「個人年金」市場における主要な税制優遇策として、今後も中長期的に需要が拡大すると見込まれる。
続きを読むには確認が必要です