特別寄与料税還付請求権とは、事業承継税制において、一定条件を満たす譲受人が支払った特別寄与料の一部または全部について、国から還付を請求できる権利である。
概要
特別寄与料(特別寄与金)は、事業承継に際し、譲渡者と譲受人が合意した金銭的負担として設定される。従来の譲渡税制では、事業資産の評価額に応じて高額な課税が行われることがあったため、特別寄与料は承継者の財務負担を軽減し、円滑な経営権移転を促進する目的で導入された。特別寄与料税還付請求権は、この制度上の金銭的負担に対して国が一定割合を返還することで、承継者の税務リスクをさらに低減させる仕組みとして位置づけられている。
役割と機能
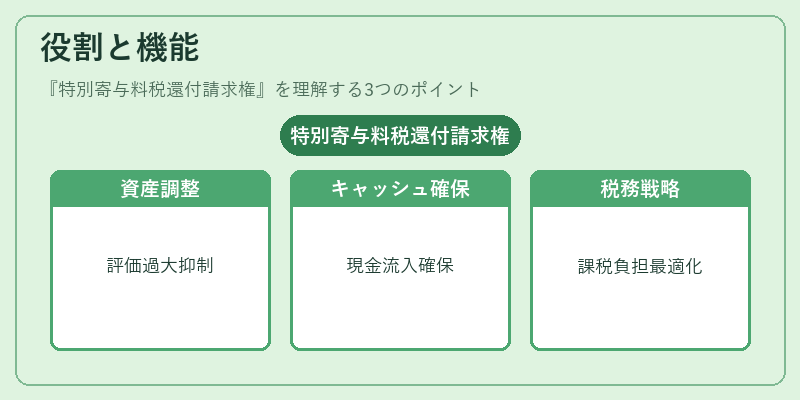
特別寄与料税還付請求権は、事業承継計画において次のような場面で活用される。
1. 資産評価の調整:譲渡対象となる資産が実態より過大評価されるリスクを抑えるため、特別寄与料を設定し、その一部を還付請求することで税負担を均衡させる。
2. キャッシュフローの確保:承継者は初期投資として支払う金銭的負担が大きくなる場合、還付請求権を行使して現金流入を得ることで、事業運営資金に充てることができる。
3. 税務戦略の一環:他の相続・贈与税対策と組み合わせて利用することで、全体的な課税負担を最適化する手段となる。
特徴
- 限定的な対象者:還付請求権は、事業承継に関わる法人または個人事業主が譲受人として認められる場合にのみ発生。
- 還付率の上限:国が定めた割合(例:一定%)を超える還付は原則不可であり、税制改正時に変更される可能性がある。
- 期間限定:還付請求権の行使期限が設けられており、承継完了後一定期間内に申請する必要がある。
- 他制度との併用可否:相続税の特別控除や贈与税の軽減措置と同時適用できるケースもあるが、詳細は個別事例ごとに確認が必要。
現在の位置づけ
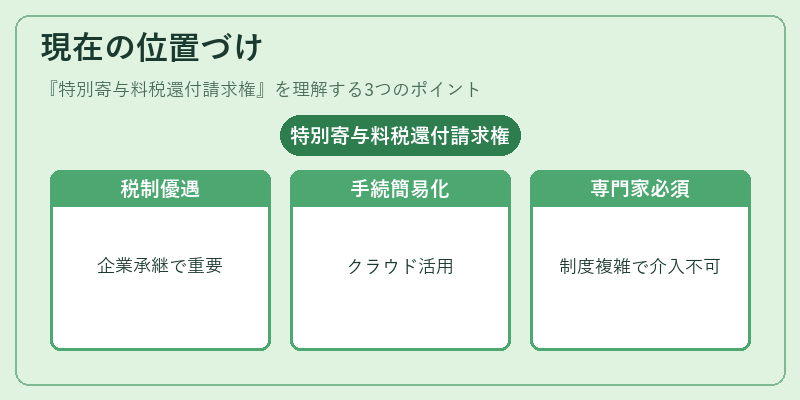
近年の企業統治・中小企業承継政策の推進に伴い、特別寄与料税還付請求権は依然として重要な税制優遇措置である。実務上は、事業承継計画を策定する際に税理士や法務専門家が活用し、承継者の資金調達戦略と合わせて検討されることが多い。また、国の財政状況や税制改正によって還付率や適用条件が変動するため、最新情報を常に確認する必要がある。近年はデジタル化・クラウド会計ツールの普及により、申請手続きの効率化も進んでいるものの、制度自体の複雑さから専門家の介入が不可欠なケースが多い。
続きを読むには確認が必要です
関連記事