トラッキングエラーヘッジ戦略とは、投資信託やETFがベンチマーク指数と実際のリターンとの差異(トラッキングエラー)を抑制するために用いるヘッジ手法である。
概要
インデックスファンドは市場全体または特定セクターを模倣し、低コストで分散投資を実現することが目的だ。しかし、市場の流動性や取引コスト、税制上の優遇措置などにより、完全な指数追跡は難しい。トラッキングエラーヘッジ戦略は、この差異を最小限に抑えるために、先物・オプション・スワップ等のデリバティブを組み合わせてポートフォリオを調整する手法である。
この戦略は主にパッシブ運用者が採用し、投資家に対して「指数と同等のリターン」を約束する信頼性を高める役割を果たす。
役割と機能
- トラッキングエラーの低減 – ベンチマーク指数に対する実際のパフォーマンス差を抑え、投資家が期待するリターンに近づける。
- 流動性リスクの緩和 – 大規模なポジション調整時に市場への影響を最小化し、価格変動を抑える。
- 税務・コスト最適化 – 取引回数や売買差益を減らすことで、信託報酬や解約手数料の増加を防ぐ。
- 規制対応 – 金融庁等が定める投資信託の運用基準に適合させるためのリスク管理策として機能する。
実務上は、先物取引で指数全体をヘッジしつつ、オプションで過剰なポジティブ・ベータを調整するといった形が一般的である。
特徴
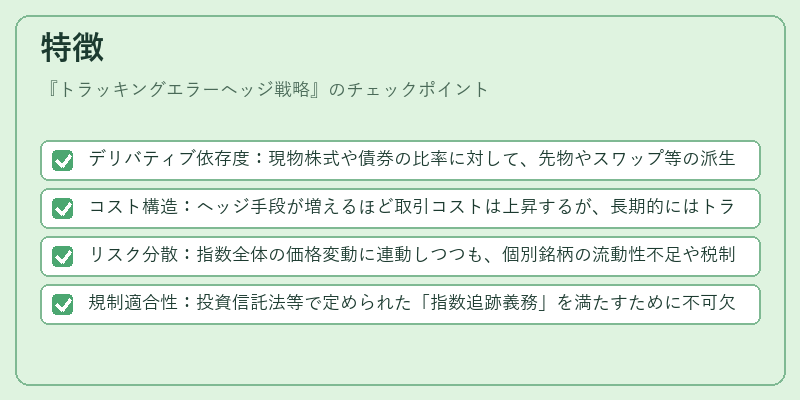
- デリバティブ依存度:現物株式や債券の比率に対して、先物やスワップ等の派生商品を組み合わせることでヘッジ効果を実現。
- コスト構造:ヘッジ手段が増えるほど取引コストは上昇するが、長期的にはトラッキングエラーによる損失を抑えられるため総合的な費用対効果は改善されやすい。
- リスク分散:指数全体の価格変動に連動しつつも、個別銘柄の流動性不足や税制上の優遇措置を考慮した調整が可能。
- 規制適合性:投資信託法等で定められた「指数追跡義務」を満たすために不可欠な手段として位置づけられる。
ポイント
- 先物ヘッジは完全にベンチマークと一致させることはできないが、長期的には平均して差異を抑える効果がある。
- オプションを併用することで、過剰なポジティブ・ベータのリスクを限定しつつヘッジコストを削減できるケースが多い。
現在の位置づけ
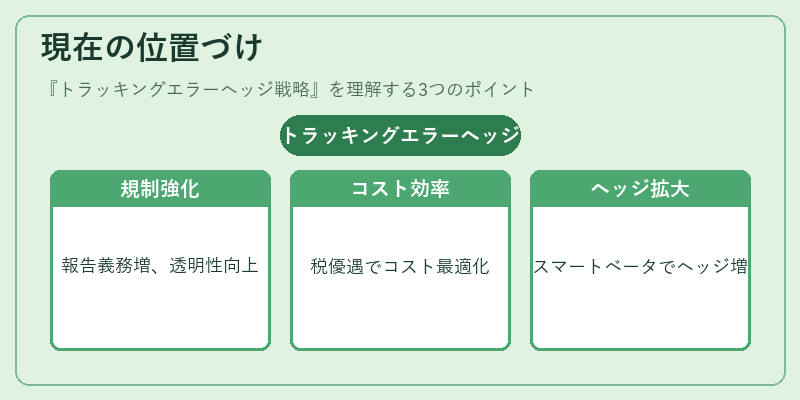
近年、低金利環境と高い市場ボラティリティにより、投資信託やETFは「トラッキングエラーの管理」を重要視するようになった。特にiDeCo対応商品やつみたてNISA対象のインデックスファンドでは、税制優遇を最大限活かすためにコスト効率とリターン安定性が重視される。
規制面では、投資信託法の改正により「指数追跡基準」が明確化され、ヘッジ戦略を採用する場合でも透明性や報告義務が強化された。これに伴い、ファンドオブファンズやヘッジファンドといった複合投資商品でもトラッキングエラーヘッジの利用が増加している。
また、スマートベータ型ETFでは指数構成銘柄の重み付けを変えることで自然にトラッキングエラーが生じるため、ヘッジ戦略の適用範囲も拡大している。
総じて、トラッキングエラーヘッジ戦略はパッシブ投資家にとってリターン安定化の鍵となり、今後も規制対応やコスト最適化を背景に重要性が高まる見込みである。
続きを読むには確認が必要です