投資対象とは、投資家が資金を投入してリターンを得ることを期待する金融商品や資産の集合である。
投資信託・ETFなどのファンドに限らず、株式、債券、不動産、コモディティ、さらにはデリバティブやヘッジファンドといった多様な構成要素を含む。
概要
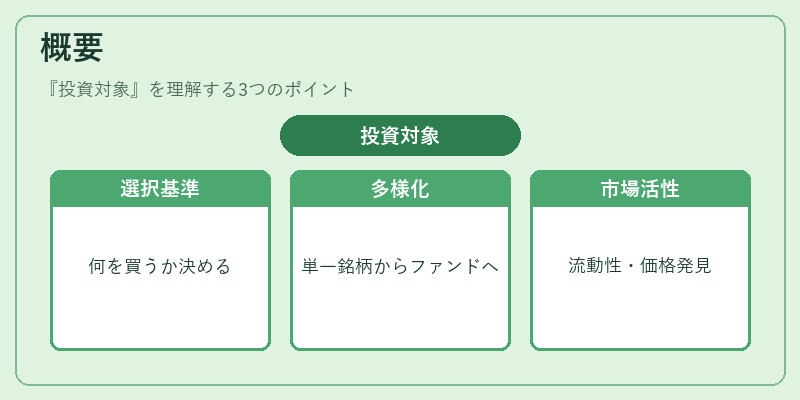
投資対象という概念は、投資家がポートフォリオを構築する際に「何を買うか」を決定する基礎となる。
金融市場の拡大と商品化の進展に伴い、単一銘柄から複数のファンドや派生商品の組み合わせへと幅が広がった。
投資信託・ETFを中心としたカテゴリでは、アクティブ運用、パッシブインデックス追跡、スマートベータ戦略、ファンドオブファンズ構造、ヘッジファンド的手法など、多様な設計思想が投資対象として存在する。
こうした多様性は、リスク・リターンのプロファイルを細分化し、投資家に選択肢を提供するとともに、資産運用市場全体の流動性と価格発見機能を強化している。
役割と機能
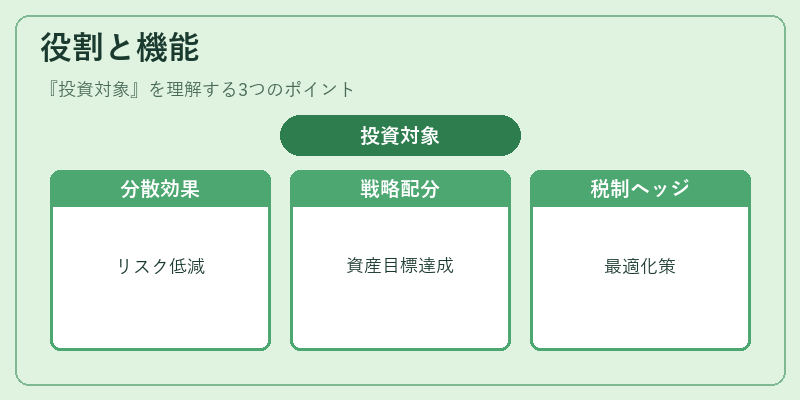
投資対象はポートフォリオ構築の「単位」として機能し、以下のような具体的場面で利用される。
- 分散効果の実現 – 複数の投資対象を組み合わせることで、特定市場やセクターへの集中リスクを低減する。
- 戦略的アロケーション – アセットクラス別に投資対象を選択し、長期的な資産配分目標を達成する。
- ヘッジ手段としての利用 – ヘッジファンドやデリバティブを含む投資対象は、市場変動への対抗策として組み込まれる。
- 税制・制度上の最適化 – iDeCo対応投信、つみたてNISA対象商品など、特定制度に合わせた投資対象が選択される。
これらはすべて、投資家が設定したリスク許容度や投資目的(資産形成・収益確保・税金対策)を実現するための基盤となる。
特徴
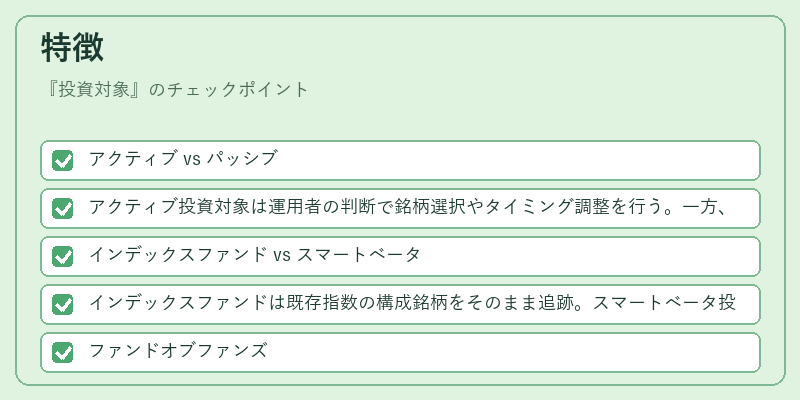
投資対象には類似したカテゴリ間で顕著な差異が存在する。以下に主要な区別点とその意味合いを示す。
- アクティブ vs パッシブ
-
アクティブ投資対象は運用者の判断で銘柄選択やタイミング調整を行う。一方、パッシブは指数に連動するよう設計され、トラッキングエラーが小さいことが特徴。
-
インデックスファンド vs スマートベータ
-
インデックスファンドは既存指数の構成銘柄をそのまま追跡。スマートベータ投資対象は、ボラティリティや価値など特定因子で重み付けを変え、指数よりも高いリターンを狙う。
-
ファンドオブファンズ
-
複数の投資信託やETFを一つのファンドにまとめることで、個別運用者への依存度を低減し、分散効果を高める。
-
ヘッジファンド的手法を持つ投資対象
-
レバレッジ、空売り、デリバティブ取引などを組み合わせて市場の非効率性を利用する。通常、流動性が低く、報酬構造に成果報酬が含まれる。
-
無分配型投資対象
-
配当や利息を再投資せずに基準価額で保有し続けるタイプ。税務上の扱いが異なるため、特定の投資家層が選択するケースがある。
-
iDeCo対応・つみたてNISA対象
- 税優遇制度に適合した運用商品であり、長期積立を前提とした設計が求められる。
これらの特徴は、投資対象選択時に「リスク」「リターン」「手数料」「税制」など多面的な評価軸を提供する。
現在の位置づけ
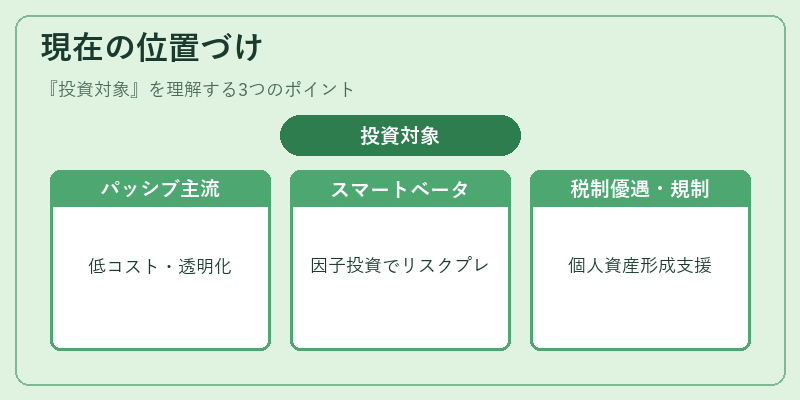
近年、投資信託・ETF市場ではパッシブ運用が主流へと移行している。トラッキングエラーの低減や手数料構造の透明化により、インデックスファンドは個人投資家から機関投資家まで幅広く採用されている。
同時に、スマートベータ戦略が注目を集め、因子投資として定量的なリスクプレミアムの獲得を図る商品が増加している。
ヘッジファンド的手法を持つ投資対象は、低金利環境や市場不安局面でポートフォリオのヘッジ効果として需要が高まっている。
また、iDeCo・つみたてNISAといった税制優遇制度に適合した商品は、個人投資家の資産形成を支える重要な役割を果たしている。
規制面では、投資信託等に関する透明性や報告義務が強化されており、投資対象としての情報開示水準も向上している。
総じて、投資対象は金融市場におけるリスク管理とリターン追求の核となる概念であり、その多様性と進化は投資家がより適切なポートフォリオを構築するための基盤を提供し続けている。
続きを読むには確認が必要です