住宅ローン減税の所得税控除限度額とは、個人が居住用不動産を取得する際に支払う住宅ローンの利息について、所得税から差し引くことができる上限金額である。
概要
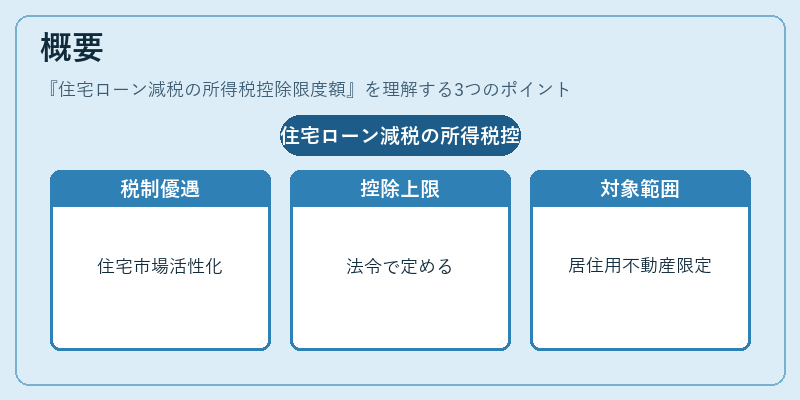
住宅ローン減税は、国や地方自治体が住宅市場を活性化させ、住居安定を図るために設けた税制優遇策の一環である。所得税から差し引くことのできる金額は、法令上で明確な上限(控除限度額)が設定されており、これがないと財政負担が急増する恐れがあるため、持続可能性を保つ目的で導入された。住宅ローン減税の対象となるのは主に「居住用不動産」であり、借入金額や返済期間などに関わらず、一定の上限までのみ控除が認められる仕組みになっている。
役割と機能
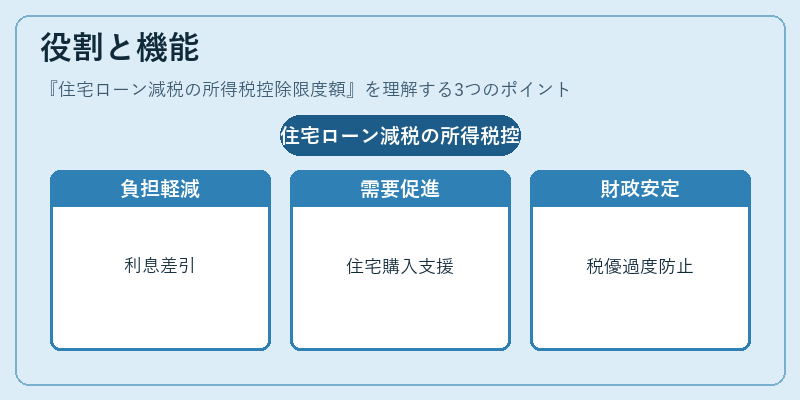
住宅ローン減税の所得税控除限度額は、個人が住宅を購入・建築する際に発生する利息負担を軽減し、結果として住宅市場への需要を支える役割を果たす。具体的には、確定申告時に「住宅ローン控除」として申請すると、所得税額から一定の金額が差し引かれ、その上限は控除限度額で決まる。これにより、借入者は実質的な負担を減らすとともに、長期的な返済計画を立てやすくなる。また、控除限度額は税務署が定めた上限内でのみ適用されるため、過度の税優遇を防ぎ、財政健全性を維持する機能も兼ね備えている。
特徴
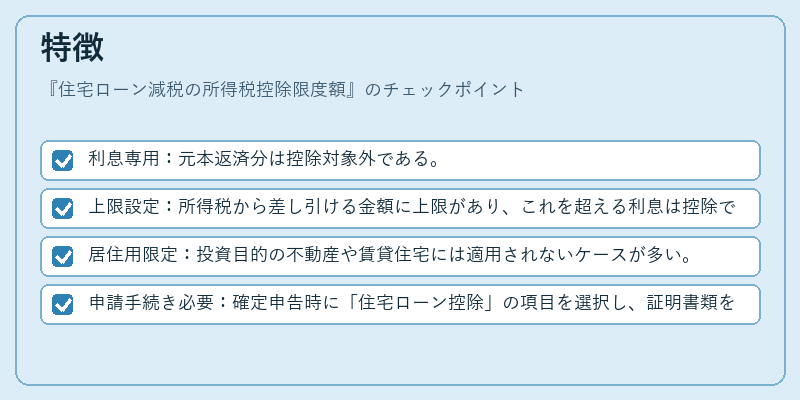
- 利息専用:元本返済分は控除対象外である。
- 上限設定:所得税から差し引ける金額に上限があり、これを超える利息は控除できない。
- 居住用限定:投資目的の不動産や賃貸住宅には適用されないケースが多い。
- 申請手続き必要:確定申告時に「住宅ローン控除」の項目を選択し、証明書類を添付する必要がある。
これらの特徴は、他の税優遇策(例えば配当控除や医療費控除)と異なり、資産形成ではなく生活基盤の確保に特化している点で際立っている。上限設定による財政制御が主眼となっており、個々の所得水準や借入金額に応じた柔軟性を持ちつつも、過度な税負担軽減を防止するバランスが取られている。
現在の位置づけ
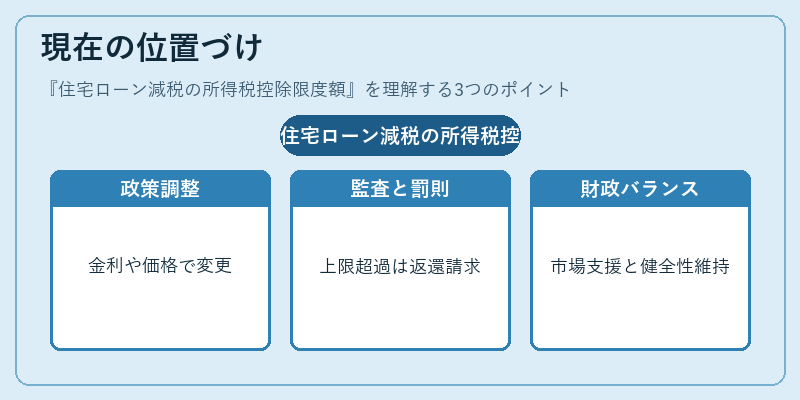
近年、住宅ローン減税は依然として重要な政策ツールであるものの、経済情勢や財政状況に応じて調整されることが多い。例えば、金利低下時には控除限度額を引き上げることで借入促進を図るケースもあれば、逆に高金利環境では減税の縮小・廃止を検討する動きも見られる。また、住宅市場の過熱や不動産価格の急騰といった社会的課題と照らし合わせて、控除限度額の適正化が議論されることが多い。
税務署は毎年の確定申告時に「住宅ローン控除」の適用状況を監査しており、上限超過分については返還請求や罰則が課せられる場合がある。金融機関側では、借入者への説明責任として、控除限度額とその計算方法を明示する義務があるため、家計簿アプリや自動積立サービスとの連携も進んでいる。こうした情報提供は、個人ファイナンスの透明性向上に寄与し、住宅ローン減税の実効性を高めている。
結果として、住宅ローン減税の所得税控除限度額は、住宅取得者にとって重要な節税手段であると同時に、国・地方自治体が財政健全性を保ちながら住宅市場を支えるためのバランス調整機構として位置づけられている。
続きを読むには確認が必要です