遺言信託の信託財産管理規程とは、遺言者が指定した受益者に対して遺言で設けた信託財産を、受託人が法的・会計的義務を遵守しつつ運用・分配するために定められた内部ルールである。
目次
概要
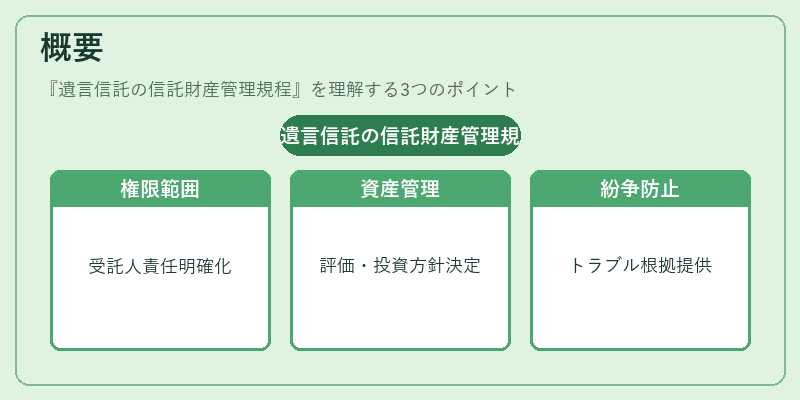
遺言信託は、相続手続きの煩雑さや遺産分割紛争を防ぐ目的から広く利用される。信託財産管理規程は、その実務執行に必要な枠組みを提供する。具体的には、受託人が保有すべき権限・責任の範囲、資産評価方法、投資方針、分配スケジュールなどを明文化し、遺言者の意思と法令遵守を両立させる。信託財産管理規程は、遺言書自体とは別に設置される内部規定であるため、受託人の業務範囲が外部から明確化され、トラブル発生時の根拠となる。
役割と機能
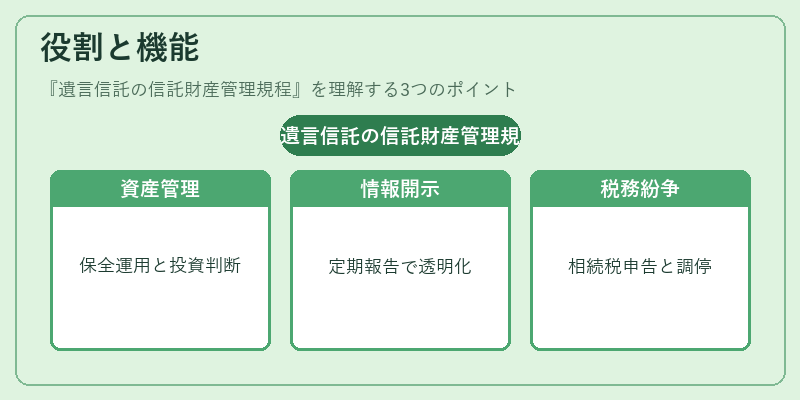
- 資産管理:信託財産の保全・運用を行う。投資判断は規程に従い、リスク許容度や受益者の生活設計に合わせて実施する。
- 情報開示:定期的な報告書の作成・提出義務を課し、受益者が信託財産の状況を把握できるようにする。
- 税務処理:相続税や贈与税の計算・申告手続きを規程内で定め、遺言者の負担軽減と法令遵守を図る。
- 紛争解決:受益者間や受託人との対立が生じた際の調停・裁判外解決手段を設け、円滑な信託運営を支える。
特徴
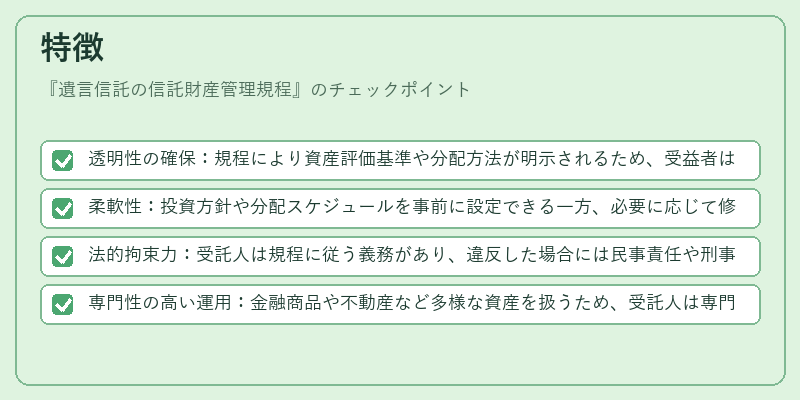
- 透明性の確保:規程により資産評価基準や分配方法が明示されるため、受益者は不公平感を減少できる。
- 柔軟性:投資方針や分配スケジュールを事前に設定できる一方、必要に応じて修正可能である。
- 法的拘束力:受託人は規程に従う義務があり、違反した場合には民事責任や刑事罰の対象となり得る。
- 専門性の高い運用:金融商品や不動産など多様な資産を扱うため、受託人は専門知識と経験が求められる。
現在の位置づけ
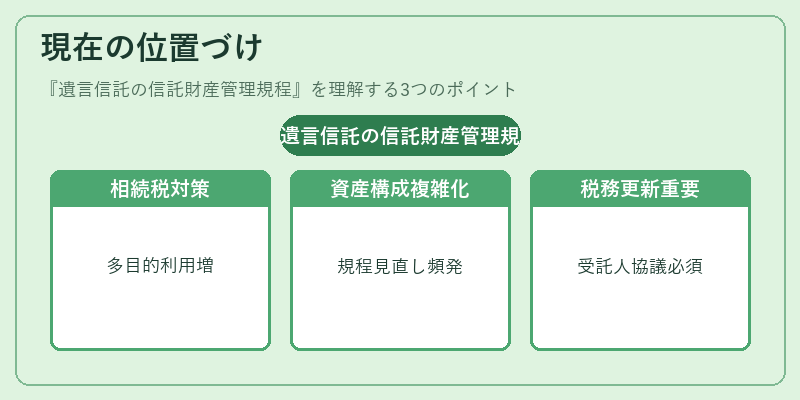
近年、遺言信託は相続税対策としてだけでなく、事業承継や教育資金贈与など多目的に利用されるようになっている。信託財産管理規程は、その運用基盤として不可欠な要素となり、金融機関・証券会社が提供する専門サービスの一環として位置付けられる。デジタル資産や海外不動産を含む複雑化した資産構成に対応すべく、規程は定期的に見直される傾向が強まっている。また、税制改正や相続法の変更に伴い、規程内での税務処理部分が更新されるケースも増えており、受託人と遺言者・受益者間の協議が重要視されている。
×
続きを読むには確認が必要です