積立投資信託の税制優遇とは、個人が定期的に投資信託を購入する際に適用される税金軽減措置である。
概要
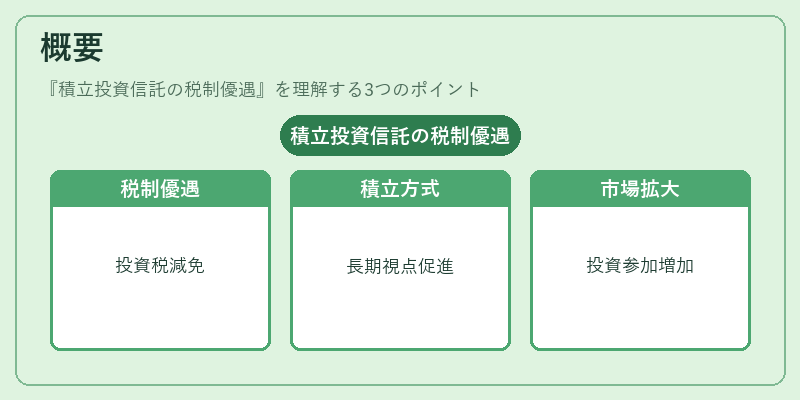
長期的な貯蓄と資産形成を促進する目的から、日本政府は2000年代初頭に「積立投資信託の税制優遇」を導入した。この制度は、個人が一定期間毎月または毎年決まった金額を投資信託へ投入する「積立(つみたて)」方式に限定して適用される。
従来、株式や投資信託の取引は一括購入であれば課税対象となり、利益が出ても確定申告時に課税される。一方、積立方式では「売却まで課税を延期する」ことで、投資家は市場変動に対して長期的な視点を持ちやすくなる。
この優遇措置は、個人投資家のリスク分散と時間価値を活かした投資行動を促し、金融市場への参加を拡大するという社会政策とも結びついている。
役割と機能
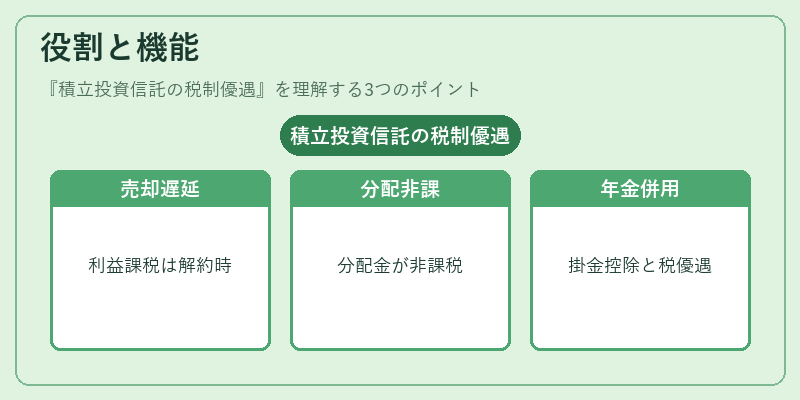
税制優遇は、以下のような場面で具体的に機能する。
-
売却時課税の遅延
積立投資信託を解約した際のみ、得た利益(キャピタルゲイン)と配当金が課税対象となる。これにより、投資期間中は所得税・住民税が発生せず、再投資による複利効果を最大化できる。 -
分配金の非課税
無分配型(分配金を再投資するタイプ)の投資信託においては、分配金が出ても税金が発生しない。積立で購入した場合、同様に税負担が軽減される。 -
手数料の削減
信託報酬や解約手数料は通常課税対象外だが、積立投資信託では売買時に発生する手数料も含めて総合的なコストを抑える設計が多い。 -
iDeCoとの併用
さらに個人型確定拠出年金(iDeCo)と組み合わせることで、掛金の所得控除と積立投資信託の税制優遇を同時に享受できるケースがある。
これら機能は、アクティブ運用のインデックスファンドやスマートベータ型ファンドなど、さまざまな投資対象で適用される。
特徴
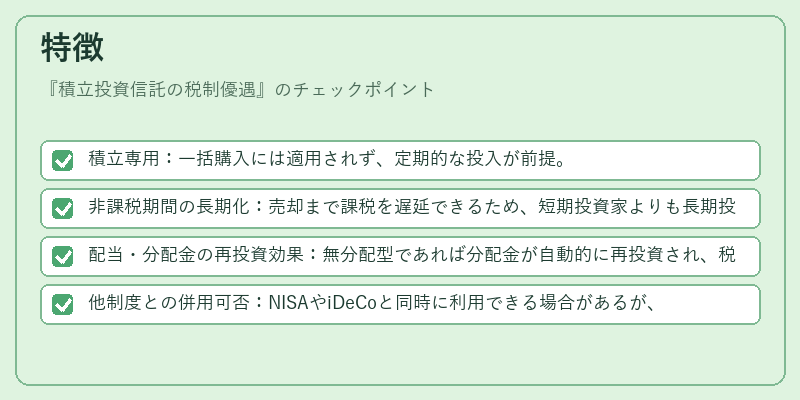
- 積立専用:一括購入には適用されず、定期的な投入が前提。
- 非課税期間の長期化:売却まで課税を遅延できるため、短期投資家よりも長期投資に向いている。
- 配当・分配金の再投資効果:無分配型であれば分配金が自動的に再投資され、税負担も発生しない。
- 他制度との併用可否:NISAやiDeCoと同時に利用できる場合があるが、上限額は別々に設定されている。
他の類似制度との比較
| 制度 | 申込方法 | 課税タイミング | 上限金額 |
|---|---|---|---|
| 積立投資信託の税制優遇 | 定期購入 | 解約時のみ課税 | 無制限(ただし実質的に年齢・収入で制限) |
| NISA | 一括または定期 | 受取時に課税 | 年間120万円程度 |
| iDeCo | 毎月拠出 | 退職後解約時のみ課税 | 月額12万円程度 |
現在の位置づけ
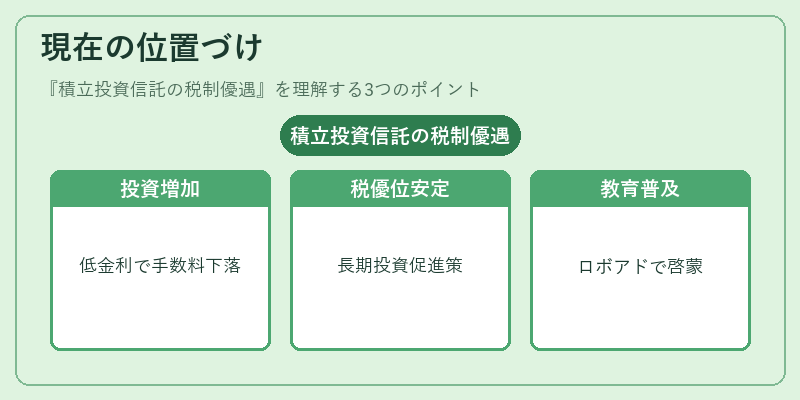
近年、低金利環境と高い投資リスク意識から、個人投資家は「積立投資信託」を選択するケースが増加している。特に、インデックスファンドやスマートベータ型ファンドの手数料が下落し、分配金再投資モデルが普及したことで、税制優遇のメリットがより顕著になっている。
金融庁は定期的に制度見直しを行い、税率や上限金額の調整を検討しているが、現状では積立投資信託の税制優遇は長期投資の促進策として安定した位置づけを保っている。
また、投資家教育プログラムや証券会社のロボアドバイザーサービスにおいても、この制度を前面に押し出すケースが増えている。これにより、投資初心者から経験豊富な投資家まで幅広い層へ情報が浸透している。
続きを読むには確認が必要です