遺言信託分配方法とは、立証者が死亡した後に遺言によって設置された信託財産を受益者へ配分するための具体的手続きや基準である。
概要
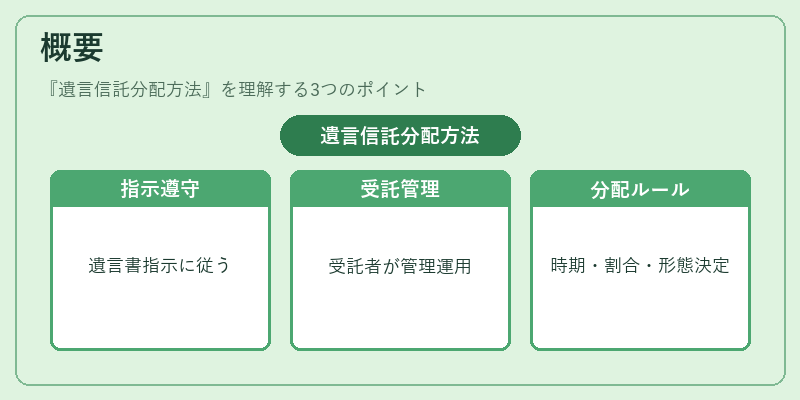
遺言信託は、被相続人が生前に遺言書に記載した指示に従い、指定された第三者(受託者)が財産を管理・運用し、最終的に受益者へ分配する制度である。遺言信託分配方法は、その信託財産の分配時期、割合、形態(現金、株式、不動産等)を定めるルールであり、相続人間の争いを防止し、相続手続きを円滑にする目的で設けられた。遺言信託は民法上の「遺贈」や「遺留分」と同様に、個別の意思表示を尊重する形で相続財産を配分する一方、受託者が管理責任を負う点が特徴的である。
役割と機能
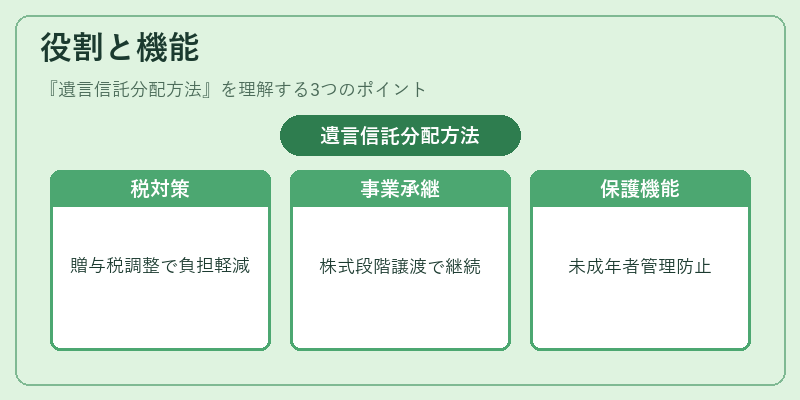
遺言信託分配方法は、以下のような場面で重要な機能を果たす。
- 相続税対策:信託財産を分割して贈与税や相続税の課税基準を調整することで、税負担軽減を図る。
- 事業承継:家族経営企業の株式を受託者が保有し、後継者へ段階的に譲渡することで事業の連続性を確保する。
- 遺留分保護:遺言による不公平な配分を防止しつつ、法定相続人の権利を守るバランスを取る。
- 受益者保護:未成年者や判断能力が低い相続人に対して、財産管理と分配を専門家が担うことで不正利用を防ぐ。
特徴
| 特色 | 説明 |
|---|---|
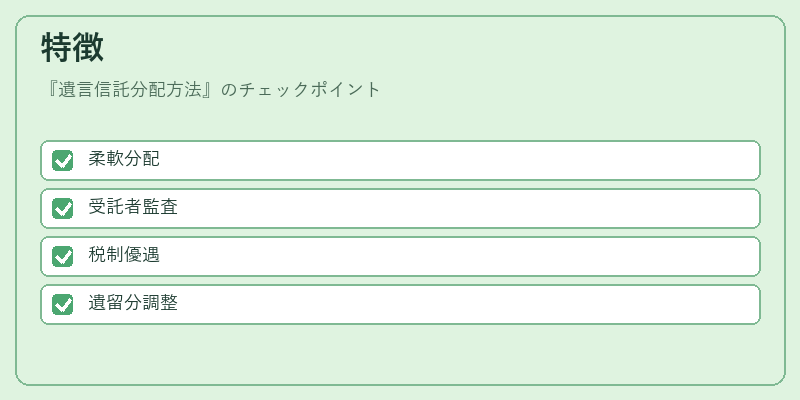
| 柔軟性 | 分配比率・時期を遺言書で細かく指定でき、相続人の状況変化に応じて見直しが可能。 |
| 管理責任 | 受託者は信託財産の適正な運用と分配を法的義務として負うため、第三者監査機能が働く。 |
| 税制優遇 | 信託期間中に発生する所得や譲渡益は、受益者個人の課税枠内で処理されるケースが多い。 |
| 遺留分との調整 | 遺言信託分配方法は、法定相続分を超えた配分を行う際に、遺留分保護条項と併せて設計する必要がある。 |
現在の位置づけ
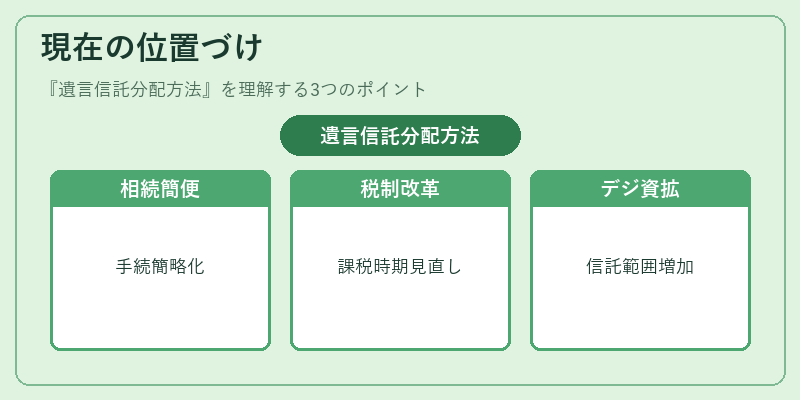
近年、少子高齢化や家族構成の多様化に伴い、相続手続きを簡素化しつつも公平性を確保する制度として遺言信託は注目されている。税制面では、受益者への分配時に課税が発生するタイミングや税率の見直しが議論されており、実務上は税理士・弁護士との連携が不可欠となっている。また、デジタル資産(仮想通貨等)の登場により、信託財産の範囲拡大が進み、遺言信託分配方法もそれに合わせて更新されつつある。金融機関や証券会社は、受託者としてのサービス提供を強化し、相続人への説明・サポート体制を充実させることで、市場での競争力を高めている。
続きを読むには確認が必要です