公正価値測定基準とは、財務諸表において資産・負債の評価を市場参加者が実際に取引できる価格で行うための原則・方法論を示す会計基準である。
目次
概要
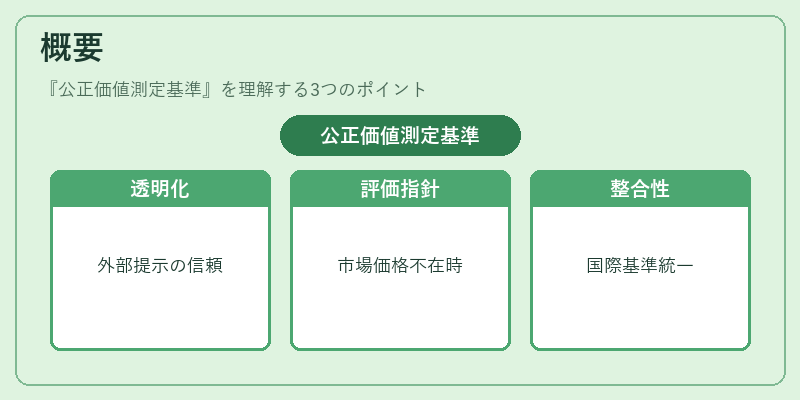
公正価値測定基準は、企業の財務情報を外部ステークホルダーへ透明性高く提示することを目的として策定された。市場価格が存在しない資産や負債に対しても、最適な評価方法を選択できるよう指針を提供し、国際会計基準(IFRS)や米国の一般的に認められた会計原則(US GAAP)との整合性を図る。
役割と機能
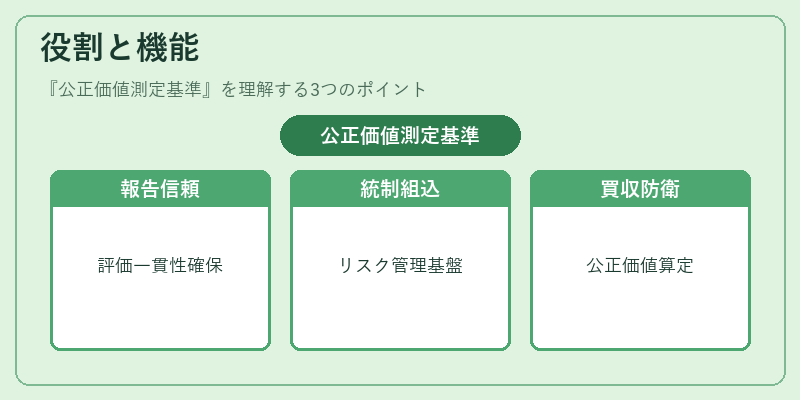
- 財務報告の信頼性向上:投資家・債権者が企業価値を正確に把握できるよう、評価の一貫性と比較可能性を担保する。
- 内部統制への組み込み:公正価値測定はリスク管理や業績評価の基礎となり、SOX法等のコンプライアンス体制に反映される。
- 敵対的買収防衛策との連携:買収候補企業の資産評価を公正価値で行うことで、株主提案権や委任状勧誘の際に公平な取引価格を算定できる。
特徴
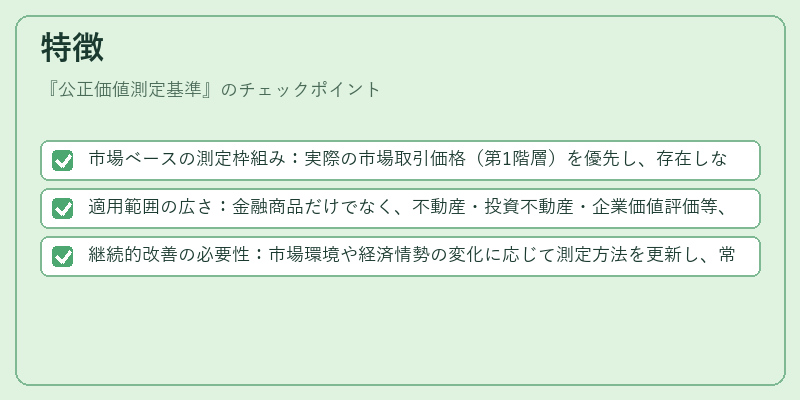
- 市場ベースの測定枠組み:実際の市場取引価格(第1階層)を優先し、存在しない場合はモデル化された評価方法へと段階的に移行する。
- 適用範囲の広さ:金融商品だけでなく、不動産・投資不動産・企業価値評価等、多岐にわたる資産・負債に対して統一基準を提供。
- 継続的改善の必要性:市場環境や経済情勢の変化に応じて測定方法を更新し、常に最新の情報を反映させる点が特徴。
現在の位置づけ
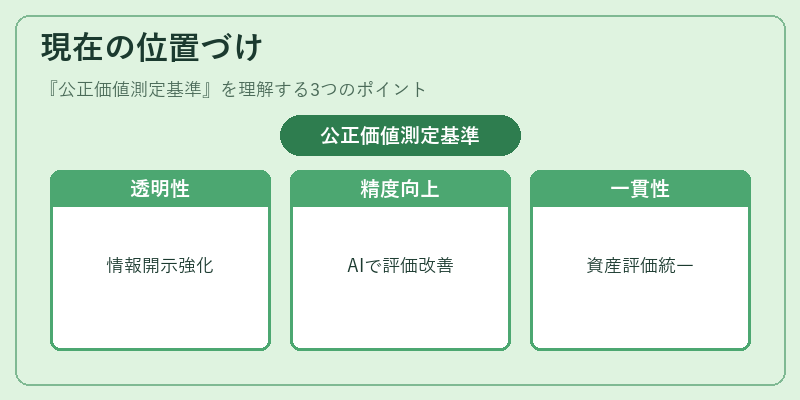
公正価値測定基準は、企業統合報告書やスチュワードシップコード等で求められる持続可能性情報と結びつき、全体的な透明性向上に寄与している。近年ではデジタル化・AI技術の進展により評価モデルの精度が高まり、内部統制やコンプライアンスの観点からも重要視されている。また、親会社と連結子会社間での公正価値適用に関するガイダンスが整備され、企業グループ全体の資産評価の一貫性を確保している。
×
続きを読むには確認が必要です