FATCA withholding agent withholding rateとは、米国内源泉所得に対し、外国金融機関(withholding agent)が徴収すべき税率を定める制度上の金額である。
概要
FATCA(Foreign Account Tax Compliance Act)は、米国納税者が国外に保有する金融口座情報を取得・報告させるために設けられた枠組みである。FATCAの下では、外国金融機関は「withholding agent」として、米国居住者や非居住者の所得に対し米国税務当局(IRS)へ源泉徴収を行う義務が課せられる。この源泉徴収率は、米国内で発生する利子・配当・ロイヤリティ等の「源泉所得」に適用される。法的根拠は、FATCAに基づく条項および米国税法(Internal Revenue Code)の規定にある。
役割と機能
withholding agent withholding rate は、以下のような場面で実務上重要となる。
1. 源泉徴収義務の履行
外国金融機関は、米国居住者や非居住者が受け取る利子・配当等に対し、事前に税率を適用して税金を差し引き、IRSへ送付する。
2. 条約免除の判定
米国と締結した租税条約により低減される場合は、条項に従い別途計算が必要である。
3. 報告義務との連携
源泉徴収額は FATCA の Form 8966 等の報告書に含められ、米国税務当局への情報共有を完了させる。
特徴
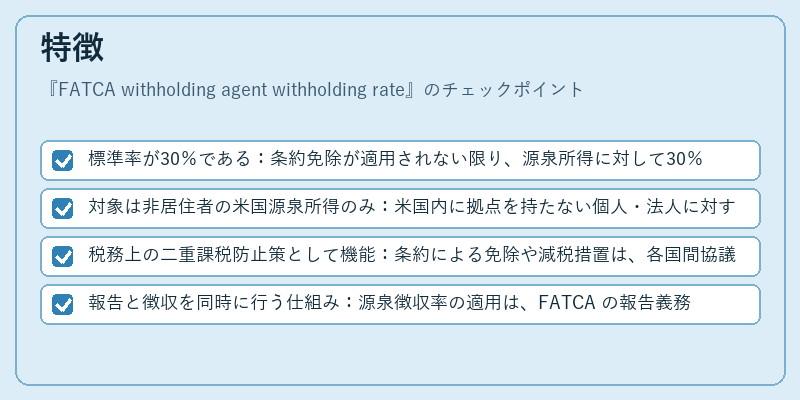
- 標準率が30%である:条約免除が適用されない限り、源泉所得に対して30%が課される。
- 対象は非居住者の米国源泉所得のみ:米国内に拠点を持たない個人・法人に対する支払いが対象である。
- 税務上の二重課税防止策として機能:条約による免除や減税措置は、各国間協議により設定されている。
- 報告と徴収を同時に行う仕組み:源泉徴収率の適用は、FATCA の報告義務と連動して実施されるため、情報漏れが防止される。
現在の位置づけ
近年、国際的な税務透明化の要請により、FATCA は CRS(Common Reporting Standard)や各国の国内法との整合性を図りつつ拡張されている。
- 規制強化:米国以外の金融機関は、源泉徴収率の適用と報告義務を厳格に遵守しなければならない。違反すると重大な罰則が科される。
- 条約改定の影響:各国間で条約が見直されるたびに、免除率や対象所得の範囲が変動するため、withholding agent は常時最新情報を把握し対応する必要がある。
- デジタル化と自動化:電子報告システムの導入により、源泉徴収額の計算・送付プロセスは効率化されているが、同時にサイバーリスクへの対策も求められる。
FATCA withholding agent withholding rate は、米国税務当局と外国金融機関との間で源泉所得を適正に課税するための基盤となる制度的要素として、グローバルな資本取引環境において不可欠な役割を担っている。
続きを読むには確認が必要です