FATCA withholding form W‑8BENとは、米国の税務当局に対し、外国人個人が米源泉所得に関して源泉徴収を免除または軽減する権利を主張するために提出する証明書である。
目次
概要
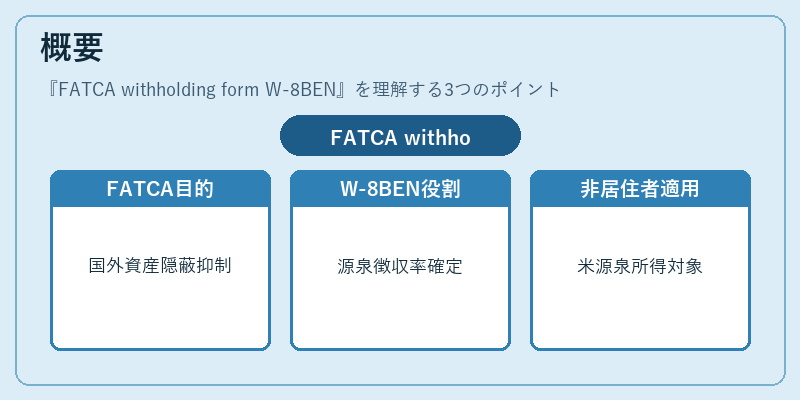
FATCA(Foreign Account Tax Compliance Act)は、米国納税者の国外資産隠蔽を抑制する目的で制定された規制。W‑8BENは、その遵守手続きの一環として、非米国居住者が米源泉所得に対して適切な源泉徴収率を確定させるために用いられるフォームである。
役割と機能
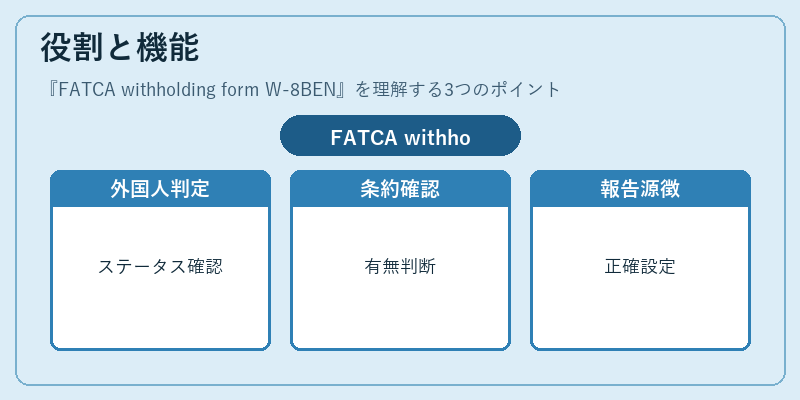
金融機関や支払業者はW‑8BENを受領し、申請者の外国人ステータスを確認するとともに、条約適用の有無を判断する。これにより、米国税務当局への報告義務(Form 1042‐S)と源泉徴収率の設定が正確に行われる。
特徴
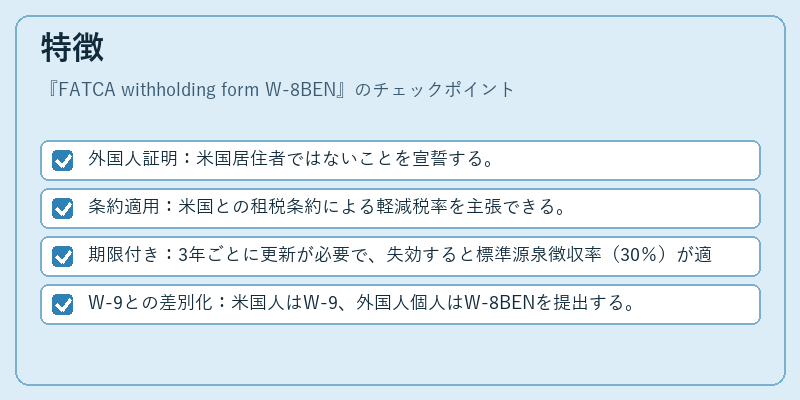
- 外国人証明:米国居住者ではないことを宣誓する。
- 条約適用:米国との租税条約による軽減税率を主張できる。
- 期限付き:3年ごとに更新が必要で、失効すると標準源泉徴収率(30%)が適用される。
- W‑9との差別化:米国人はW‑9、外国人個人はW‑8BENを提出する。
現在の位置づけ
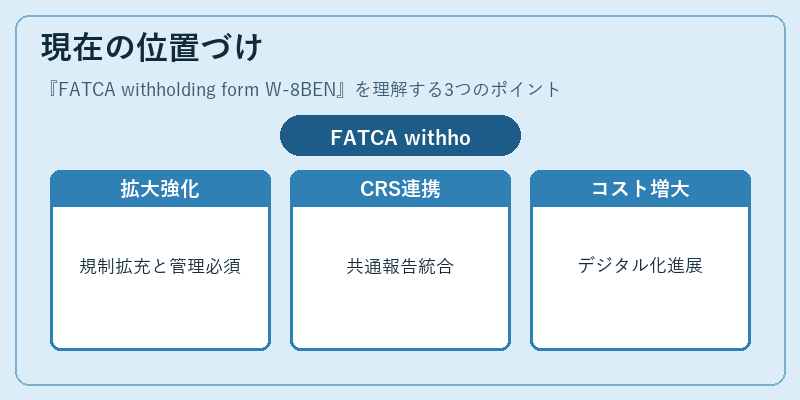
FATCAは継続的に拡大・強化されており、世界中の金融機関がW‑8BENの取得と管理を必須業務としている。近年ではCRS(Common Reporting Standard)との連携やデジタル認証手段の導入が進み、コンプライアンスコストは増大しているが、米国税務当局への違反リスク回避には不可欠である。
×
続きを読むには確認が必要です