遺産分割の分割協議書作成に必要な書類とは、相続人が遺産を公平かつ法的に分割するために、遺言・遺産評価等を裏付ける資料として提出される一連の文書である。
目次
概要
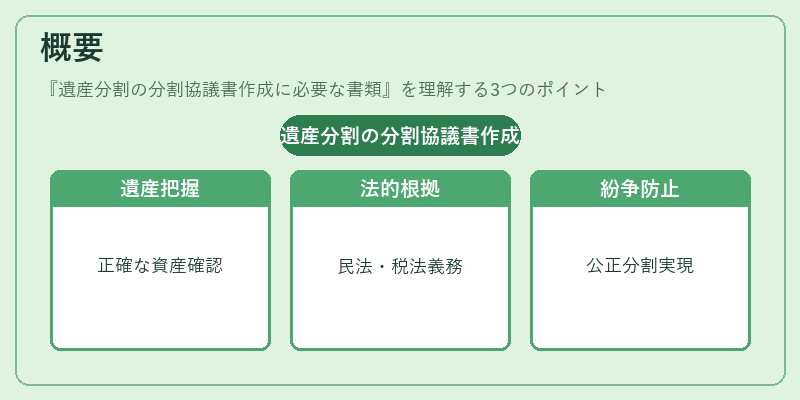
被相続人の死亡後、遺産を正確に把握し、相続税申告や分割協議を円滑に進めるために必要とされる。法的根拠は民法及び相続税法で定められた証明資料義務に基づく。これらの書類は遺産の種類・額が多岐にわたる現代社会において、紛争防止と公正な分割を実現するため不可欠である。
役割と機能
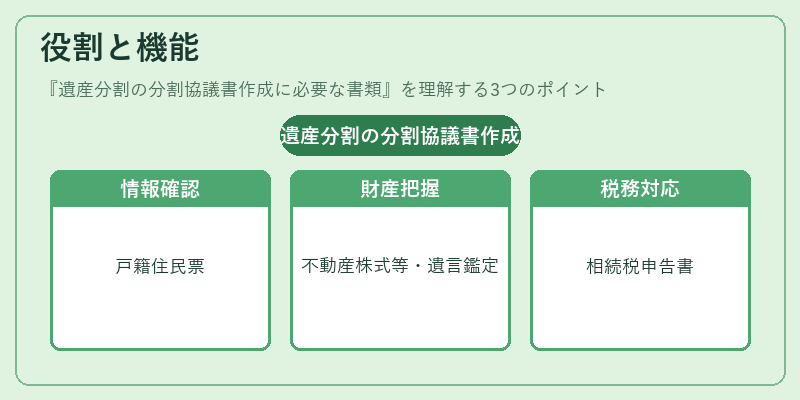
- 被相続人情報の確認:戸籍謄本、住民票、死亡診断書は、相続資格や遺産の範囲を確定させる。
- 財産把握:不動産登記簿謀本・固定資産税評価証明、株式名簿、預金通帳などで実際の資産額と所在地を特定する。
- 遺言の有無と内容確認:遺言書は分割協議における基準となり、存在しない場合は相続人間の合意形成が必要。
- 専門家評価:鑑定書や目録は不動産・株式・芸術品等の価値を客観的に示す。
- 税務対応:相続税申告書類は課税対象額と控除項目を正確に算出するため。
特徴
| 書類 | 主要機能 | 備考 |
|---|---|---|
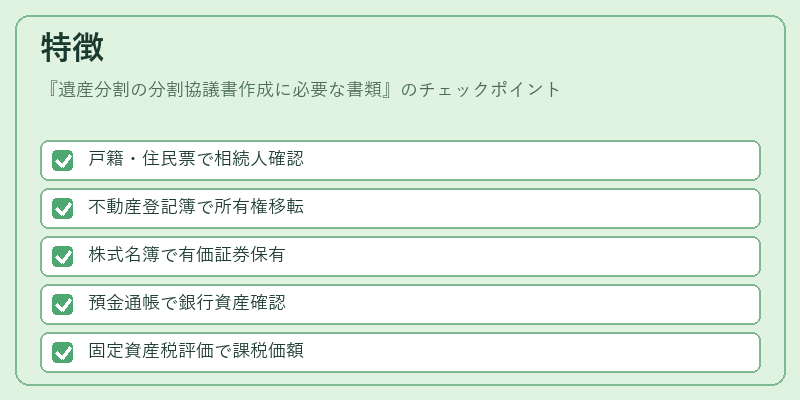
| 戸籍謄本・住民票 | 相続人確認 | 死亡時点の住所が必要 |
| 不動産登記簿謀本 | 土地・建物情報 | 所有権移転手続きに直結 |
| 株式名簿 | 有価証券保有状況 | 取引所残高証明と併用 |
| 預金通帳・金融機関口座情報 | 銀行資産確認 | 電子データの提出も可 |
| 固定資産税評価証明 | 市町村課税価額 | 相続税計算の基準になることが多い |
| 遺言書 | 分割指示・遺志表明 | 有効性を確保するために公正証書化推奨 |
| 専門家鑑定書 | 価値評価 | 不動産、株式以外の資産にも適用 |
| 相続税申告書類 | 税務処理 | 期限内提出が義務付けられる |
現在の位置づけ
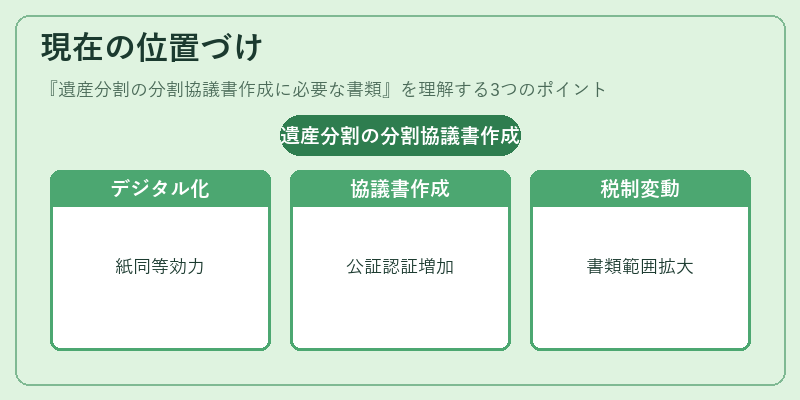
近年、デジタル化に伴い電子証明書やオンライン申請システムが普及しているものの、法的効力は紙媒体と同等に保たれている。相続人間で合意形成を行う際には、これらの書類を基にした分割協議書(分割協議書草案)を作成し、公証役場で認証するケースが増えている。また、相続税率や控除額の変動により、必要書類の範囲も拡大傾向にある。金融機関・不動産管理会社は、データ共有プラットフォームを通じて情報の一元化を図ることで、分割手続きの迅速化と紛争防止に寄与している。
×
続きを読むには確認が必要です