遺産分割の分割対象負債の清算とは、相続人が遺産を分割する際に、遺産から差し引くべき負債を整理・支払う手続きを指す。
目次
概要
遺産分割の前提として、被相続人が残した負債は遺産全体から優先的に処理される必要がある。本手続きは、法定相続分や遺留分を算出する際に基礎となり、相続税計算にも直結する。遺産の資産価値を正確に把握し、公平な分割を実現するために設けられた規程である。
役割と機能
清算は、相続人間での遺産分配前に負債を整理し、残余資産額を確定させる。銀行・クレジットカード会社等への支払手続きを行い、未払い金や担保付きローンを優先的に処理することで、後続の遺産分割計算が円滑になる。また、相続税評価額の算出基礎としても機能し、税務調査時の証拠資料となる。
特徴
特徴は次の通りである。
- 優先順位が法定により明確化されている(担保付き債権・生活費等優先)
- 分割対象負債を事前に清算することで、遺産評価額が安定し分配計算が簡素化
- 破産手続きと同様の法的根拠はないため、相続人間で合意や裁判所命令が必要
これらは他の債務整理手続きとは異なり、遺産全体の価値を保護しつつ公平に負担を分配する点が特徴的である。
現在の位置づけ
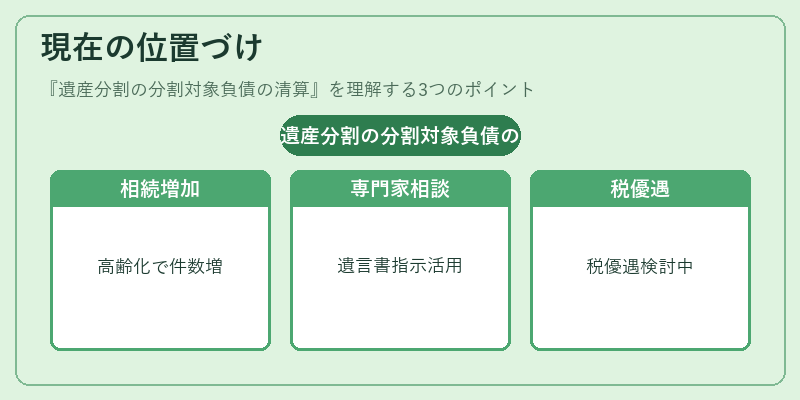
近年では、高齢化社会に伴う相続件数増加と、デジタル資産や不動産投資信託等多様な負債形態が登場したことで、分割対象負債の清算手続きはますます重要視されている。専門家による事前相談や遺言書における負債整理指示を活用するケースが増加し、税務上の優遇措置も検討されるようになっている。
×
続きを読むには確認が必要です