遺産分割における相続人分割比率とは、相続人各自が遺産から受け取るべき割合を示す数値である。
目次
概要
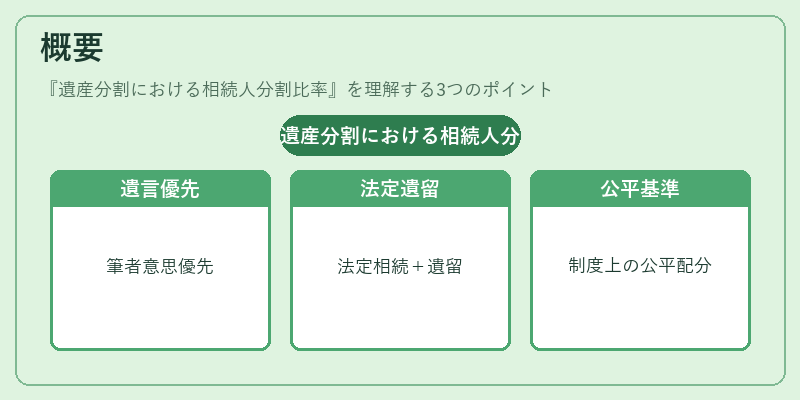
遺産分割に際し、遺言書の有無や法定相続分によって決定される比率は、財産の公平な配分を図るために設けられた制度上の基準である。遺言が存在する場合は筆者の意思が優先される一方、遺留分や法定相続人の権利保護を考慮しつつ、比率は調整される。
役割と機能
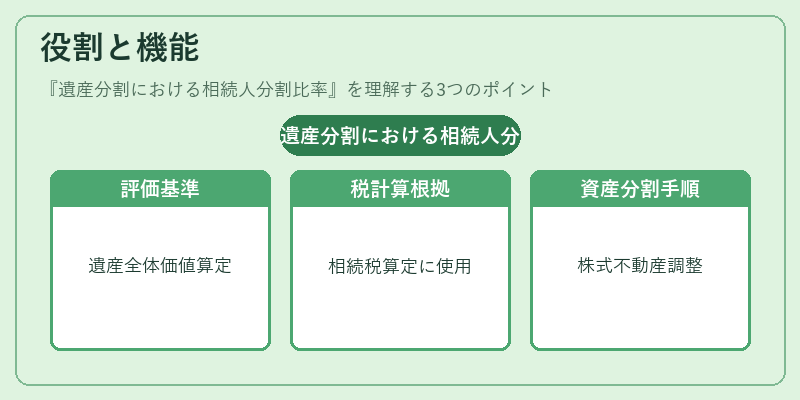
この比率は遺産全体の評価額に対して各相続人が取得する金銭価値を算出する際の係数となり、相続税計算や不動産・株式等の分割手続きの根拠資料として機能する。特に企業株式や不動産など非現金資産の場合、評価額と比率から取得価格を決定し、譲渡制限や相続税対策に活用される。
特徴
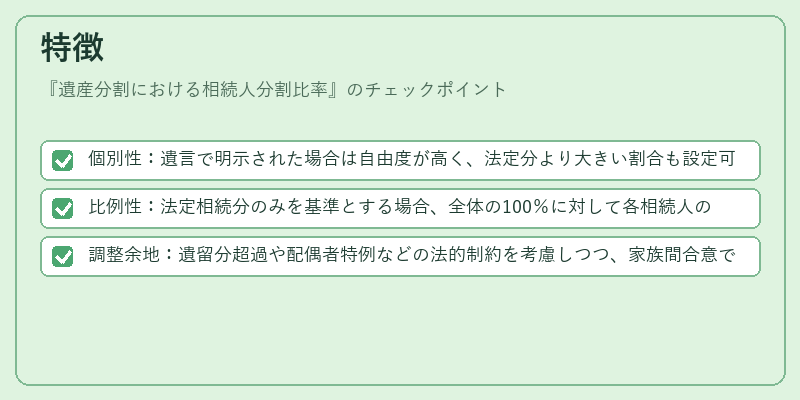
- 個別性:遺言で明示された場合は自由度が高く、法定分より大きい割合も設定可能。
- 比例性:法定相続分のみを基準とする場合、全体の100%に対して各相続人の比率が正確に反映される。
- 調整余地:遺留分超過や配偶者特例などの法的制約を考慮しつつ、家族間合意で微調整が行われる。
現在の位置づけ
近年は相続税率の引き上げや遺言執筆促進策により、比率設定の重要性が高まっている。特に事業承継では株式分割比率を明確化し、後継者間の対立防止とスムーズな資産移転を図るケースが増加している。また、税務調査時には比率の根拠資料として遺言書や相続人同意書が要求されるため、正確な記録保持が不可欠となっている。
×
続きを読むには確認が必要です