IFRS 2 株式報酬会計(付与日)とは、企業が従業員や取締役に対して株式または株式相当価値の報酬を付与する際、その費用認識と測定方法を規定した国際財務報告基準である。
目次
概要
IFRS 2 は、株式報酬(share‑based payments)に関わる会計処理を統一化し、投資家や債権者が企業の実質的な負担を正確に把握できるよう設計された。付与日(grant date)は、その測定基準点であり、報酬契約締結時における株式の公正価値を算出することで費用計上のベースとなる。この基準は、従来の国別会計規則が分散していた株式報酬処理を統一し、企業間比較性と透明性を向上させた。
役割と機能
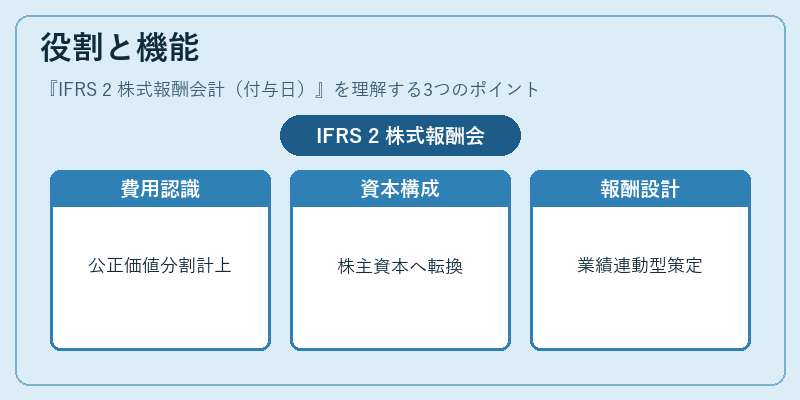
- 費用認識:付与日公正価値をベースに、権利行使までの期間(vesting period)で分割して損益計算書へ計上。
- 資本構成への影響:株式報酬は負債ではなく株主資本に計上されるため、貸借対照表の構造を変化させる。
- キャッシュフローへの影響:費用計上は非現金項目であるが、将来の株式発行や権利行使時に現金流出が生じる可能性があるため、キャッシュ・フロー計算書の注記で説明される。
- 報酬設計:企業はIFRS 2 に準拠した上で、業績連動型や期間ベースの報酬を設計し、経営資源の最適配分を図る。
特徴
| 項目 | 内容 |
|---|---|
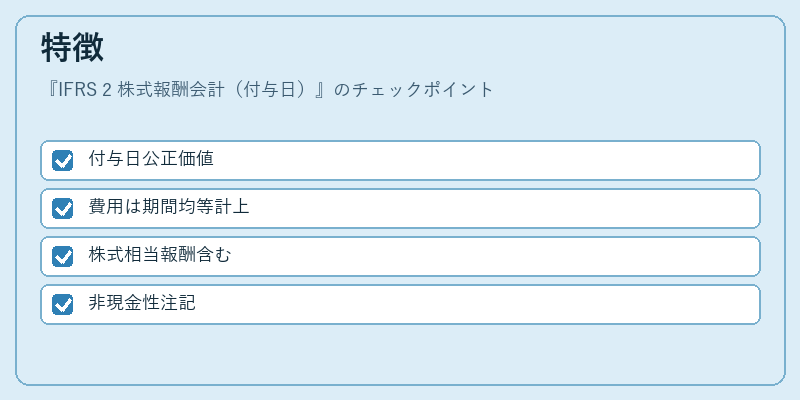
| 測定基準 | 付与日の公正価値。市場価格が利用できない場合はオプション評価モデル(ブラック‑ショールズ等)を用いる。 |
| 認識期間 | 権利行使までの期間で均等に費用計上。ただし、業績条件や退職時点での加速・減速がある場合はその都度調整。 |
| 株式相当価値 | 株式以外にもストックオプション、制限付株式、パフォーマンスシェアなど、株式に類似した報酬を含む。 |
| 非現金性 | 費用は損益計算書に計上されるが、実際の資金支出は将来発生するためキャッシュフローへの影響は注記で補足。 |
IFRS 2 の適用範囲は株式報酬を行う全ての企業に及び、特に多国籍企業や上場企業では統一的な開示が求められる。
現在の位置づけ
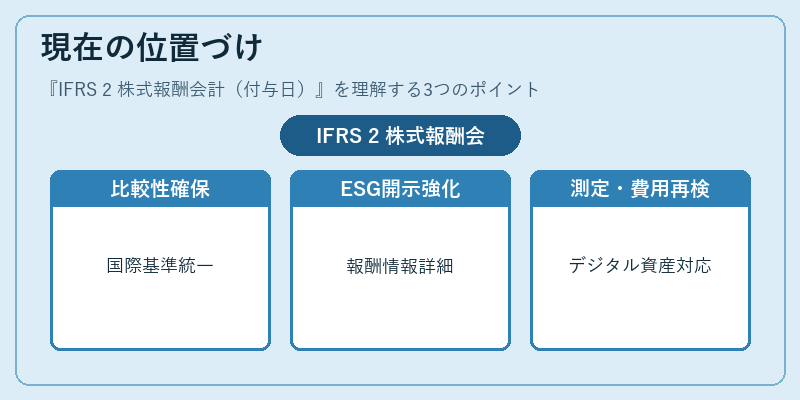
- 普及度:IFRS 2 は世界中で採用される主要国際基準の一つとして、株式報酬に関する会計情報の比較可能性を担保している。
- 規制動向:近年はESG(環境・社会・ガバナンス)開示が重視され、株式報酬の構成やその影響範囲について詳細な開示が求められるケースが増加。
- 技術革新:デジタル資産や暗号通貨を含む報酬形態の登場に伴い、IFRS 2 の測定方法や開示要件が再検討される動きがある。
- コスト管理:株式報酬は企業価値に対する負担と見なされるため、財務指標(ROIC、WACC)への影響を考慮した経営判断が重要視されている。
IFRS 2 株式報酬会計(付与日)は、株式報酬の公正価値測定と費用認識を統一的に規定し、投資家や債権者へ企業の実質負担を透明化するための基盤である。
×
続きを読むには確認が必要です