統合報告の情報開示トレンドとは、企業が財務・非財務情報を一体化して開示する際に観測される時系列的変化やパターンを指す。
概要
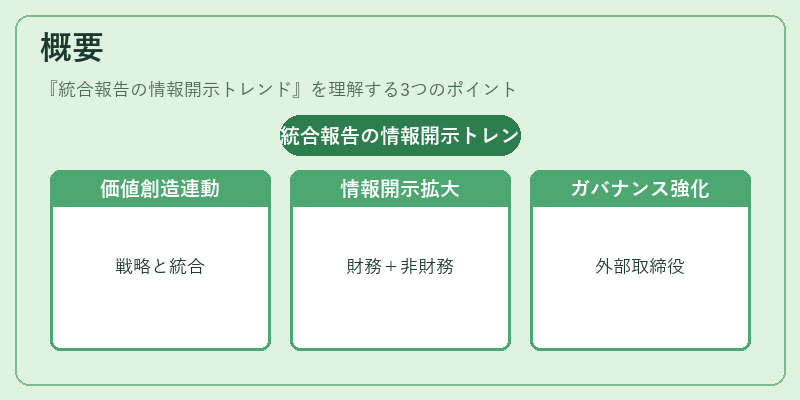
統合報告(Integrated Reporting, IR)は、経営戦略の根底にある価値創造プロセスを総合的に捉え、投資家・ステークホルダーへ情報提供する枠組みとして策定された。従来の財務諸表は単なる数値報告に留まっていたが、IRは企業活動の全体像とその影響を包括的に示すことを目的としている。そのため、統合報告の情報開示トレンドは、会計基準やガバナンス規制の変化、投資家ニーズの拡大、サステナビリティへの関心高揚といった外的要因に応じて進化してきた。企業がIRを採用する際には、社外取締役・指名委員会・監査役会などガバナンス構造の整合性も重要視される。
役割と機能
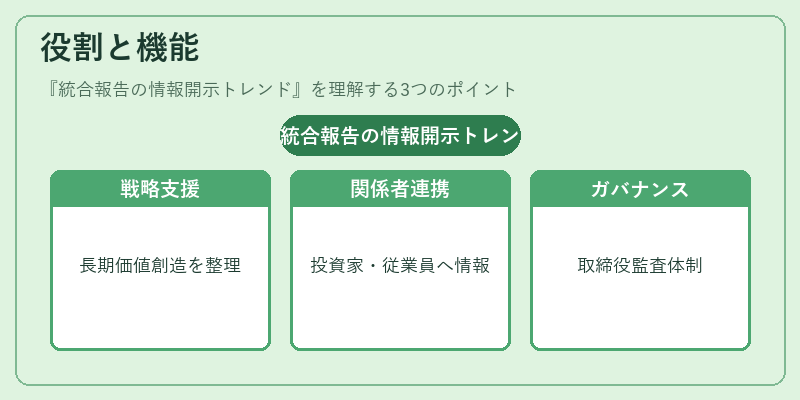
統合報告は、財務情報だけでなく環境・社会・ガバナンス(ESG)要素を組み込むことで、企業価値創造の全体像を可視化する。主要な機能としては以下が挙げられる。
- 戦略的意思決定支援:長期的価値創造に関わるリスク・機会を整理し、経営層の意思決定プロセスを補完。
- ステークホルダーコミュニケーション:投資家だけでなく従業員・顧客・規制当局へも一貫した情報提供が可能。
- ガバナンス強化:社外取締役や監査役会の監督機能を補完し、内部統制とコンプライアンス体制への反映を促進。
実務上は、IRレポート作成に際して指名委員会が戦略方針を策定し、社外取締役がレビュー、監査役会がリスク管理の適正性を検証するというフローが一般的である。これにより、統合報告は単なる情報開示手段ではなく、ガバナンス機構全体の一部として位置づけられる。
特徴
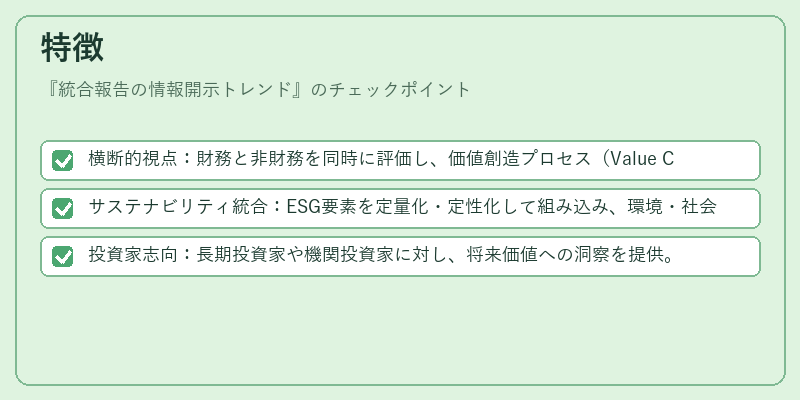
- 横断的視点:財務と非財務を同時に評価し、価値創造プロセス(Value Creation Framework)を明示。
- サステナビリティ統合:ESG要素を定量化・定性化して組み込み、環境・社会的影響の測定が可能。
- 投資家志向:長期投資家や機関投資家に対し、将来価値への洞察を提供。
これらは従来の財務報告と明確に差別化される点である。特に「連結子会社」や「親会社」の情報統合が求められるケースでは、IRのフレームワークが不可欠となり、企業全体の価値創造を一貫して評価できる。
現在の位置づけ
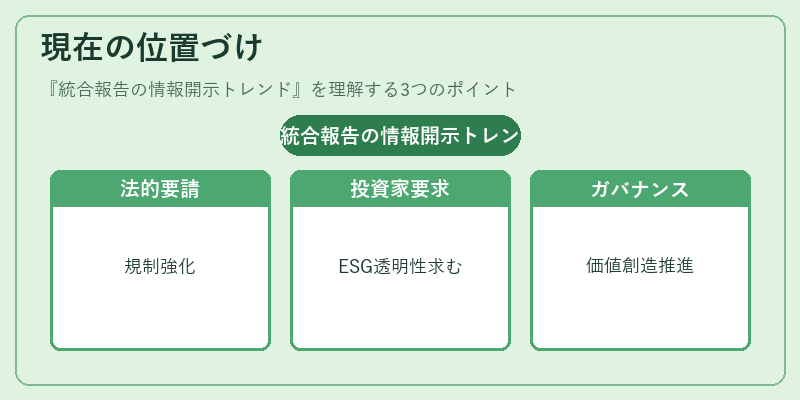
近年、国際的な規制枠組み(例:EU CSRD)や国内ガバナンスコードの更新に伴い、統合報告は法的・市場的要請として強化されている。投資家からはESG情報の透明性が求められ、敵対的買収防衛策やスチュワードシップコードとの連携も進む傾向にある。また、SOX法や内部統制基準といったコンプライアンス要件を満たすための情報開示としても位置づけられ、企業はIRを通じてリスク管理体制を可視化し、監査対象外の非財務指標に対する信頼性を高める。こうした動向は、統合報告が単なる報告書ではなく、企業価値創造とガバナンス強化を同時に推進する重要ツールであることを示している。
続きを読むには確認が必要です