統合とは、複数の金融サービスやテクノロジー要素を一体化し、ユーザーにシームレスな取引体験を提供する仕組みである。
概要
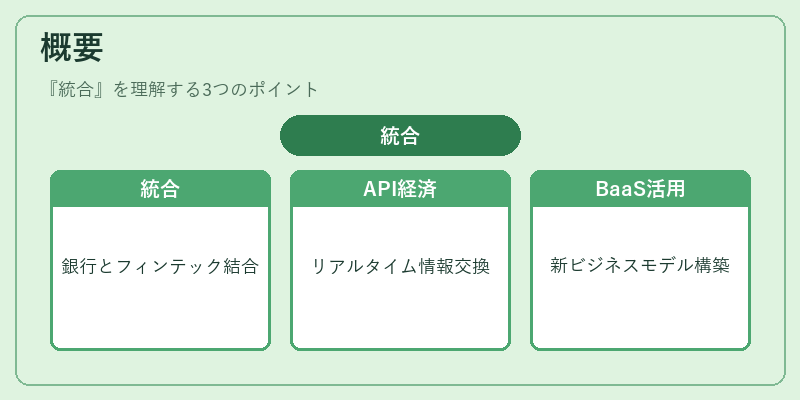
統合は、従来は分散していた銀行業務とフィンテック企業が持つデータ・サービスを結び付けることで実現される。欧州連合のPSD2や各国のオープンバンキング規制がAPI経済を加速させ、顧客は一つのアプリで複数の金融機能にアクセスできるようになった。統合の必要性は、単にサービスを結合するだけではなく、データフローとプロセスを共通化し、リアルタイムな情報交換と決済処理を可能にする点にある。その結果、金融機関はBaaS(Banking as a Service)や組込型金融(Embedded Finance)を活用して、新たなビジネスモデルを構築できるようになった。
役割と機能
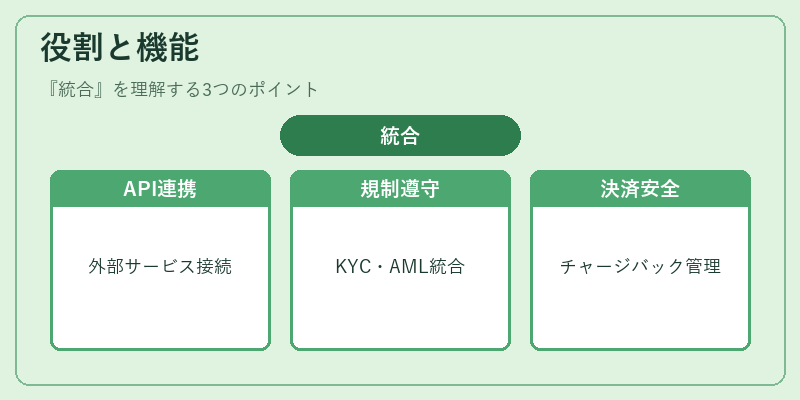
統合は以下の場面で重要な役割を果たす。
- API銀行:銀行が提供するRESTful APIを通じて、外部サービスに口座情報や決済権限を安全に共有できる。
- KYC/AML:顧客本人確認とアンチマネーロンダリング検証を統合プラットフォーム上で一括処理し、法規制遵守を効率化する。
- モバイル決済・QRコード決済:モバイルウォレットやQRコードを利用した支払手段と銀行口座を接続し、即時入金を実現。
- トークナイゼーション・3Dセキュア:カード情報の安全な取り扱いを統合化し、決済時のリスクを低減。
- チャージバック管理:返金や紛争解決プロセスを一元化し、顧客満足度とコスト削減を両立。
特徴
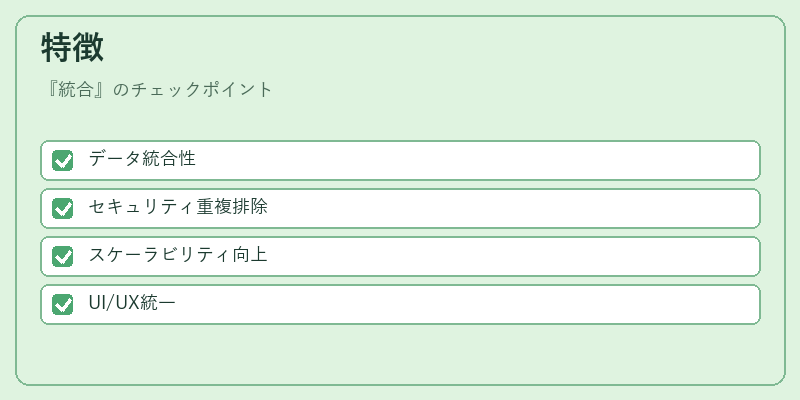
| 特色 | 説明 |
|---|---|
| データ統合性 | 複数のソースからリアルタイムに情報を取得し、一貫したビューを提供。 |
| セキュリティ層の重複排除 | PCI DSSやGDPR等、複数規制への対応を一括で管理。 |
| スケーラビリティ | マイクロサービスアーキテクチャとAPIゲートウェイにより、機能追加が容易。 |
| 顧客体験の統一 | UI/UXは単一インターフェースで提供され、操作性を向上。 |
現在の位置づけ
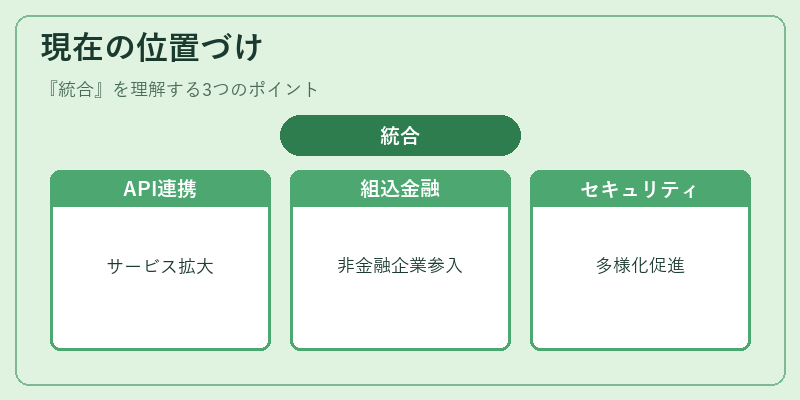
近年、統合は金融業界のデジタルトランスフォーメーションに不可欠な要素となっている。PSD2以降、銀行はAPI公開義務を課せられ、サードパーティプロバイダーとの協働が進むことでサービス拡張が加速した。また、組込型金融の台頭により、非金融企業も自社アプリ内で決済やローン機能を提供できるようになった。統合はこれらの動きを支える基盤として位置づけられ、セキュリティとコンプライアンスを確保しつつ、ビジネスモデルの多様化を促進している。今後もトークナイゼーションや3D Secure 2.0への移行、QRコード決済の普及拡大に伴い、統合の重要性はさらに高まる見込みである。
続きを読むには確認が必要です