原状回復費税務申告とは、賃貸物件等に発生した原状回復費用を税務上の損金として計上するための手続きである。
目次
概要
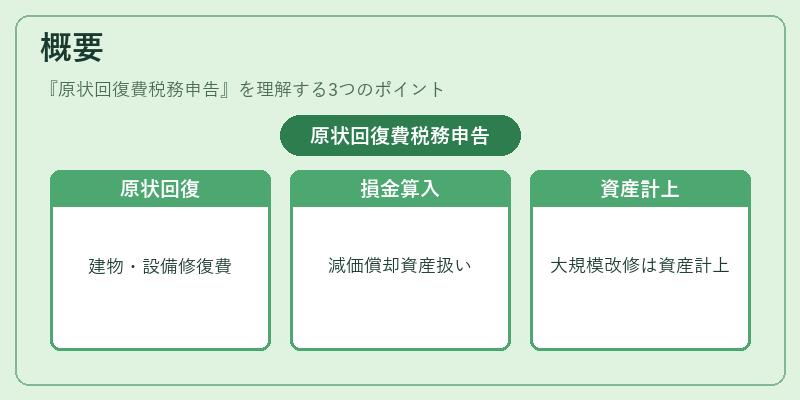
原状回復費は、建物や設備が使用後に元の状態へ戻すために必要な経費であり、賃貸契約終了時に発生することが多い。税務申告では、この費用を「減価償却資産等の原状回復費」として損金算入できるか否かが重要となり、特定の要件(例えば、建物の耐久年数に応じた分割計上や、修繕費と区別する基準)を満たす必要がある。日本の税法では、原状回復費は「損金算入可」とされる一方で、一定額以上の大規模改修については「資産計上」になるケースも存在し、その判断に税務署との調整が求められる。
役割と機能
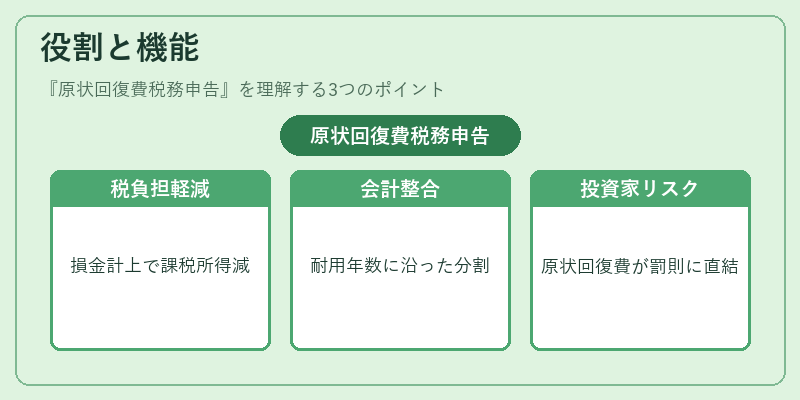
- 税負担の最適化:原状回復費を損金として計上することで、課税所得を減少させる。
- 会計処理の一貫性維持:建物の耐用年数に沿った分割計上を行い、会計基準と税務基準の整合性を保つ。
- 投資家情報提供:REIT等の投資信託では、原状回復費の処理方法がファンドの収益性に直結するため、開示義務として重要視される。
- リスク管理:適切な申告を行わないと税務調査で追徴課税や罰則が科せられるリスクがある。
特徴
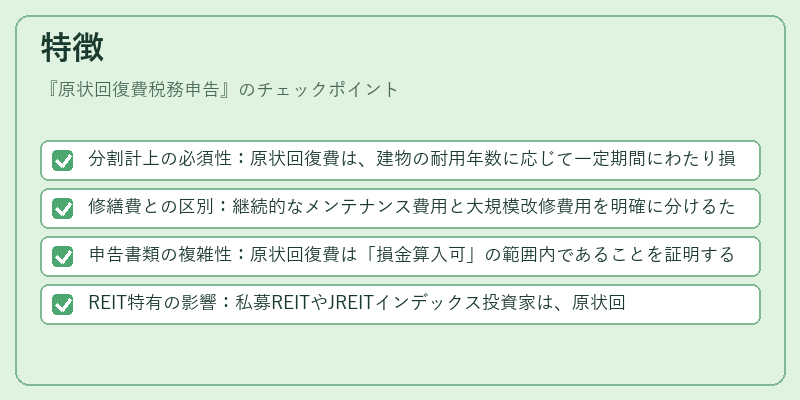
- 分割計上の必須性:原状回復費は、建物の耐用年数に応じて一定期間にわたり損金算入する必要がある。
- 修繕費との区別:継続的なメンテナンス費用と大規模改修費用を明確に分けるため、税務上の分類基準が厳格である。
- 申告書類の複雑性:原状回復費は「損金算入可」の範囲内であることを証明するため、工事見積書や施工完了証明など多岐にわたる資料が求められる。
- REIT特有の影響:私募REITやJREITインデックス投資家は、原状回復費の税務処理を重要視し、ファンドレポートで詳細に開示するケースが増えている。
現在の位置づけ
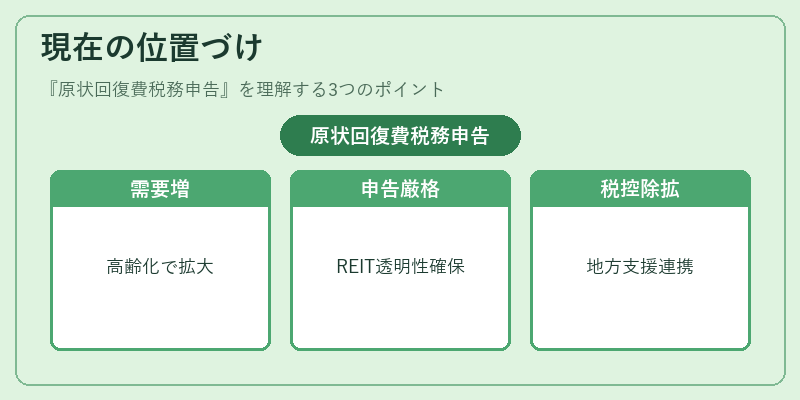
近年、都市再生や高齢化社会の進展に伴い、賃貸物件の原状回復需要は増加傾向にある。税務上では、減価償却資産の管理と同時に「原状回復費」の適切な計上が求められ、特にREIT運用者は投資家への透明性確保を図るため、申告手続きを厳格化している。加えて、地方自治体や国の再生支援策との連携で、原状回復費の税額控除制度が拡充されつつあり、税務申告は単なる会計処理を超えた投資判断に直結する重要項目となっている。
×
続きを読むには確認が必要です