原状回復費税務損金算入指標とは、建物や土地の使用・賃貸に伴う修繕・改修等で発生する費用を税務上損金として計上できる基準となる指標である。
概要
原状回復費税務損金算入指標は、法人税法の中で「減価償却」と「経費」の区分を明確にするために設けられた概念です。建物・構造物の使用期間や修繕頻度が不均一な不動産取引では、損金算入の可否が税務上重要となります。この指標は、原状回復費用を「経費」として即時に計上できるか、あるいは資本的支出として減価償却対象とすべきかを判断する基準を提供します。特にREITや不動産投資法人においては、税務上の処理が収益性評価に直結するため、実務で頻繁に参照されます。
役割と機能
原状回復費税務損金算入指標は、以下のような場面で活用されます。
- 会計処理:修繕費を即時経費化するか資産計上して減価償却するかを決定し、財務諸表に反映させる。
- 税務申告:法人税・住民税の損金算入基準として使用され、課税所得を調整する。
- 投資評価:REITや不動産ファンドが発行する公募・私募証券において、原状回復費用の税効果を示す指標として投資家へ情報提供する。
- 内部統制:建物管理者や経営企画部門が、修繕計画と税務上の処理を一元化し、リスクを低減する。
特徴
- 費用分類の明確化:即時損金算入対象か減価償却対象かを事前に判定できる。
- 統一基準:各種不動産(住宅・商業施設・オフィス等)で共通の指標として適用可能。
- 税務リスク軽減:誤った費用計上による課税トラブルを防止する。
- 柔軟性と制約:原状回復費用が大規模な改修・再建に該当すると、資本的支出として扱われるため、損金算入の範囲は限定される。
現在の位置づけ
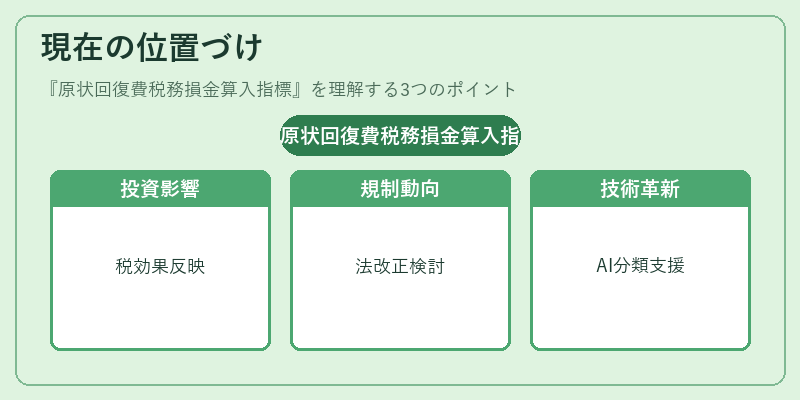
近年、不動産市場ではサブリース契約やREITの多様化が進む中で、原状回復費税務損金算入指標は重要な役割を担っています。
- 投資判断への影響:税効果が直接 NOI(Net Operating Income)に反映されるため、キャップレートや配当利回りの計算に不可欠です。
- 規制動向:法人税法の改正や会計基準の変更により、指標の適用範囲や計算方法が見直されるケースが増加しています。
- テクノロジー導入:クラウド型資産管理システムやAIによる費用分類支援ツールが普及し、実務での精度と効率が向上しています。
- 市場慣行:JREITインデックスや私募REITの開示基準においても、この指標を参照した税務処理情報が求められるようになってきています。
原状回復費税務損金算入指標は、不動産投資・管理における税務最適化と財務健全性の両立を支える基盤的概念として、今後も継続的な注目が期待されます。
続きを読むには確認が必要です