配当受取率とは、投資対象が得る年間配当金をその時点の基準価額または価格で割った比率であり、投資家にとって収益性の指標となる。
目次
概要
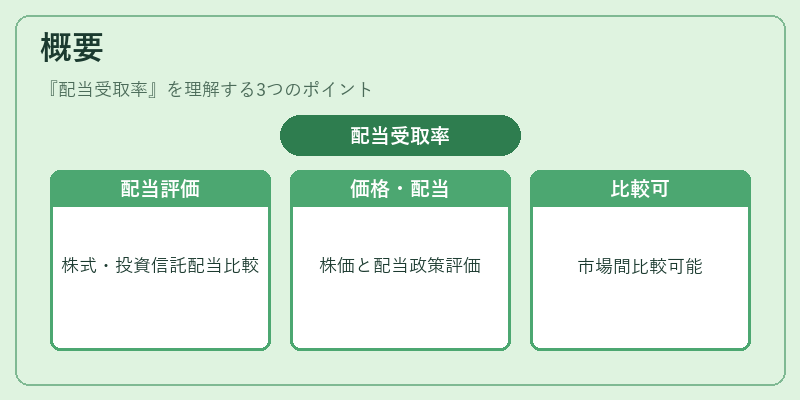
配当受取率は、株式や投資信託・ETFが発行する配当金の水準を相対的に評価するために生まれた指標である。株価変動と配当政策の両面から資産運用の実質リターンを把握し、同一市場内や異なる投資対象間で比較を可能にした。
役割と機能
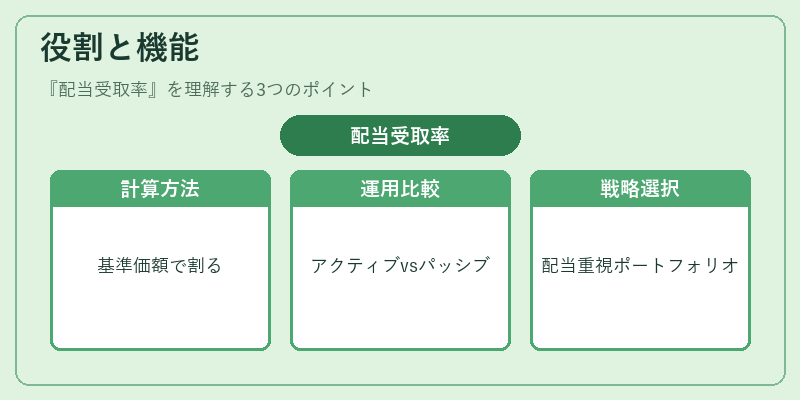
投資信託・ETFでは、ファンド単位で受け取る配当金額を基準価額で割り算することで計算され、投資家は「どれだけの現金フローが期待できるか」を判断材料にする。アクティブ運用とパッシブ運用の差異を示す指標としても利用され、ポートフォリオ構築時に配当重視の戦略選択や分散効果評価に役立つ。
特徴
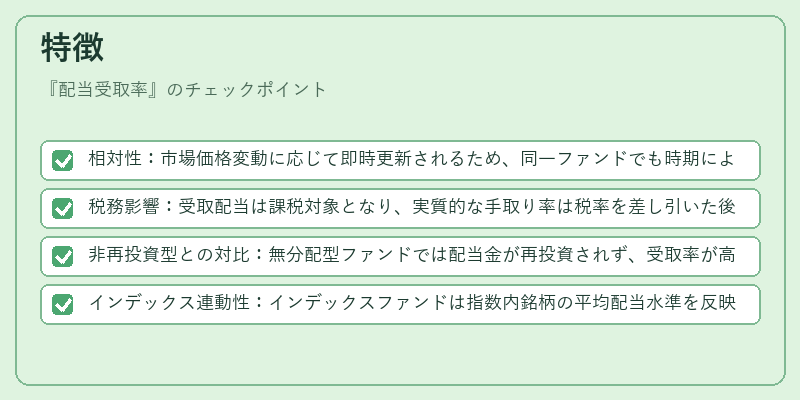
- 相対性:市場価格変動に応じて即時更新されるため、同一ファンドでも時期によって大きく変動する。
- 税務影響:受取配当は課税対象となり、実質的な手取り率は税率を差し引いた後で評価すべき点がある。
- 非再投資型との対比:無分配型ファンドでは配当金が再投資されず、受取率が高くなる傾向にある。
- インデックス連動性:インデックスファンドは指数内銘柄の平均配当水準を反映しやすい一方で、個別株式の配当政策変更による影響を受けやすい。
現在の位置づけ
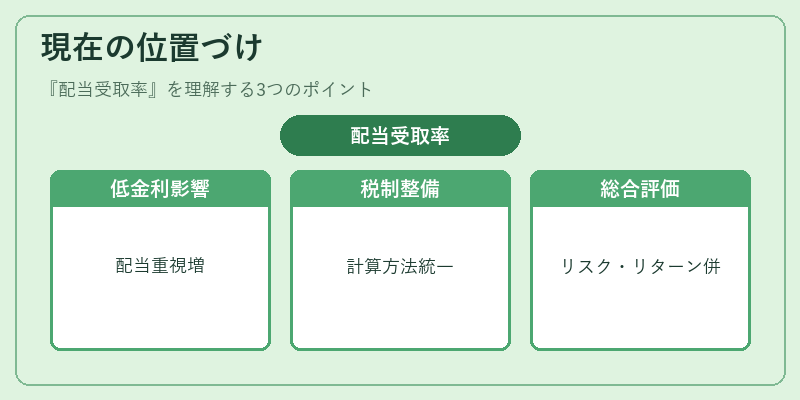
低金利環境下では、配当受取率が投資家にとって重要な収益源となり、インデックスファンド・スマートベータ商品などで高配当銘柄への比重調整が行われるケースが増えている。規制面では、税務上の扱いを明確化する動きや投資信託の情報開示基準において受取率の算出方法が標準化されつつある。市場全体としては、配当受取率を単一指標とせず、総合リスク・リターン評価の一部として位置付ける傾向が顕著である。
×
続きを読むには確認が必要です