配当分離課税の非課税対象株式とは、一定の口座で保有される株式に対して、配当所得が特定の非課税枠内で課税されないように設けられた制度上の分類である。
概要
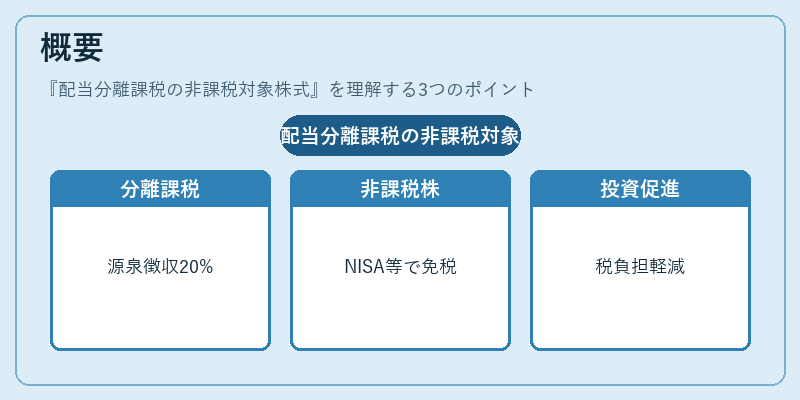
日本の個人投資家向け税制は、配当金を「分離課税」とし、源泉徴収で約20%(所得税+復興特別所得税+住民税)を適用する仕組みが採用されている。これに対して、NISAやiDeCoなどの特定口座では、配当金を非課税対象とする制度が設けられている。この「非課税対象株式」とは、上記のような特別口座内で保有された株式を指し、同口座において分離課税の対象外となる株式群として定義されている。
この分類は、個人投資家が長期的かつ積立型に資産形成を行う際の税負担軽減策として位置づけられ、投資意欲を喚起する目的で整備された。
役割と機能
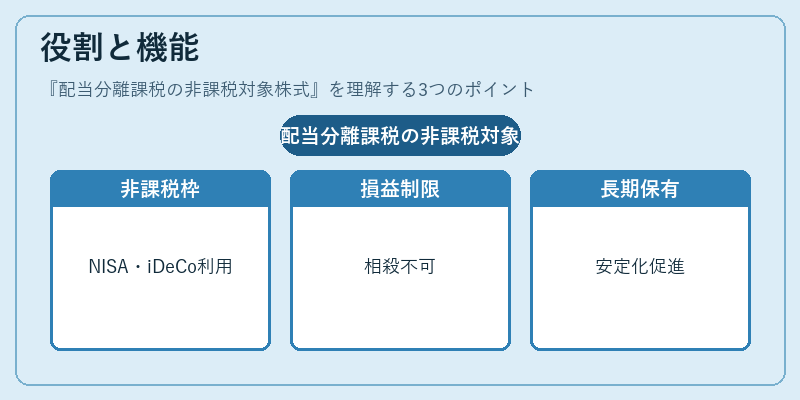
非課税対象株式は、主に以下のような場面で活用される。
-
NISA口座
NISA(少額投資非課税制度)では、年間一定額までの配当金が非課税になるため、保有する株式を「非課税対象」として扱う。これにより、投資家は源泉徴収税率を回避し、実質的なリターンを最大化できる。 -
iDeCo(個人型確定拠出年金)
iDeCo口座内で配当が発生した場合も同様に非課税となり、退職所得時の税負担を軽減する役割を果たす。 -
損益通算・分離課税との併用
非課税対象株式から得られる配当は、他口座で発生した損失と相殺できないため、投資家は「非課税」と「課税」のバランスを考慮しながらポートフォリオを構築する。 -
長期保有のインセンティブ
非課税枠が設けられることで、短期売買よりも長期保有を促進し、市場全体の安定化に寄与する。
特徴
| 特色 | 説明 |
|---|---|
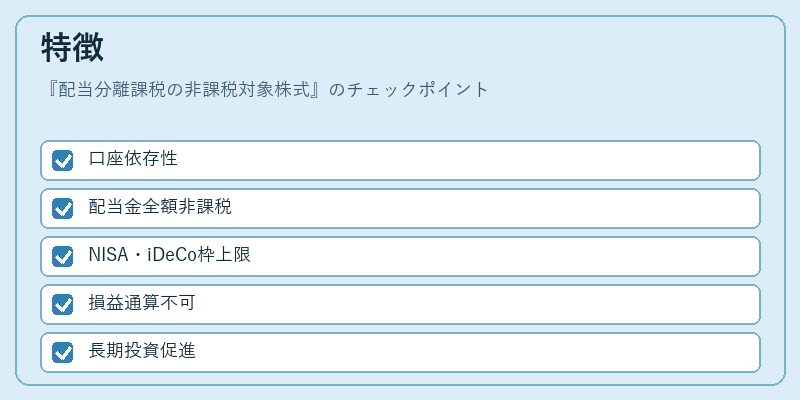
| 口座依存性 | 株式自体ではなく、保有口座(NISA・iDeCo)によって非課税対象か否かが決まる。 |
| 配当金の全額非課税 | 配当金は源泉徴収されず、そのまま投資家に還元される。 |
| 非課税枠の上限 | NISAでは年間上限、iDeCoでは年齢・拠出額によって制限がある。 |
| 損益通算不可 | 非課税対象から得た配当は他口座での損失と相殺できないため、投資戦略に注意が必要。 |
| 長期投資向け設計 | 期間限定の非課税枠(例:一般NISAは5年間)を設けることで、長期保有を促進する。 |
上記表から分かるように、非課税対象株式は「口座依存性」と「配当金全額非課税」という二重の特徴を持ち、投資家が税負担を最小化しつつリターンを最大化するための重要なツールとなっている。
現在の位置づけ
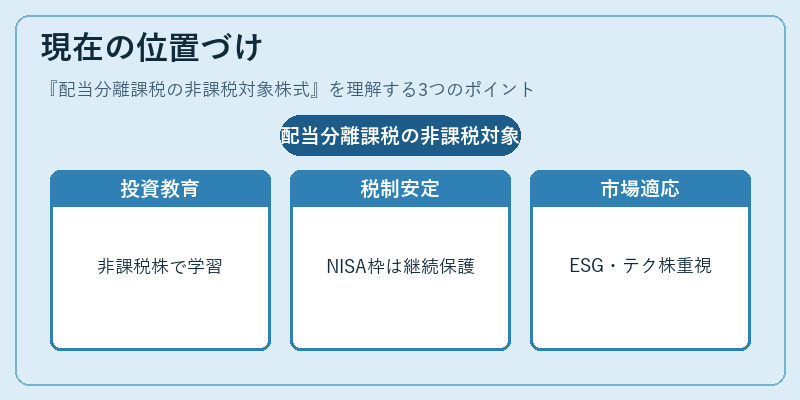
近年、金融市場はデジタル化と国際的な規制強化により変容している。これに伴い、NISAやiDeCoなどの非課税制度も見直しが進められており、配当分離課税の非課税対象株式は以下のような位置づけで注目されている。
-
金融教育・資産形成の柱
政府や金融機関は、個人投資家への金融リテラシー向上を目的に、NISA口座を活用した非課税株式投資を推奨している。 -
規制環境の変化
国際的な税務協力(BEPS)や国内税制改革により、源泉徴収率が見直される可能性があるが、NISA・iDeCo内での非課税枠は現行制度下では安定している。 -
市場動向との連携
ESG投資の拡大やテクノロジー株への関心が高まる中、非課税対象株式を通じた長期保有戦略が投資家にとって魅力的な選択肢となっている。 -
制度改正の影響
新NISA(2024年導入)では、一般口座とつみたて口座の非課税枠が統合され、さらに柔軟な投資戦略が可能になった。この変更により、配当分離課税の非課税対象株式は一層重要性を増している。
総じて、配当分離課税の非課税対象株式は、日本国内で個人投資家が税負担を抑えつつ長期的な資産形成を図る際に不可欠な概念となっており、今後も金融政策や市場環境に応じた制度改正が期待される。
続きを読むには確認が必要です