配当分離課税の非課税対象株主割合とは、個人が保有する株式に対して配当を受け取った際に、一定の保有比率以下の場合に適用される非課税の対象となる株主比率である。
概要
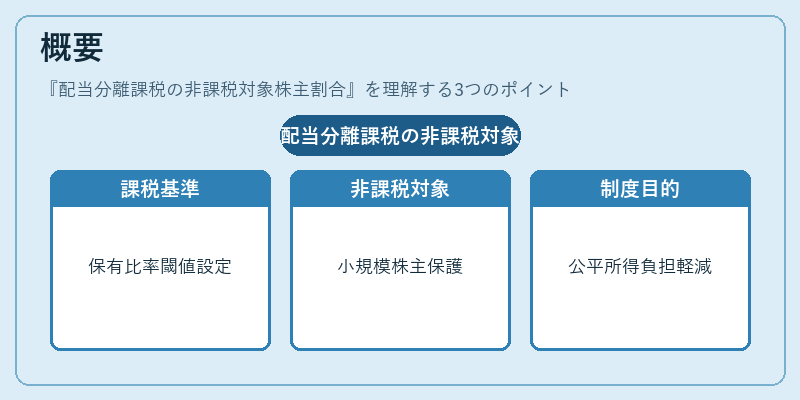
日本の所得税法は、配当金に対して分離課税(20.315%)を採用することで、個人投資家の所得を公平に扱うことを目的としている。この制度下では、一定の保有比率を超える株主は配当金が源泉徴収対象となる一方、保有比率が閾値以下の場合には非課税とみなされる。
この閾値は、投資家が過度に大きな影響力を持つことによる利益相反や市場操作のリスクを抑制し、小規模株主を保護するために設けられたものである。制度導入当初から、個人投資家の税負担軽減と市場の健全性確保が両立できるよう調整されてきた。
役割と機能
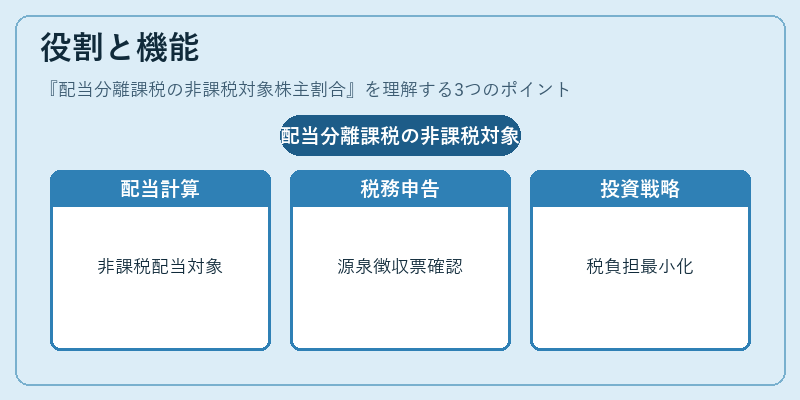
非課税対象株主割合は、企業が配当を支払う際に源泉徴収義務の有無を判断する基準となる。具体的には、以下の場面で活用される。
- 配当金の計算:保有比率が閾値を下回る株主は、企業側から非課税扱いの配当金が送付される。
- 税務申告:個人投資家は、源泉徴収票に記載された非課税区分を確認し、確定申告で適切な処理を行う必要がある。
- 投資戦略:株主比率の変動を監視することで、配当所得の税負担を最小化するポートフォリオ構築に役立つ。
特徴
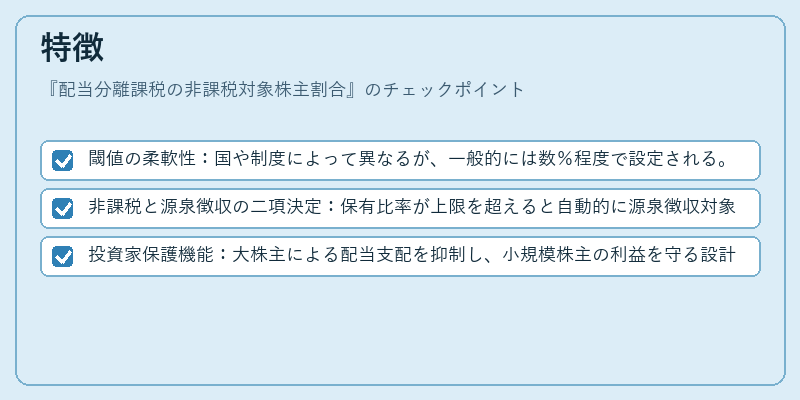
- 閾値の柔軟性:国や制度によって異なるが、一般的には数%程度で設定される。
- 非課税と源泉徴収の二項決定:保有比率が上限を超えると自動的に源泉徴収対象となり、逆に下回れば非課税扱いになる。
- 投資家保護機能:大株主による配当支配を抑制し、小規模株主の利益を守る設計がなされている。
現在の位置づけ
近年、個人投資家の増加と米国市場との連携拡大に伴い、非課税対象株主割合は重要な税務指標となっている。税制改正では、配当金の源泉徴収率や閾値の見直しが検討されることが多く、投資家は最新情報を把握する必要がある。また、NISA・iDeCoなどの非課税口座と併用した場合には、非課税対象株主割合による配当金の扱いが複雑化するため、専門家との相談が推奨される。
この比率は、個人投資家にとって配当所得を最大限に活用する上で不可欠な概念であり、税務計画やポートフォリオ設計の基礎となる。
続きを読むには確認が必要です