iDeCo投資信託投資に関するリスクとは、個人型確定拠出年金(iDeCo)で投資信託を購入・保有する際に生じる市場リスク・運用リスク・税制上のリスクなどを総称したものである。
概要
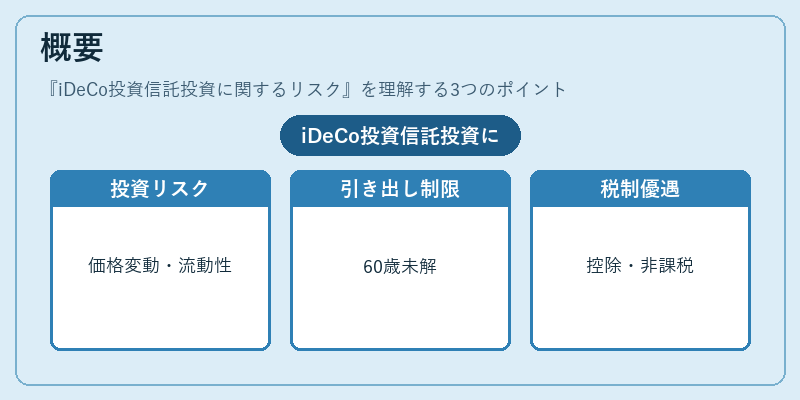
iDeCoは、個人が自ら拠出金額を決定し、確定拠出型年金として資産形成する制度である。投資対象は主に国内外の投資信託(株式・債券・リート等)に限定されるため、投資家は運用会社が設定したファンドを選択し、長期的な積立と分散投資を行うことになる。税制優遇措置(拠出金の所得控除、運用益の非課税、退職時の税率軽減)が魅力である一方、投資対象が市場価格に連動するため、価格変動リスクや流動性リスクが不可避となる。さらに、iDeCoは60歳まで引き出し制限があり、途中解約が認められない点もリスク要因として重要である。
役割と機能
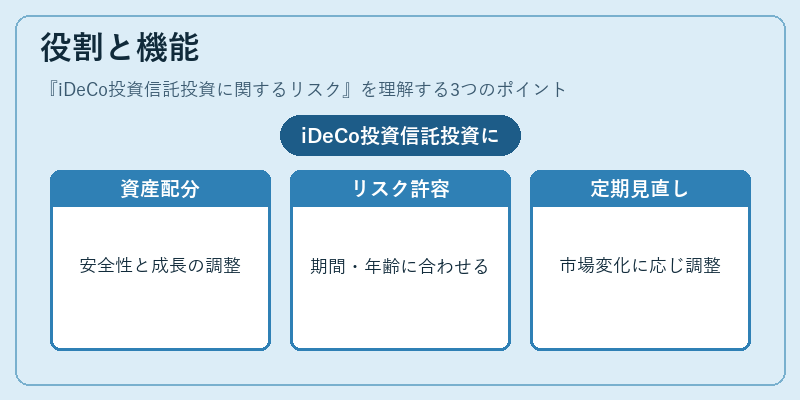
投資信託を通じたiDeCoのリスク管理は、個人年金計画における「安全性」と「成長性」のバランスを取ることが中心となる。具体的には、以下のような場面でリスク評価が行われる。
1. 資産配分決定:株式比率を高めることで将来のリターン期待値を上げつつ、市場下落時の損失を抑えるために債券や金利連動ファンドを併用する。
2. リスク許容度の設定:投資期間、退職予定年齢、他の年金・貯蓄資産との相関性を踏まえて、個々のリスクプロファイルに合ったファンド構成を選択。
3. 定期的な見直し:市場環境や経済指標の変化に応じて投資比率を再調整し、過度な集中リスクを回避する。
特徴
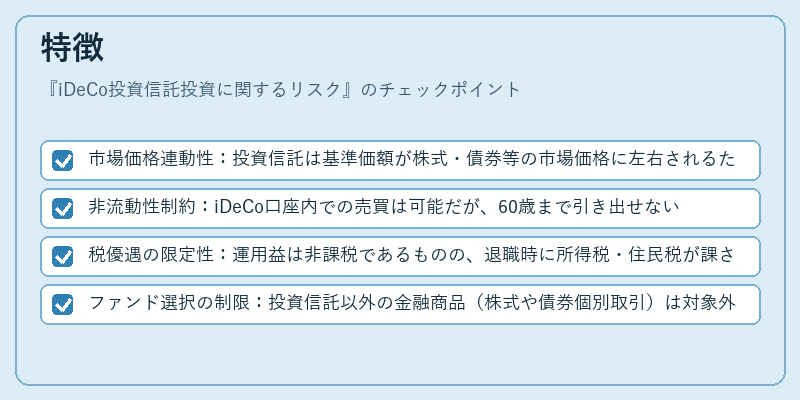
- 市場価格連動性:投資信託は基準価額が株式・債券等の市場価格に左右されるため、短期的な価格変動による損益が発生しやすい。
- 非流動性制約:iDeCo口座内での売買は可能だが、60歳まで引き出せない点が資金調達リスクを増大させる。
- 税優遇の限定性:運用益は非課税であるものの、退職時に所得税・住民税が課されるため、実質的な税負担が発生する。
- ファンド選択の制限:投資信託以外の金融商品(株式や債券個別取引)は対象外であり、投資戦略の柔軟性に上限がある。
現在の位置づけ
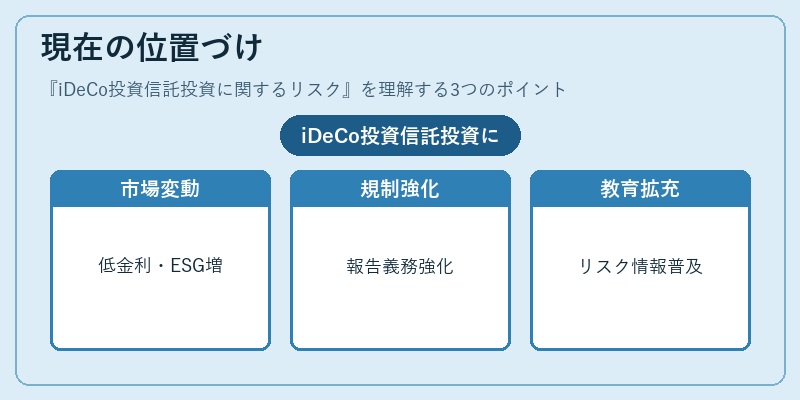
近年は低金利環境とグローバルなリスクプレミアム変動がiDeCo投資信託市場に影響を与えている。特に、株式ファンドの長期平均リターンが減速傾向にある一方で、ESG(環境・社会・ガバナンス)テーマファンドへの関心が高まっており、投資家はリスクとサステナビリティを同時に考慮するケースが増えている。規制面では、拠出限度額の見直しや、投資信託の運用報告義務の強化が進められており、透明性向上と投資家保護が図られている。また、金融庁は「iDeCoに関するリスク情報提供」の重要性を示し、投資教育プログラムの拡充を推進している。これらの動きは、個人年金市場全体の成熟化とともに、リスク管理手法の高度化を促進している。
続きを読むには確認が必要です