iDeCo税制優遇適用除外(年金受給者)とは、個人型確定拠出年金(iDeCo)の掛金が所得控除対象から除外されるケースを指す。
目次
概要
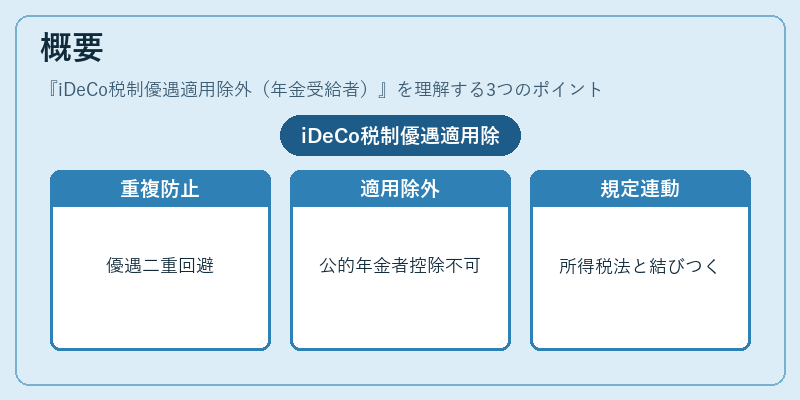
iDeCoは老後資産形成を促進するために設計された私的年金制度であり、掛金は原則として所得税・住民税の課税所得から差し引くことができる。だが、国民年金や厚生年金など公的年金を受給している個人については、税制上「重複した優遇」を防ぐ目的で掛金控除が適用除外となる規定が設けられている。この規定は、所得税法の特別控除に関する条項と連動し、年金受給者が追加的な税優遇を不当に享受することを抑制する役割を持つ。
役割と機能
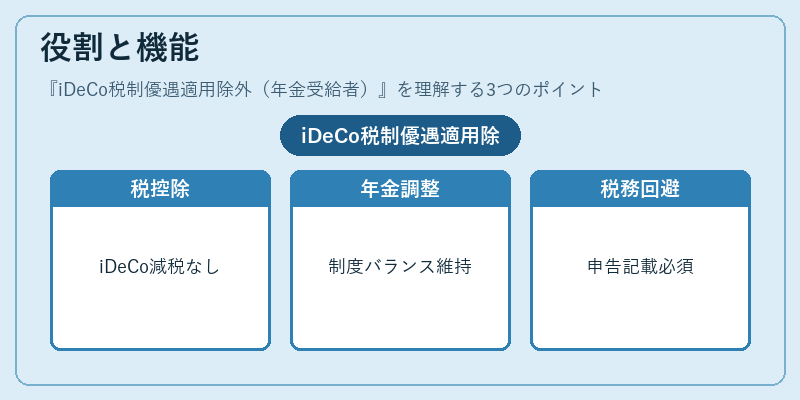
年金受給者に対してiDeCo掛金の所得控除を排除することで、公的年金制度とのバランスを保ち、個人の税負担を適正化する。具体的には、課税所得計算時に「公的年金等控除」や「基礎控除」と同様に扱われるため、年金受給者はiDeCo掛金による減税効果が得られない。また、申告書作成時に「適用除外」の記載を行うことで、税務署からの指摘リスクを回避できる。
特徴
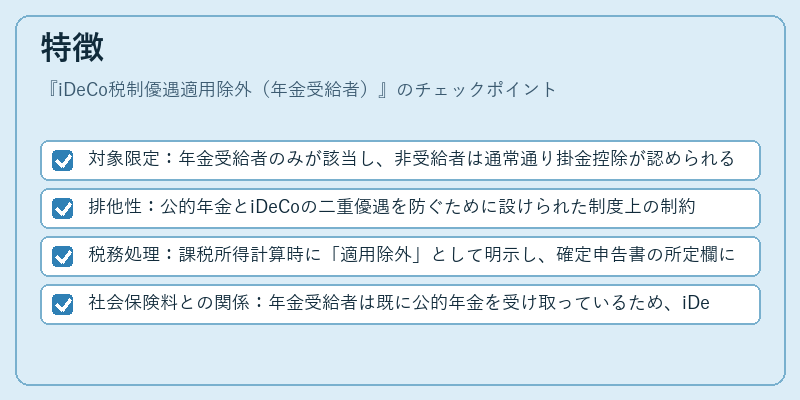
- 対象限定:年金受給者のみが該当し、非受給者は通常通り掛金控除が認められる。
- 排他性:公的年金とiDeCoの二重優遇を防ぐために設けられた制度上の制約である。
- 税務処理:課税所得計算時に「適用除外」として明示し、確定申告書の所定欄に記入する必要がある。
- 社会保険料との関係:年金受給者は既に公的年金を受け取っているため、iDeCo掛金控除の追加効果が限定される。
現在の位置づけ
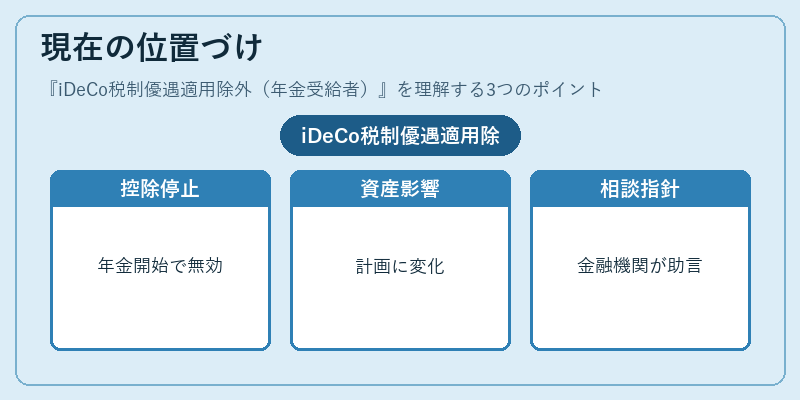
現行税制においても年金受給者へのiDeCo掛金控除適用除外は継続している。退職時点で公的年金を受給開始した場合、iDeCoの掛金控除が無効になるため、個人の資産形成計画に影響を与える。金融機関や税理士は、この規定を踏まえて相談者へのアドバイスを行うことが求められる。また、将来的な制度改正(例:
×
続きを読むには確認が必要です