iDeCo税制優遇適用除外対象所得とは、個人型確定拠出年金(iDeCo)における税制上の優遇措置が適用されない所得項目を指す。具体的には、iDeCoへの掛金控除や運用益非課税といった特典を受けられず、通常の所得として扱われる収入である。
目次
概要
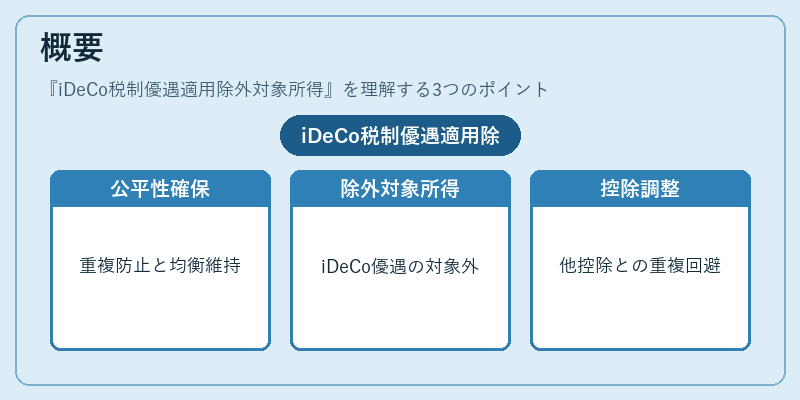
iDeCoは個人が自ら積み立てた資金を老後に備えて運用する制度であり、掛金は所得控除対象となり、運用益は非課税になるなど、税制上の優遇が設けられている。しかし、すべての所得がこの優遇対象ではない。税制優遇適用除外対象所得という概念は、iDeCoに関する税法の明確化と公平性を図るために位置づけられた。主な理由としては、既存の社会保険料控除や退職所得控除など、別途優遇が認められる所得との重複を防ぎ、税負担の均衡を維持することが挙げられる。
役割と機能
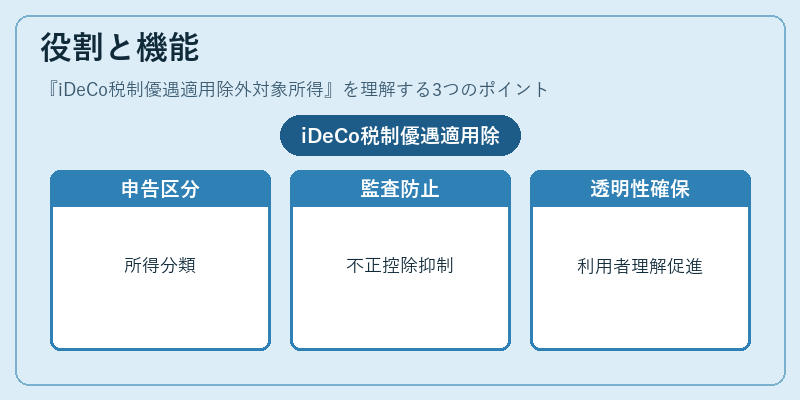
iDeCoにおける税制優遇適用除外対象所得は、制度設計上の境界線として機能する。具体的には、以下のような場面で重要となる。
- 確定申告時の区分:個人が自らの収入を正しく分類し、iDeCo掛金控除の対象とならない所得を明示できる。
- 税務調査・監査:税務署は、優遇措置適用範囲外の所得を確認することで、不当な控除申請を防止する。
- 制度運営上の透明性確保:利用者がどの所得が控除対象であるかを理解しやすくし、誤解によるトラブルを減らす。
特徴
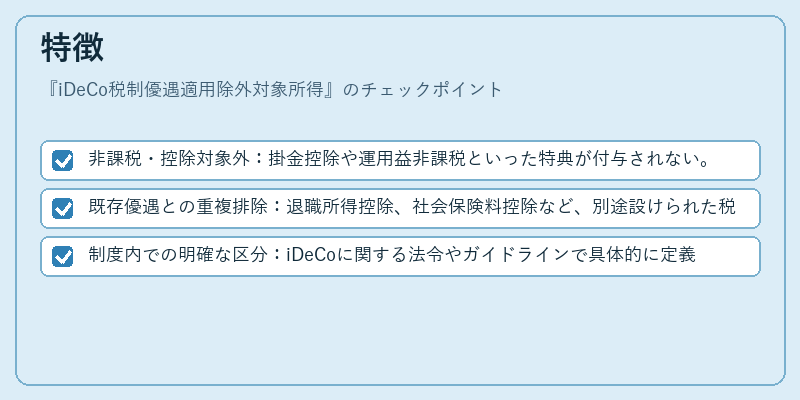
iDeCo税制優遇適用除外対象所得は、以下のような特徴を持つ。
- 非課税・控除対象外:掛金控除や運用益非課税といった特典が付与されない。
- 既存優遇との重複排除:退職所得控除、社会保険料控除など、別途設けられた税制上の優遇を受けている所得は除外対象となる。
- 制度内での明確な区分:iDeCoに関する法令やガイドラインで具体的に定義されており、申告書類に「除外対象」として記載されることが多い。
これらの特徴は、税制優遇を受けるべき所得とそうでない所得を明確に分離し、制度全体の公平性と持続可能性を支える役割を担う。
現在の位置づけ
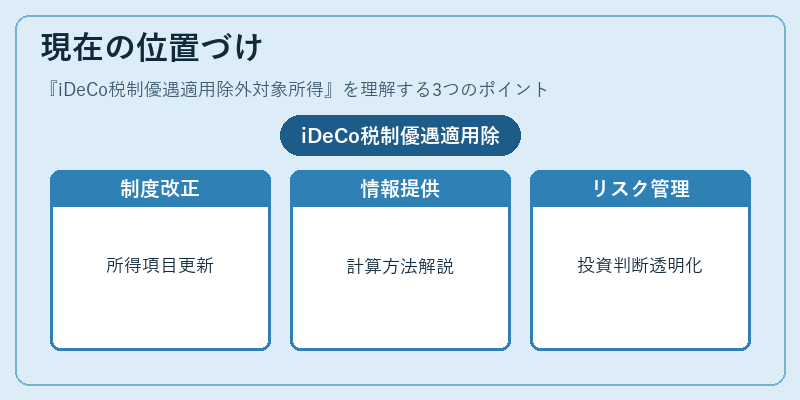
近年の金融環境では、個人型確定拠出年金が老後資産形成の主要手段として注目されている。iDeCo税制優遇適用除外対象所得は、その枠組み内で重要な調整機能を果たしている。具体的には次のような動向が見られる。
- 制度改正への反映:税法や年金制度の改定に伴い、除外対象となる所得項目は随時更新されており、最新のガイドラインを参照する必要がある。
- 情報提供の充実:金融機関や税務署は、iDeCo利用者向けに除外対象所得の一覧や計算方法を説明資料として提供し、誤解を防いでいる。
- 市場拡大とリスク管理:iDeCoへの加入が増える中、除外対象所得の適切な把握は投資判断の透明性向上に寄与しており、個人投資家のリスク認識を高める役割も果たす。
このように、iDeCo税制優遇適用除外対象所得は、制度の公平性と持続可能性を担保するための不可欠な要素であり、金融・税務環境の変化に応じてその位置づけが進化しつつある。
×
続きを読むには確認が必要です