iDeCo 分配金とは、個人型確定拠出年金(iDeCo)から受け取る退職給付または解約時の支払金である。
目次
概要
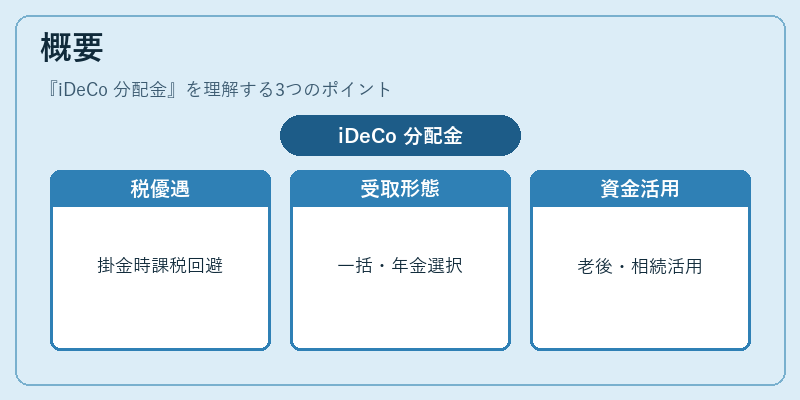
iDeCo は、個人が自ら掛金を積み立て、運用益を確定拠出型で貯蓄する制度である。分配金は、掛金と運用利益を合算した残高から、退職時または解約時に一括または年金形態で受け取るものであり、税制優遇の対象となる。所得税・住民税が課税されるものの、確定拠出年金としての「非課税期間」が設けられているため、掛金時点では税負担を先送りできる。分配金は退職後の生活資金や相続対策に利用されることが多く、iDeCo の主要な目的である老後資金確保に直結する。
役割と機能
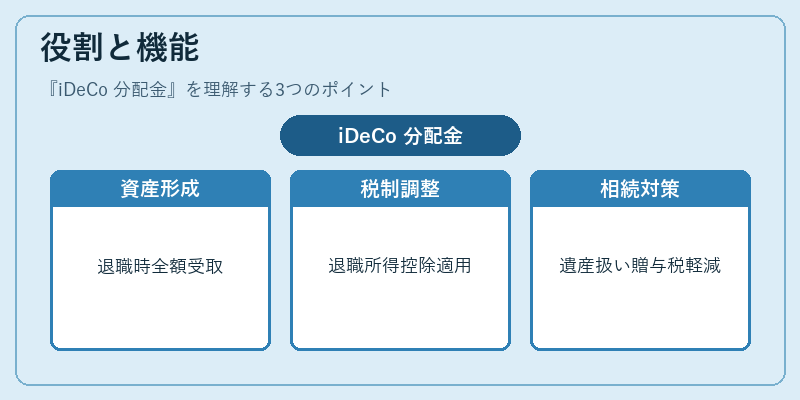
- 老後資産形成の最終段階
分配金は掛金を運用した結果として残高が増加し、退職時にその全額または一部を受け取ることで生活費や医療費、住宅ローン返済などに充てられる。 - 税制上の調整手段
分配金は「退職所得」として扱われ、退職所得控除が適用されるため、一定額までは課税対象外となる。また、分配金を年金形式で受け取る場合は「公的年金等の合算計算」に含められ、他の年金と合わせて総合課税率が決定される。 - 相続対策
分配金は死亡時に遺産として扱われるため、受取人を指定することで贈与税の軽減や相続税計算上の優遇を図れる。
特徴
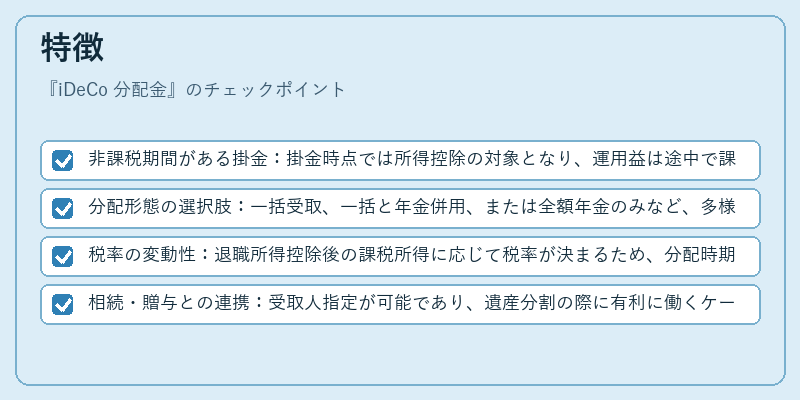
- 非課税期間がある掛金:掛金時点では所得控除の対象となり、運用益は途中で課税されない。
- 分配形態の選択肢:一括受取、一括と年金併用、または全額年金のみなど、多様な受取方法が可能。
- 税率の変動性:退職所得控除後の課税所得に応じて税率が決まるため、分配時期や受取形態によって実質負担が大きく異なる。
- 相続・贈与との連携:受取人指定が可能であり、遺産分割の際に有利に働くケースがある。
現在の位置づけ
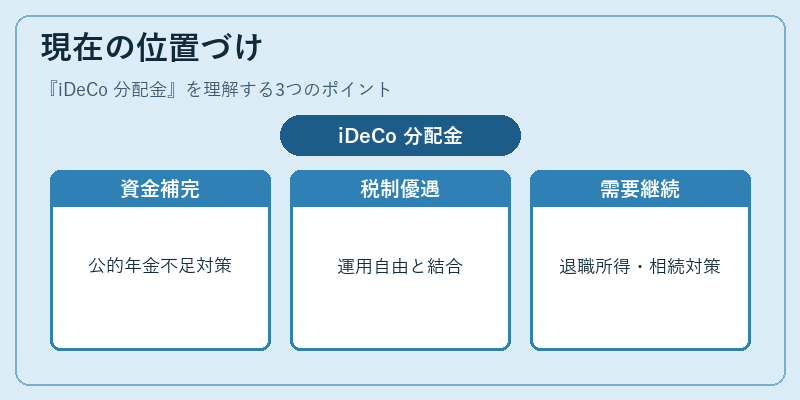
近年の高齢化社会に伴い、個人型確定拠出年金は公的年金だけでは賄えない老後資金を補完する重要な手段として位置付けられている。分配金は、iDeCo の最大の価値提供点であり、税制優遇と運用自由度が結合した形で個人に選択肢を与える。金融市場の変動や政策変更によって運用リスクや税率は変化するものの、分配金自体は制度設計上不可欠な要素であり、今後も退職所得・相続対策としての需要が見込まれる。
×
続きを読むには確認が必要です