iDeCo 個人掛金とは、個人が自ら選択した金融商品に投資するための積立金であり、税制優遇を受ける確定拠出年金制度(iDeCo)の一部である。
概要
iDeCoは、国と地方自治体が運営する公的年金制度を補完し、個人の老後資産形成を促進するために設立された仕組みです。個人掛金は、その制度内で拠出される金銭であり、企業型確定拠出年金や厚生年金と同様に、積立期間中に投資対象の金融商品(株式・債券・投資信託など)を選択できます。掛金は給与所得者、個人事業主、フリーランス等が対象で、各種税制優遇措置(所得控除や非課税運用益)が適用されます。
役割と機能
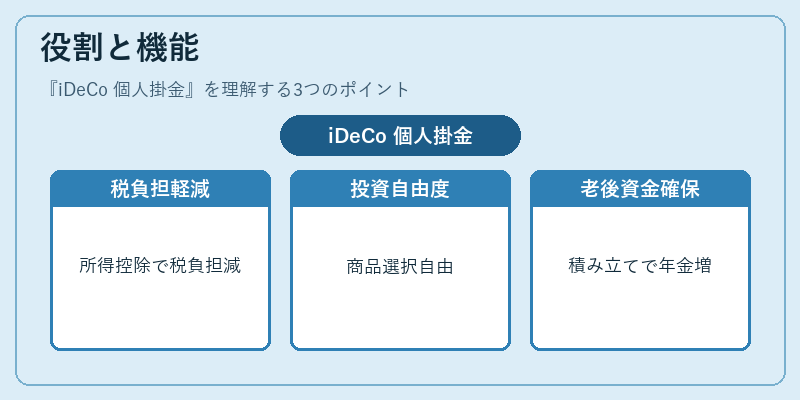
iDeCo 個人掛金は、以下のような機能を果たします。
1. 税負担の軽減:掛金額が所得から差し引かれるため、確定申告時に課税所得が低減されます。
2. 資産運用の自由度:投資対象は金融機関ごとに選べる商品ラインナップから自ら決定でき、リスク許容度や投資目的に応じたポートフォリオ構築が可能です。
3. 老後資金の確保:掛金を積み立てることで、退職時に受け取れる年金額や一時金の増加が期待できます。
4. 長期投資の促進:引き出しは原則として60歳以降で制限されるため、短期的な流動性よりも長期的な資産形成を重視する設計です。
特徴
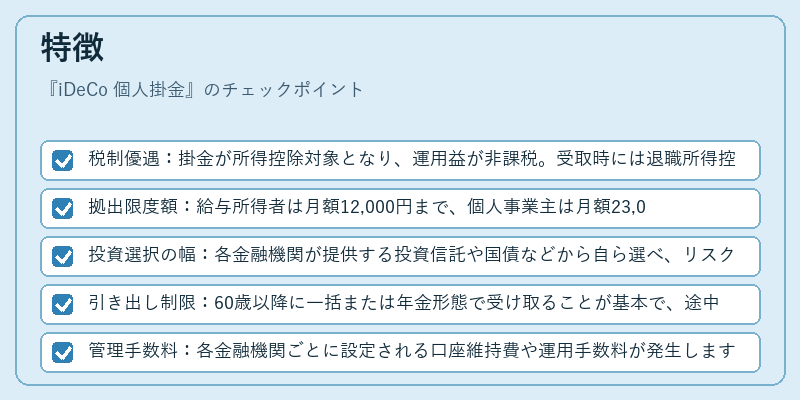
- 税制優遇:掛金が所得控除対象となり、運用益が非課税。受取時には退職所得控除や年金控除の適用を受けられます。
- 拠出限度額:給与所得者は月額12,000円まで、個人事業主は月額23,000円までが上限です(※具体数値は変動し得るため概算)。
- 投資選択の幅:各金融機関が提供する投資信託や国債などから自ら選べ、リスク分散を図れます。
- 引き出し制限:60歳以降に一括または年金形態で受け取ることが基本で、途中解約は原則不可。
- 管理手数料:各金融機関ごとに設定される口座維持費や運用手数料が発生します。
現在の位置づけ
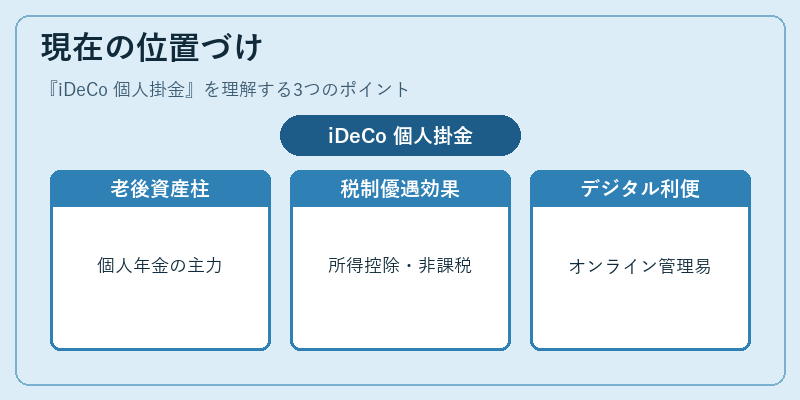
iDeCo 個人掛金は、日本の個人年金市場において重要なポジションを占めています。企業型確定拠出年金と併せて、老後資産形成の柱として広く認知され、特に若年層やフリーランス間での利用が増加しています。税制面では所得控除や非課税運用益というメリットが強調され、長期的な資産運用を促進する政策ツールとして位置づけられています。また、NISAとの併用による投資機会拡大も注目されており、金融商品選択の自由度や税制優遇の組み合わせが個人投資家にとって魅力的です。近年はデジタル化の進展に伴い、オンラインでの口座開設・管理が容易になったことも利用拡大を後押ししています。金融庁による監督体制の強化や手数料見直しへの関心も高まりつつあり、今後はより低コストかつ柔軟な運用環境が求められると予想されます。
続きを読むには確認が必要です