グループ内取引消去基準とは、親会社と子会社間で発生する取引を連結財務諸表から除外し、実体経済に即した資産・負債の表示を確保するための会計規則である。
目次
概要
グループ内取引消去基準は、連結財務諸表作成時に必要とされる調整手続きとして位置づけられる。企業グループ全体の実態を正確に把握するため、親会社・子会社間で相殺すべき債権債務や在庫、利益などを除外し、重複計上を防止する役割を担う。
役割と機能
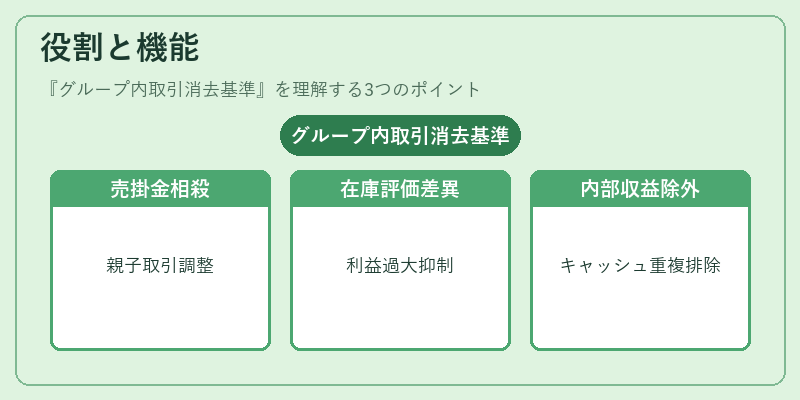
- 親子取引における売掛金・買掛金の相殺
- 在庫評価差異の調整による利益過大表示の抑制
- 配当・利息等の内部転送収益の除外
- 連結後のキャッシュフロー計算における重複排除
これらを通じて、投資家や株主が実際の経営成果と財務状態を正確に把握できるよう支援する。
特徴
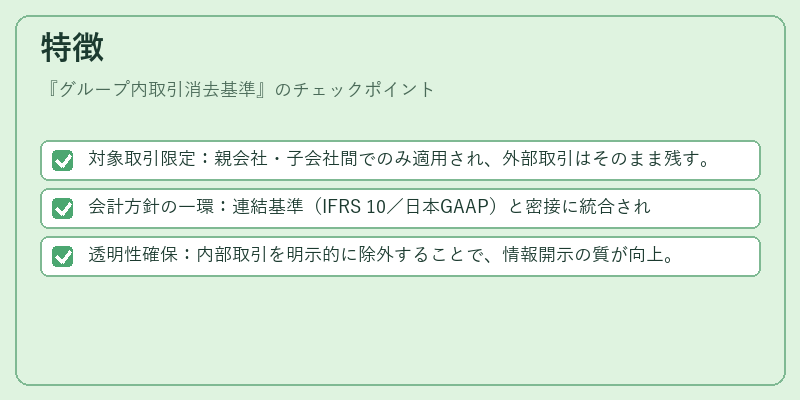
- 対象取引限定:親会社・子会社間でのみ適用され、外部取引はそのまま残す。
- 会計方針の一環:連結基準(IFRS 10/日本GAAP)と密接に統合される。
- 透明性確保:内部取引を明示的に除外することで、情報開示の質が向上。
現在の位置づけ
グループ内取引消去基準は、企業統治と財務報告の信頼性を高める重要要素として、国内外の監査・規制機関から注目されている。近年では内部統制強化(SOX法等)やスチュワードシップコードとの連携が進み、連結財務諸表の質向上に寄与している。
×
続きを読むには確認が必要です