公的年金受給権とは、国や地方自治体が運営する公的年金制度に基づき、個人が将来受け取ることができる権利である。
目次
概要
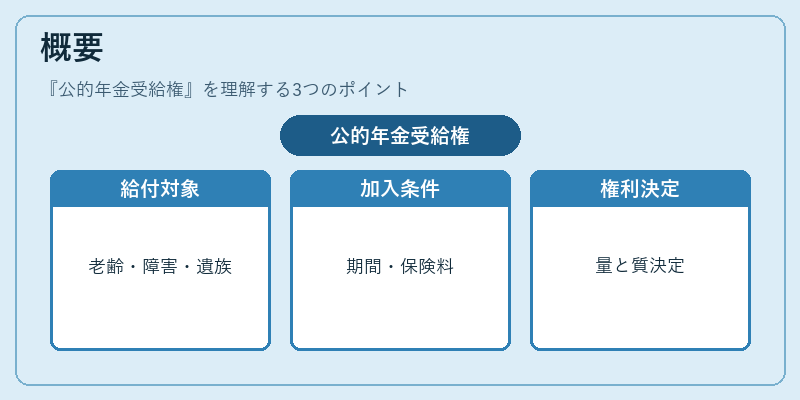
公的年金受給権は、社会保険制度の一環として設計され、労働者や自営業者が納付した保険料に応じて将来の生活保障を受ける仕組みである。制度は、老齢、障害、遺族の三つの主要な給付対象に分かれ、加入期間や保険料の額が権利の量と質を決定する。
役割と機能
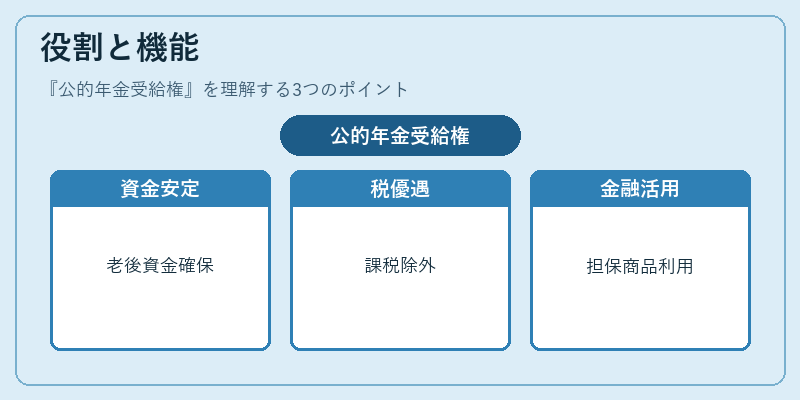
公的年金受給権は、個人の老後資金の安定供給を担い、所得再分配の機能を果たす。税制上は、所得税・住民税の課税対象から除外されるため、受給者は実質的に税負担が軽減される。さらに、受給権を担保にした金融商品や、退職所得控除の対象として扱われるケースもある。
特徴
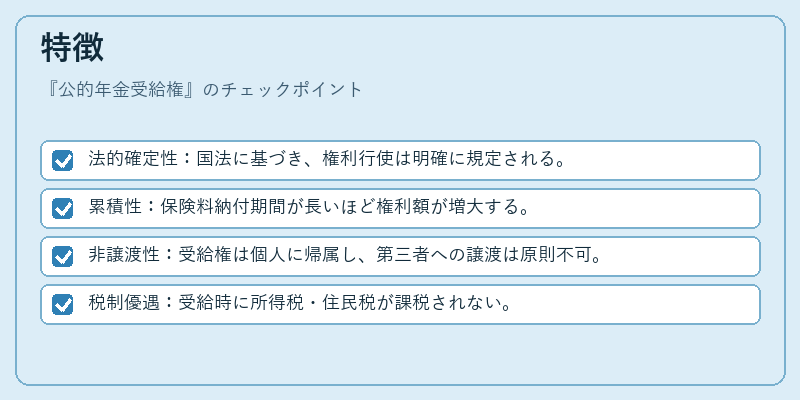
- 法的確定性:国法に基づき、権利行使は明確に規定される。
- 累積性:保険料納付期間が長いほど権利額が増大する。
- 非譲渡性:受給権は個人に帰属し、第三者への譲渡は原則不可。
- 税制優遇:受給時に所得税・住民税が課税されない。
これらの特徴により、公的年金受給権は個人の長期的な生活設計に不可欠な要素となっている。
現在の位置づけ
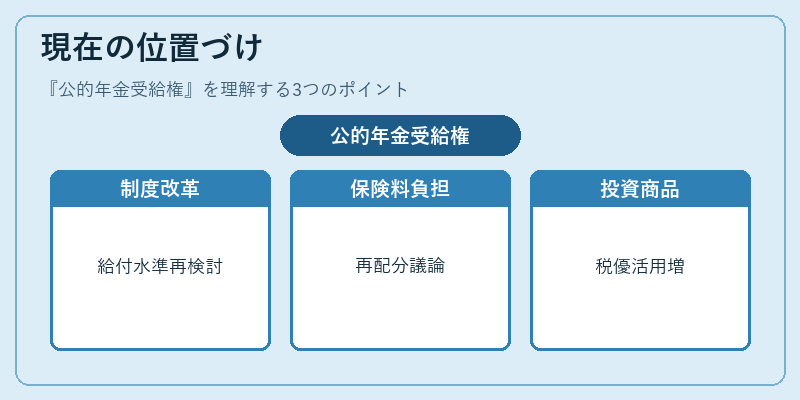
近年の高齢化社会に伴い、公的年金受給権の持続可能性が注目されている。制度改革では、給付水準の見直しや保険料負担の再配分が議論され、受給権の価値を維持するための政策が進行中である。金融市場では、受給権をベースにした投資商品や、税制優遇を活用した資産形成手段が拡充されている。
×
続きを読むには確認が必要です