譲渡所得の計算方法とは、資産を売却した際に得られる利益(譲渡益)を算出し、課税対象となる所得金額を決定するための手続きである。
目次
概要
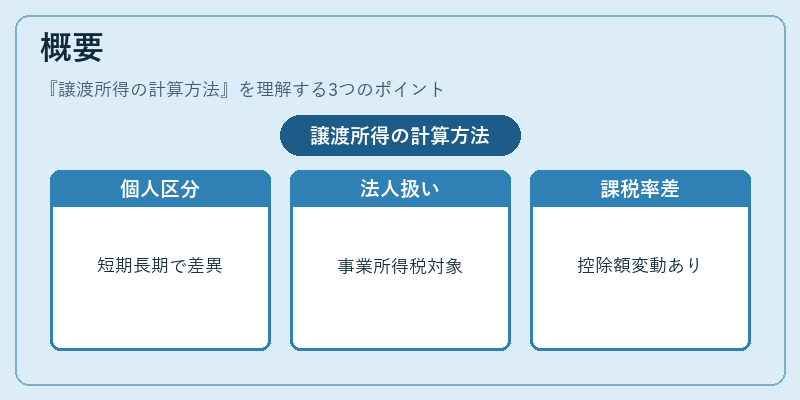
譲渡所得は所得税法により規定され、個人と法人で扱いが異なる。個人の場合は「短期譲渡所得(取得日から1年以内)」と「長期譲渡所得(それ以外)」に区分し、課税率や控除額が変わる。法人では譲渡益は事業所得として扱われ、法人税の対象となる。
役割と機能
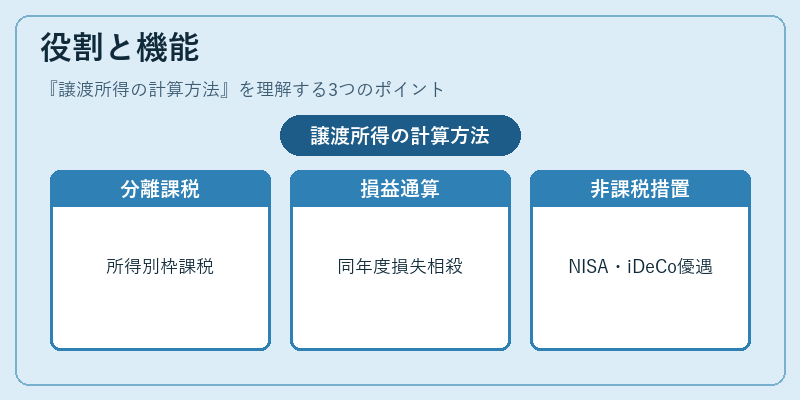
確定申告時に計算された譲渡所得は、所得税・住民税の分離課税対象となり、他の所得とは別枠で課税される。損益通算が可能なため、株式や不動産等で生じた損失を同一年度内で相殺できる。NISA口座やiDeCoでは譲渡益は非課税または繰延び扱いとなり、個人投資家の税負担軽減に寄与する。
特徴
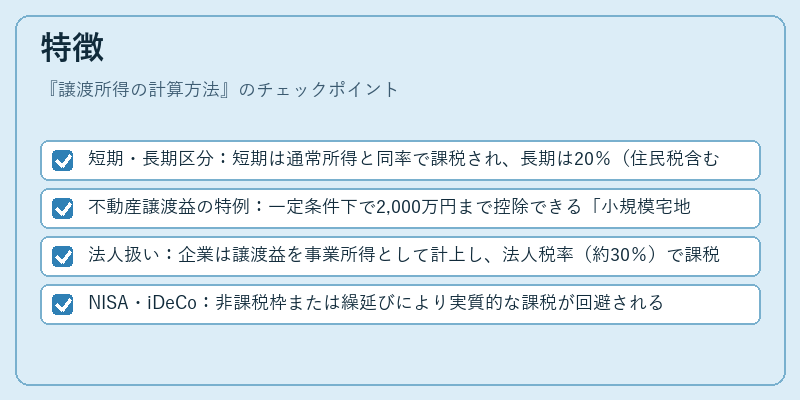
- 短期・長期区分:短期は通常所得と同率で課税され、長期は20%(住民税含む)という特別低税率が適用。
- 不動産譲渡益の特例:一定条件下で2,000万円まで控除できる「小規模宅地等の特例」などが存在。
- 法人扱い:企業は譲渡益を事業所得として計上し、法人税率(約30%)で課税される。
- NISA・iDeCo:非課税枠または繰延びにより実質的な課税が回避される。
現在の位置づけ
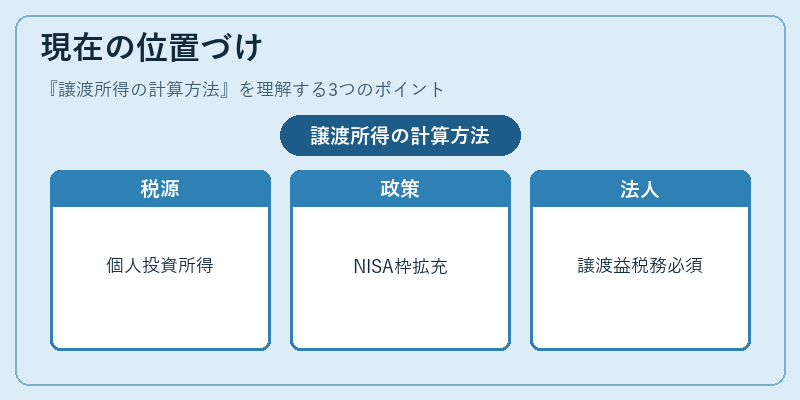
資産価格の高騰や投資信託、暗号資産等の新興市場拡大に伴い、個人投資家の譲渡所得は重要な税源となっている。政府はNISA枠の拡充や不動産特例の見直しを検討しており、将来的に計算方法や控除制度が変更される可能性がある。法人側では資本取引の増加とともに、譲渡益の税務処理は企業会計上不可欠な要素として位置付けられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事