厚生年金料控除詳細とは、厚生年金保険料を支払った個人が所得税・住民税の計算上、一定額を控除できる制度の詳細を示す概念である。
目次
概要
厚生年金料控除は、雇用者が従業員に対して負担する厚生年金保険料を、従業員の所得から差し引くことで課税所得を減少させる税制上の優遇措置である。制度は、社会保険料控除の一部として位置付けられ、個人の所得税・住民税負担を軽減する目的で設けられた。
役割と機能
給与所得者は、給与から天引きされる厚生年金保険料を所得税計算時に控除対象とすることで、課税所得を低減させる。控除額は、支払った保険料の全額が対象となり、確定申告時に必要書類を添付することで適用される。これにより、所得税・住民税の負担が実質的に減少する。
特徴
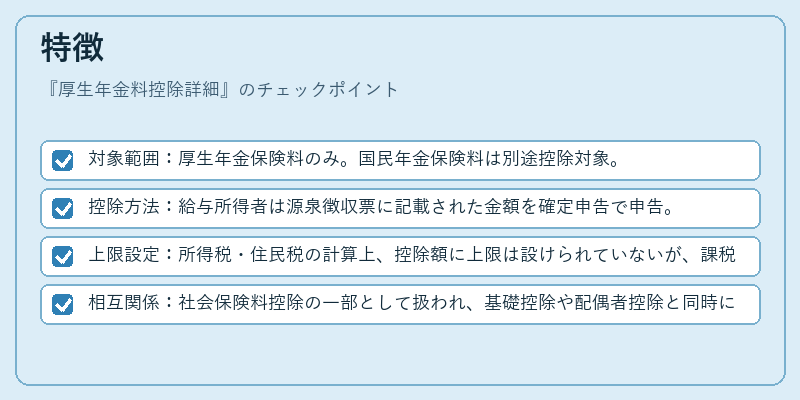
- 対象範囲:厚生年金保険料のみ。国民年金保険料は別途控除対象。
- 控除方法:給与所得者は源泉徴収票に記載された金額を確定申告で申告。
- 上限設定:所得税・住民税の計算上、控除額に上限は設けられていないが、課税所得がゼロになるまでしか控除できない。
- 相互関係:社会保険料控除の一部として扱われ、基礎控除や配偶者控除と同時に適用可能。
現在の位置づけ
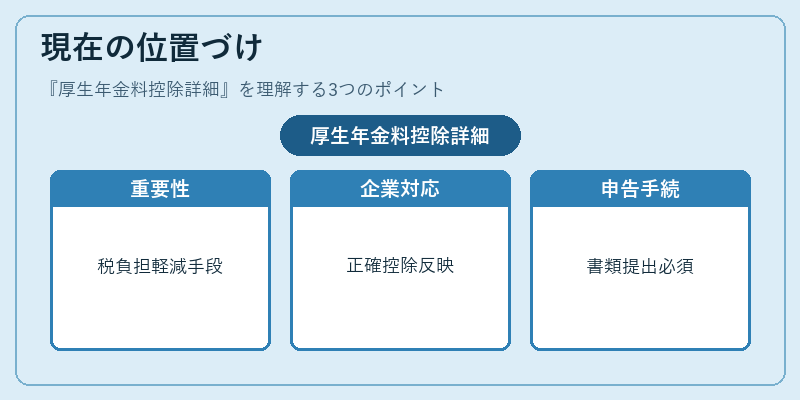
近年の税制改正により、所得税・住民税の控除枠は見直されているが、厚生年金料控除は依然として給与所得者にとって重要な税負担軽減手段である。企業側は従業員の税負担を考慮し、給与計算において正確に控除額を反映させる必要がある。加えて、確定申告の際に必要書類の提出忘れが控除適用の障壁となるため、税務署や税理士は適切な指導を行うことが求められる。
×
続きを読むには確認が必要です