株式分割分離課税とは、企業が株式を分割・併合した際に生じる各新株の取得価額を個別に計算し、売却時にそれぞれを分離して課税する制度である。
目次
概要
株式分割や併合は、会社が発行済み株式数を変更し、株主構成や市場流通量を調整する手段として広く利用される。これに伴い、投資家が保有している株式の取得価額(基準価格)が変動するため、税務上で正確な損益計算を行う必要が生じた。
株式分割分離課税は、こうした企業行為による取得価額の変更を反映させつつ、個々の新株に対して独立した課税対象とすることで、売却時の利益・損失を過大評価または過小評価されないよう設計された。
役割と機能
- 取得価額の再設定:分割前の1株あたりの価格を、新たに発行された複数株に均等配分し、各株の基準価格を確定する。
- 損益計算の正確化:売却時に各新株ごとに取得価額と売却価額を比較し、個別に利益・損失を算出する。
- 税務申告の透明性向上:分割前後で同一投資対象が複数に分かれた場合でも、各株の取引履歴を明確に区分できるため、確定申告時の誤認リスクを低減する。
- 税率適用の一貫性:分離課税制度下では、株式売却益は一定の税率(総合課税と比べて優遇措置がある)で課税されるため、分割後も同一税率を維持できる。
特徴
- 個別基準価格:分割前の株価を単純に分割数で除算するだけでなく、時価や発行条件を考慮して再計算される点が特徴。
- 独立課税対象:同一銘柄でも分割後は別個の「株式」とみなされ、損益通算や繰越控除の適用範囲が変わる。
- 非累積性:分割によって生じた利益は、その分だけ課税対象となり、以前の損失と相殺できないケースがある。
現在の位置づけ
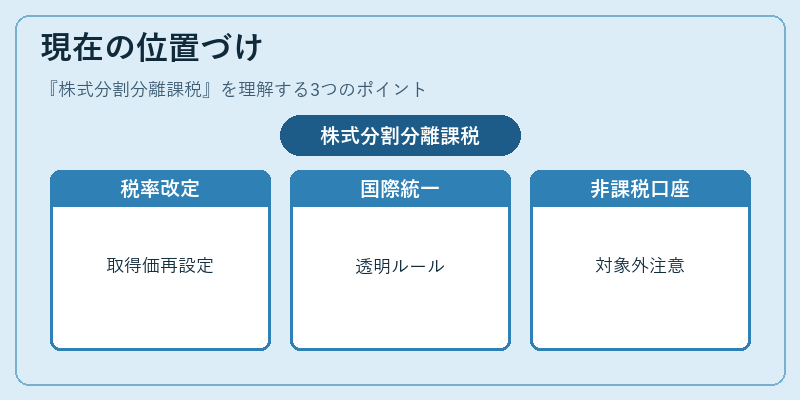
株式分割分離課税は、日本における「資産運用・証券取引」に関する税制の中核的要素であり、個人投資家や機関投資家の確定申告に必須の項目となっている。
近年では、分離課税制度全体の税率改定(所得税・住民税合算15%+5%)が実施される中で、株式分割による取得価額再設定の重要性が高まっている。また、国際的な税務基準に合わせた「譲渡損益計算方法」の統一化推進も行われており、今後はさらに詳細かつ透明性の高いルールへの改訂が期待される。
NISAやiDeCoなど非課税口座では、この分離課税の適用対象外となるため、投資家は口座種類と分割行為を併せて考慮する必要がある。
株式分割分離課税は、企業行動と個人投資家の税務リスク管理を結ぶ重要な橋渡し役であり、金融市場における公正かつ効率的な取引環境維持に寄与している。
×
続きを読むには確認が必要です