固定資産税評価額調整法とは、地方自治体が課税対象となる不動産の評価額を算定する際に、実勢価格や公示地価、路線価などを基準にして調整を行う法的枠組みである。
概要
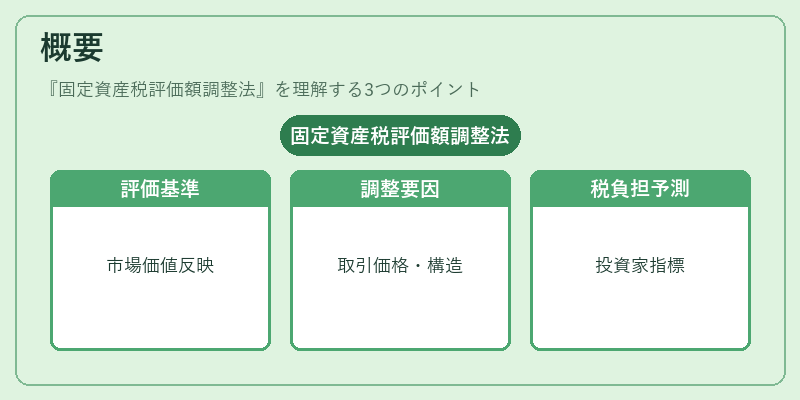
固定資産税評価額調整法は、地方税法に基づき定められた評価基準を実務に落とし込むための手続きである。評価額は、課税対象となる不動産の市場価値を反映させることを目的とし、税収の公平性と透明性を確保する役割を担う。評価方法は、路線価や公示地価を基準にしつつ、実際の取引価格(実勢価格)や建物の構造・状態、用途制限(建ぺい率・容積率)を考慮して調整される。これにより、税務上の評価額と市場価値との乖離を最小限に抑えることができる。評価額は、固定資産税の計算に直接影響し、投資家やREIT(不動産投資信託)が保有資産の税負担を予測する際の重要指標となる。
役割と機能
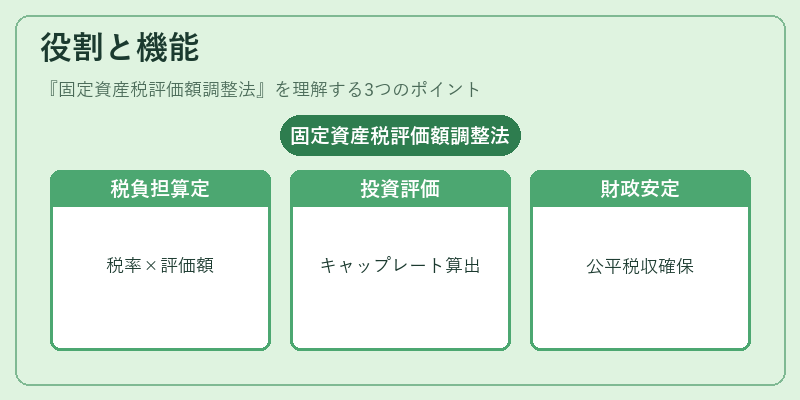
固定資産税評価額調整法は、以下のような場面で機能する。
1. 税負担の算定:評価額に税率を掛けることで固定資産税額が決定される。
2. 投資意思決定:REITや不動産投資家は、評価額を基にキャップレートやNOI(経常利益)を算出し、投資リターンを評価する。
3. 資産管理:建物の老朽化やリフォーム後の原状回復費用を評価額に反映させ、税負担を最適化する。
4. 公示・路線価との整合性:公示地価や路線価が更新される際、評価額調整法により税務上の評価が調整され、税収の安定化を図る。
5. 地方自治体の財政:評価額が正確であるほど、地方自治体は公平に税収を確保でき、公共サービスの充実に寄与する。
特徴
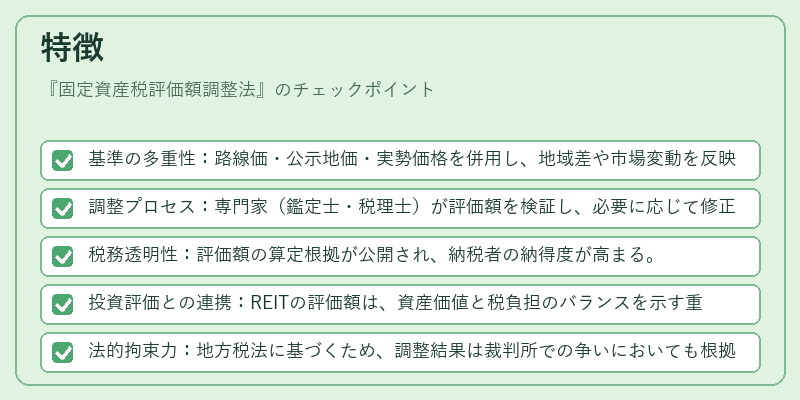
- 基準の多重性:路線価・公示地価・実勢価格を併用し、地域差や市場変動を反映。
- 調整プロセス:専門家(鑑定士・税理士)が評価額を検証し、必要に応じて修正。
- 税務透明性:評価額の算定根拠が公開され、納税者の納得度が高まる。
- 投資評価との連携:REITの評価額は、資産価値と税負担のバランスを示す重要指標。
- 法的拘束力:地方税法に基づくため、調整結果は裁判所での争いにおいても根拠となる。
- 更新頻度:路線価や公示地価の年次更新に合わせて評価額も見直され、時価反映が継続的に行われる。
現在の位置づけ
固定資産税評価額調整法は、現代の不動産投資環境において不可欠な枠組みである。JREITインデックスや私募REITが資産価値を評価する際、税負担を正確に見積もるために評価額を参照する。近年、都市再開発や高層ビルの増加に伴い、建ぺい率・容積率の変更が評価額に与える影響が大きくなっている。さらに、環境規制や耐震改修の必要性が高まる中、原状回復費用の評価額への反映が注目されている。地方自治体は、評価額調整法を通じて税収の安定化と公平性を維持しつつ、投資家にとっても予測可能な税負担を提供している。将来的には、データ解析やAIによる市場価格のリアルタイム反映が検討されており、評価額調整法の精度向上が期待される。
続きを読むには確認が必要です