解約手数料残存期間ベース計算方法とは、投資信託等の解約時において、残存する運用期間を基準として手数料を算出する方式である。
目次
概要
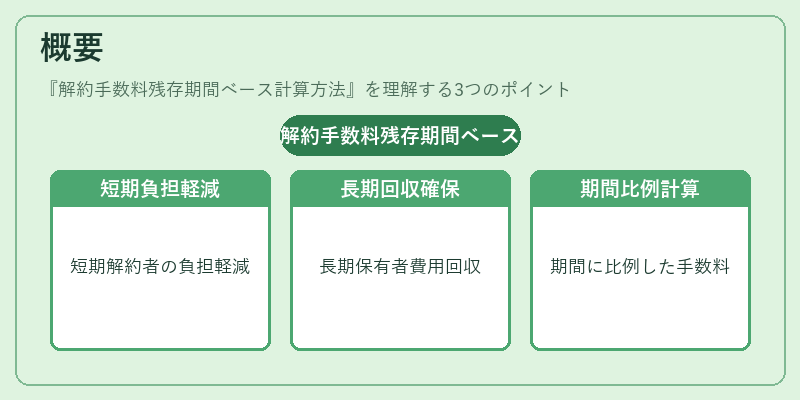
投資信託は運用開始から一定期間まで解約を制限し、長期的な資産形成を促進する仕組みが一般的に採用されている。従来の「固定解約手数料」では、解約時点で残存期間に関わらず同一額が課金されるため、短期解約者と長期保有者との間で費用負担の不公平感が生じやすい。
残存期間ベース計算方法は、この問題を緩和する目的から導入された。運用開始時に設定した基準価額や信託報酬と同様、解約手数料も投資期間の長さに応じて比例的に決定されることで、保有期間が短い投資家は相対的に低い負担を負い、逆に長期保有者は運用開始時点での費用を十分に回収できるよう設計された。
役割と機能
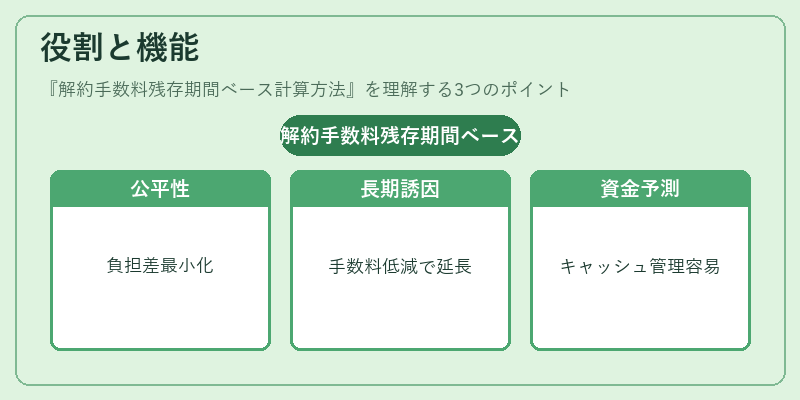
- コストの公平性確保 – 残存期間に比例した手数料設定により、投資家間の負担差が最小化される。
- 長期保有インセンティブ – 長期保有者は解約時に発生する手数料が低減されるため、運用期間を延ばす動機付けとなる。
- 資金流入・流出の予測性向上 – 手数料額が事前に算定できるため、ファンドマネージャーはキャッシュフロー管理やリスクヘッジ戦略を立案しやすくなる。
- 投資家教育効果 – 残存期間ベースの手数料構造は、投資期間と費用の関係性を明示することで、投資家に長期的な視点を促す。
特徴
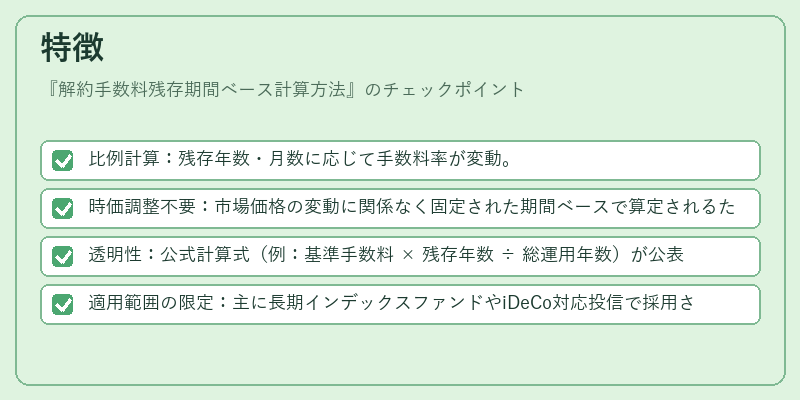
- 比例計算:残存年数・月数に応じて手数料率が変動。
- 時価調整不要:市場価格の変動に関係なく固定された期間ベースで算定されるため、評価額の変動による手数料変動はない。
- 透明性:公式計算式(例:基準手数料 × 残存年数 ÷ 総運用年数)が公表されることで、投資家が事前に手数料額を予測可能。
- 適用範囲の限定:主に長期インデックスファンドやiDeCo対応投信で採用され、短期取引向けのETFにはあまり見られない。
現在の位置づけ
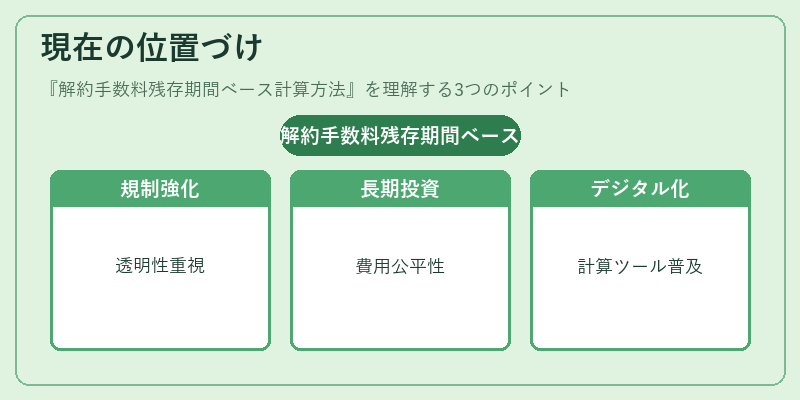
近年、日本証券業界では投資家保護と透明性を重視した規制強化が進む中、残存期間ベース計算方法は「長期投資の促進」と「費用公平性」の両面から注目されている。金融庁はファンド運営会社に対し、手数料構造を明確に開示するよう求める指針を提示しており、多くのインデックス型投信やiDeCo対応商品で採用が拡大している。
一方で、短期的な資金需要が高まる場面では固定手数料のシンプルさが好まれるため、残存期間ベース方式は主に長期保有を前提とした投資家層に限定される傾向がある。今後はデジタルプラットフォーム上での手数料計算ツールやリアルタイムシミュレーション機能の普及により、投資家が自身の解約時コストを直感的に把握できる環境が整いつつある。
×
続きを読むには確認が必要です