会社負担分社会保険料控除とは、給与所得者が確定申告を行う際に、雇用主が支払った健康保険料・厚生年金保険料等の一部または全額を所得税計算上で控除できる制度である。
目次
概要
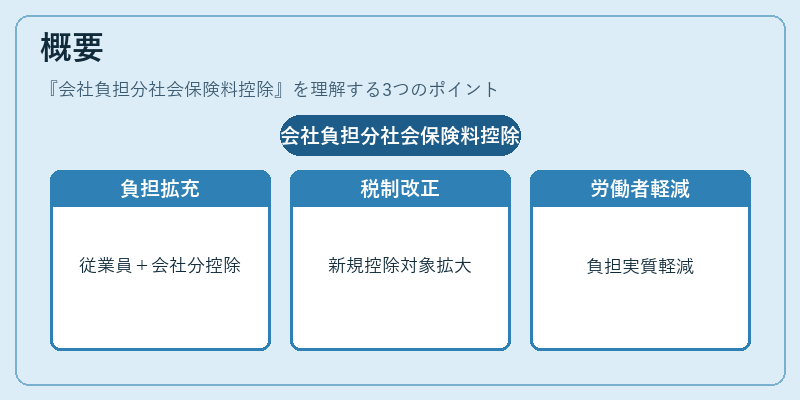
社会保険料は給与から天引きされ、従業員と雇用主がそれぞれ負担する仕組みだ。従来は従業員自身の負担分のみが所得税法上の「社会保険料控除」の対象であったが、近年の税制改正により、会社負担分も一定条件下で控除可能となった。この拡充は、実質的な労働者の負担軽減を目的としている。
役割と機能
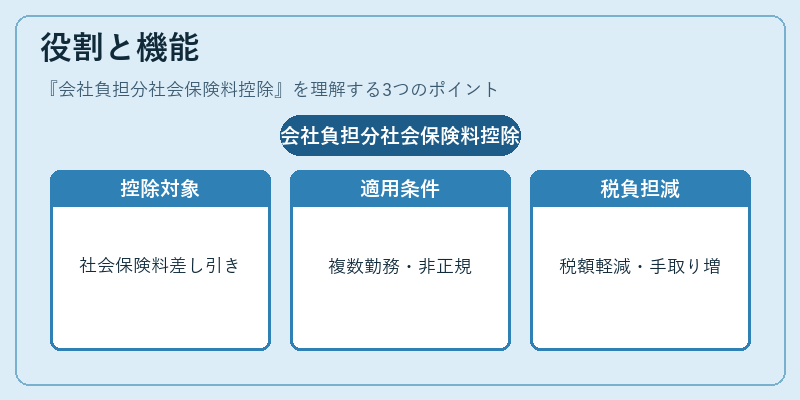
確定申告時に雇用主が納付した社会保険料を所得から差し引くことで課税所得が減少する。給与所得者で年末調整だけでは反映されないケース(複数勤務、非正規雇用等)や、会社負担分の金額が給与明細に記載されていない場合などに利用される。控除を受けることで税額が軽減され、実質的な手取りが増える。
特徴
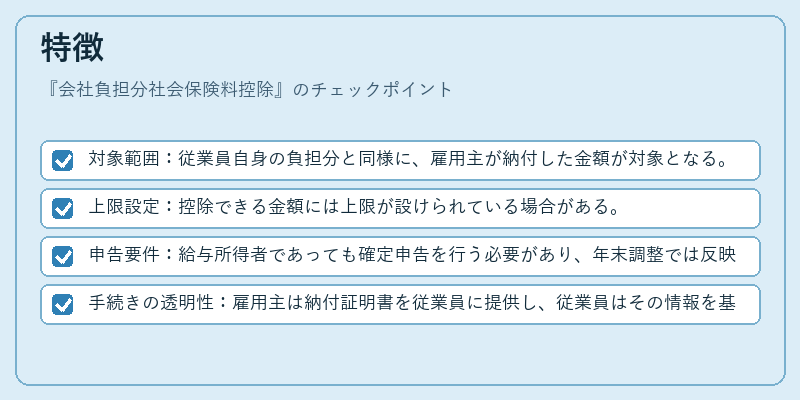
- 対象範囲:従業員自身の負担分と同様に、雇用主が納付した金額が対象となる。
- 上限設定:控除できる金額には上限が設けられている場合がある。
- 申告要件:給与所得者であっても確定申告を行う必要があり、年末調整では反映されないことが多い。
- 手続きの透明性:雇用主は納付証明書を従業員に提供し、従業員はその情報を基に控除額を算定する。
現在の位置づけ
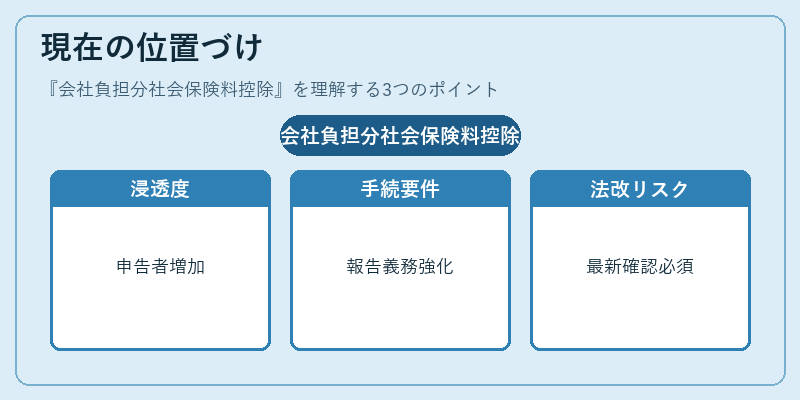
近年の社会保険料控除拡充政策に伴い、会社負担分控除は確定申告者の間で徐々に浸透している。税務署や国税庁が発行するガイドラインでは、対象となる金額・手続き方法を明示し、企業側にも保険料納付状況の報告義務が課せられるケースが増えている。制度は所得税法上で変更される可能性があるため、最新情報への確認が不可欠である。
×
続きを読むには確認が必要です