確定拠出年金投資とは、従業員や個人事業主が自らの退職金を積み立てる際に選択できる投資商品・手段である。
目次
概要
確定拠出年金(DC)は、拠出額が一定で運用成果が将来受給額を決定する仕組みであり、日本では1990年代後半から公的年金の補完として導入された。投資は企業が設置した信託や保険会社に委託され、個人は株式・債券・不動産ファンド等多様な運用商品を選択できる。確定拠出年金投資という表現は、このDC枠内で実際に行われる「投資」の行為や商品自体を指す。
役割と機能
- 資産形成の主体:個人がリスクを負担しつつ、将来の退職金額を増大させる手段。
- 選択肢提供:投資信託、ETF、保険商品など多種多様な金融商品から自ら選べる。
- 税制優遇:拠出金は所得控除対象となり、運用益も非課税(退職時に一括受取時のみ課税)。
- 資産配分の調整:年齢やリスク許容度に応じて株式比率を増減できる。
特徴
- 自己責任性:運用成果は個人の選択と市場変動に左右され、給付額は確定しない。
- 流動性制限:途中引き出しは原則不可(退職・死亡・障害時のみ)。
- 税優遇度合い:拠出金が所得控除対象である点は公的年金よりも優遇される。
- 運用商品多様化:国内外の株式、債券、不動産ファンドを含む幅広い資産クラスに投資可能。
現在の位置づけ
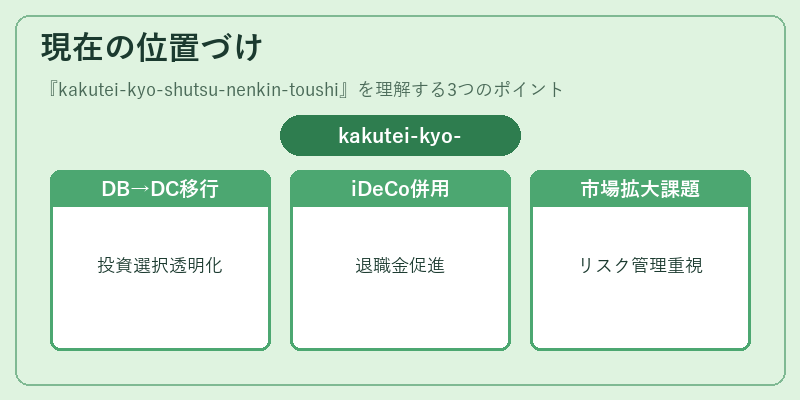
近年、日本企業は確定給付年金(DB)からDCへの移行を進めており、その中核として確定拠出年金投資が重要視される。税制改正や金融庁のガイドラインにより、投資商品選択の透明性とリスク説明義務が強化された。また、個人型DC(iDeCo)との併用で、個人の退職金形成をさらに促進している。市場規模は拡大傾向にあり、金融機関は投資信託やETFのラインナップを充実させる一方、リスク管理と顧客教育が課題となっている。
×
続きを読むには確認が必要です