確定給付年金監査報告書作成手順とは、確定給付型年金制度における資産・負債の算定と財務諸表への開示を検証し、監査意見をまとめた報告書を作成する一連のプロセスである。
概要
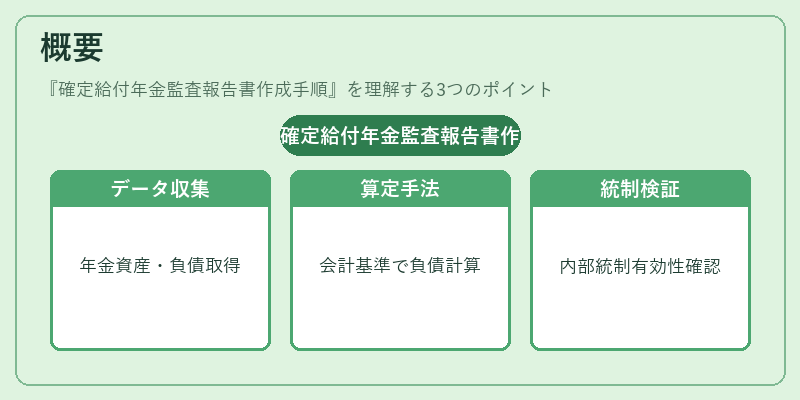
確定給付年金は従業員に対して将来一定額を支払う義務が発生するため、その負債計算は企業財務に大きな影響を与える。監査報告書作成手順は、まず事前に企業内部から年金資産・負債データを収集し、会計基準(日本の会計原則やIFRS)に沿った算定方法で負債額を計算する。次に、アクチュアル(実際の支払履歴)と予測(将来給付・死亡率)の整合性を検証し、使用された割引率や金利環境が妥当かどうかを評価する。また、年金制度に関連する内部統制の有効性を確認し、監査人は独立した意見を形成する。最終段階では、会計処理と開示内容を総合的にレビューし、監査報告書としてまとめる。これら一連の手順が、年金負債の公正性と透明性を担保する基盤となっている。
役割と機能
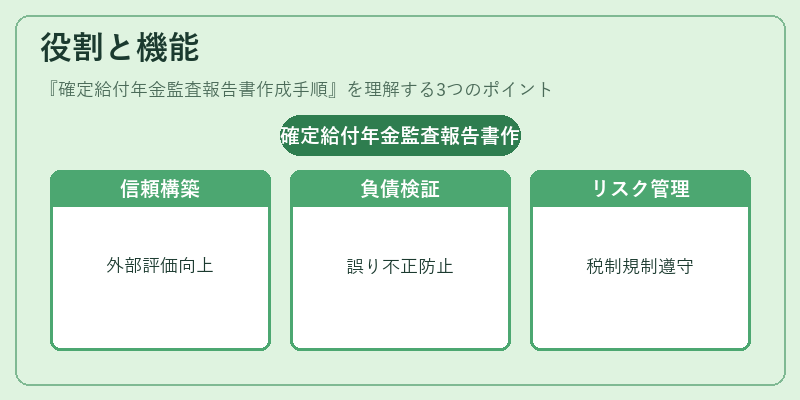
確定給付年金監査報告書は、企業の財務情報に対する外部ステークホルダー(投資家・規制当局)の信頼を構築する。監査人が算定過程や仮定の妥当性を検証することで、負債計上の誤りや不正を未然に防止できる。また、年金負債は企業のキャッシュフロー予測や資本コストに直結するため、監査報告書は経営陣がリスク管理策を講じる際の重要資料となる。さらに、税務上の控除対象額や公的補助金の適用条件にも影響し、法規制遵守の一環として必須である。実務では、年次監査時に報告書が提出され、取締役会や監査委員会への説明資料として活用される。
特徴
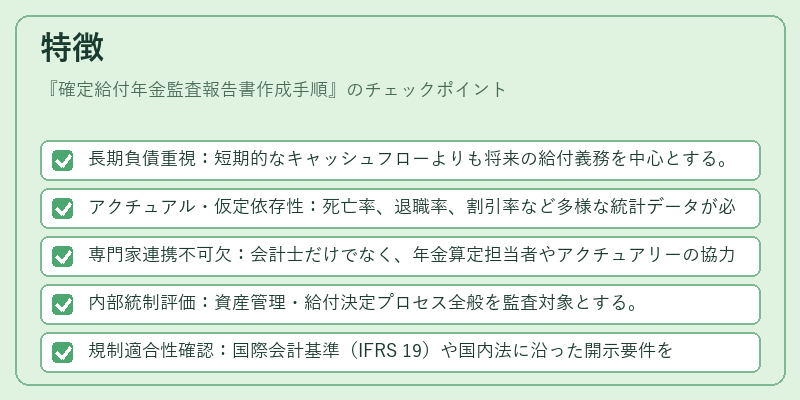
- 長期負債重視:短期的なキャッシュフローよりも将来の給付義務を中心とする。
- アクチュアル・仮定依存性:死亡率、退職率、割引率など多様な統計データが必須。
- 専門家連携不可欠:会計士だけでなく、年金算定担当者やアクチュアリーの協力が必要。
- 内部統制評価:資産管理・給付決定プロセス全般を監査対象とする。
- 規制適合性確認:国際会計基準(IFRS 19)や国内法に沿った開示要件を満たす必要がある。
これらの特徴は、確定給付年金特有のリスク構造と長期的な資金需要を反映しており、他の退職金制度や投資監査とは明確に区別される点である。
現在の位置づけ
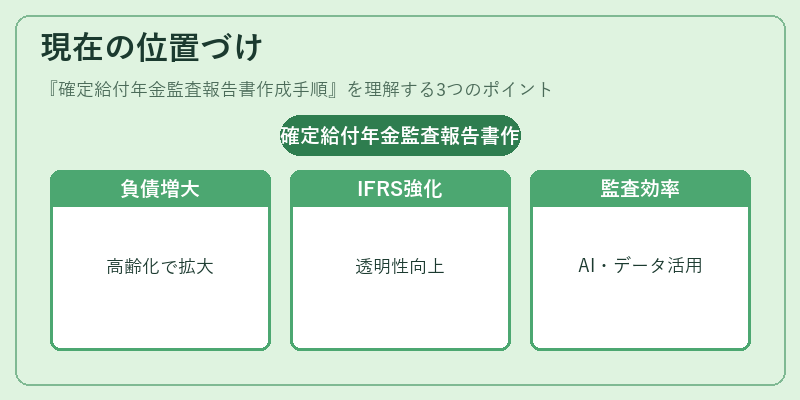
高齢化社会の進展に伴い、企業が抱える年金負債は増大し続けている。IFRS 19の導入により、年金負債計算の透明性と比較可能性が強化され、監査報告書の重要度が一層高まっている。近年では、データ分析ツールやAIを活用した仮定検証・リスク評価が進展し、監査作業の効率化と精度向上が図られている。また、ESG報告書においてもサステナビリティ観点から年金負債管理が注目され、企業は社会的責任を果たすために監査結果を積極的に活用している。規制当局は監査手続きの厳格化を進めるとともに、内部統制の強化を求めており、確定給付年金監査報告書作成手順は今後も企業ガバナンスの中核的役割を担うことが予測される。
続きを読むには確認が必要です