住宅取得資金贈与の贈与税計算要点とは、住宅を取得または建築するために受けた贈与金額から適用される特例控除と一般的な贈与税率を組み合わせて課税対象額を算出する手順である。
目次
概要
住宅取得資金贈与は、暦年贈与の一種として位置づけられ、日本国税法により「住宅取得等資金の贈与に係る贈与税の特例」が設けられている。この制度は、住宅購入を促進し、家族間での資産移転を円滑にすることを目的として導入された。一般的な贈与税の課税対象額から、住宅取得に直接使われる金銭について一定額まで控除できる点が特徴である。
役割と機能
- 住宅購入支援 – 家族や親族間で住宅を取得する際の資金負担を軽減し、住宅市場への需要喚起に寄与。
- 税務申告手続き – 贈与者は贈与税の確定申告書を提出し、受贈者が住宅購入に使った旨を証明することで控除を適用できる。
- 相続・事業承継との連携 – 住宅取得資金贈与は、遺産分割や事業承継計画の一環としても活用され、税負担を最小限に抑える戦略的手段となる。
特徴
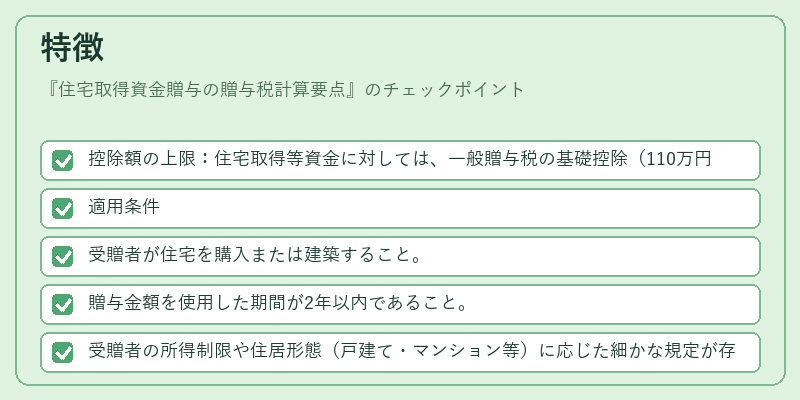
- 控除額の上限:住宅取得等資金に対しては、一般贈与税の基礎控除(110万円)とは別に数百万円規模の特例控除が設けられている。
- 適用条件
- 受贈者が住宅を購入または建築すること。
- 贈与金額を使用した期間が2年以内であること。
- 受贈者の所得制限や住居形態(戸建て・マンション等)に応じた細かな規定が存在。
- 申告期限:贈与金を受け取った日から10日以内に確定申告書を提出し、必要書類(購入契約書、領収証など)を添付する義務がある。
現在の位置づけ
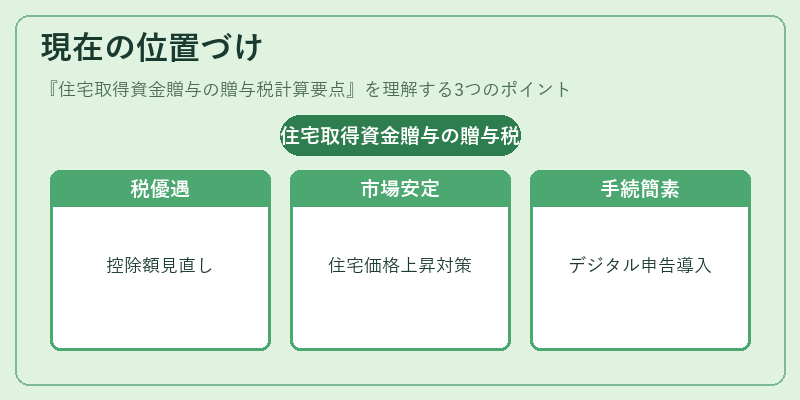
住宅取得資金贈与は、近年の住宅価格上昇と若年層の住宅購入難という社会情勢に対応して、税制優遇策として注目されている。政府は定期的に特例控除額や適用条件を見直し、住宅市場の安定化を図っている。また、他の税制(住宅ローン控除、固定資産税減免など)と組み合わせることで、総合的な税負担軽減策として機能している。近年は、デジタル申告システムの導入により手続きが簡素化され、利用者数の増加傾向にある。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事