株式発行費用とは、企業が新規株式を市場や投資家に対して発行する際に支払う一連の手数料・費用である。
目次
概要
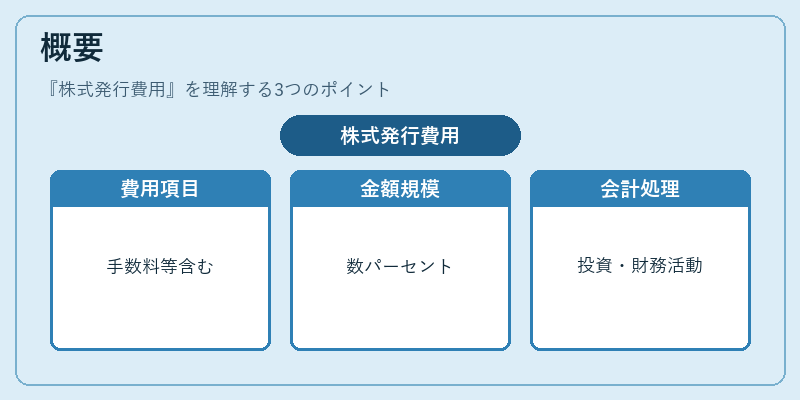
株式発行費用は、引受手数料、証券取引所への上場手続き費用、弁護士・監査法人報酬、印刷・配布コストなどを含む。企業が資本市場から資金調達を図る際に不可欠な経費であり、発行総額に対して数パーセント程度の規模になることが多い。
この費用は、株式発行時点で現金流出として計上されるため、キャッシュフロー計算書の「投資活動によるキャッシュフロー」や「財務活動によるキャッシュフロー」に反映される。会計基準により処理方法が異なるものの、いずれも株式発行総額から差し引かれた実質的な資金調達額を示す役割を果たす。
役割と機能
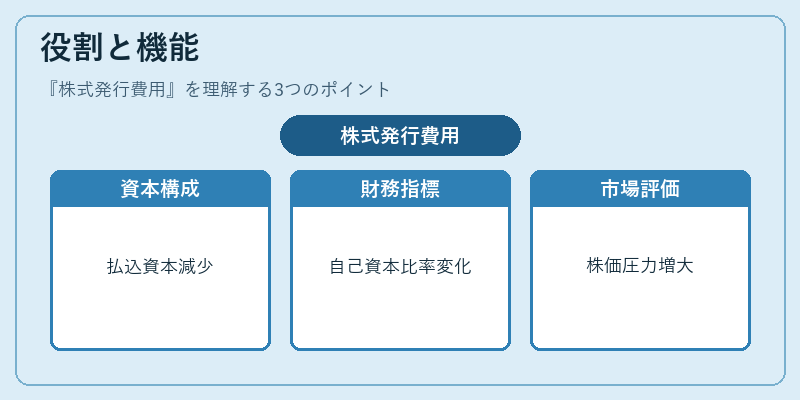
- 資本構成への影響:発行費用は株主資本の増加分(払込資本)から差し引かれ、実際に会社が受領できる純資金量を正確に把握する。
- 財務指標への反映:自己資本比率・負債比率・ROICなどの計算基準となる株主資本額に直接影響し、投資家評価や信用格付けに波及する。
- キャッシュフロー管理:発行費用は現金流出として記録されるため、短期的な流動性分析(流動比率・当座比率)での重要項目となる。
- 市場評価指標:発行費用が高い場合、資本調達コストが上昇し、株価への圧力や投資判断に影響を与える。
特徴
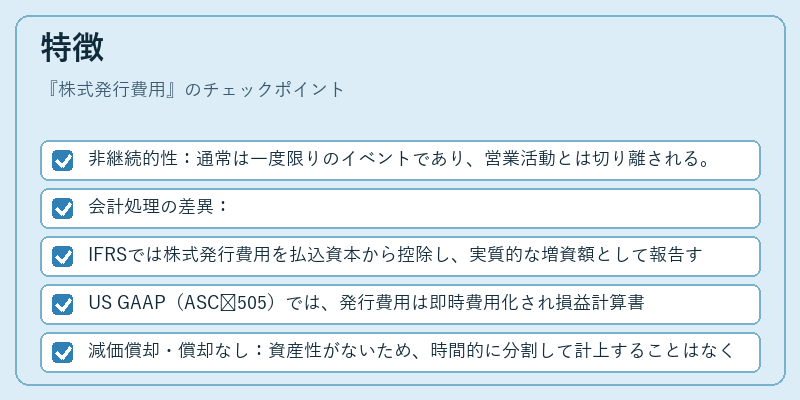
- 非継続的性:通常は一度限りのイベントであり、営業活動とは切り離される。
- 会計処理の差異:
- IFRSでは株式発行費用を払込資本から控除し、実質的な増資額として報告する。
- US GAAP(ASC 505)では、発行費用は即時費用化され損益計算書に計上される。
- 減価償却・償却なし:資産性がないため、時間的に分割して計上することはなく、発生時点での処理が原則。
- 情報開示要件:投資家保護観点から、株式発行費用の金額と構成が年次報告書等で開示される義務がある。
現在の位置づけ
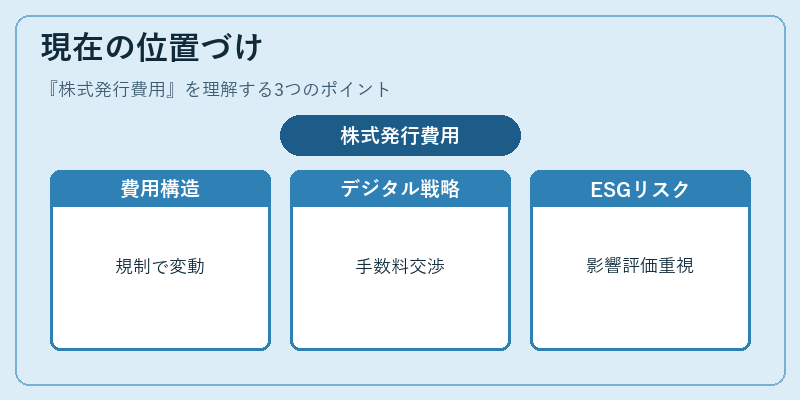
近年の資本市場は流動性の変化や規制強化(例:Securities Regulation 2020)により、株式発行費用の構造と金額が注目を集めている。企業は低コストで資金調達を行うため、引受手数料の交渉やデジタルプラットフォームの活用に力を入れている。また、ESG情報開示の一環として、発行費用が環境・社会的インパクトと結びつくケースも増えており、投資家はコストだけでなくその裏付けとなる手続きやリスク管理にも注目している。
総じて、株式発行費用は企業の資本構成を正確に把握し、財務健全性評価に不可欠な項目として位置づけられ、会計基準・市場環境の変化とともにその重要性が高まっている。
×
続きを読むには確認が必要です