課税所得金額とは、個人または法人が納付すべき税金を計算する際に用いられる、総所得から各種控除や特別措置を差し引いた残りの金額である。
目次
概要
課税所得金額は、所得税法に基づき個人の所得から基礎控除や社会保険料控除などを差し引いた後に算出される。法人の場合は、利益から必要経費と特別償却等を控除して求められる。この概念は、税負担の公平性を確保し、所得格差に応じた累進課税を実現するために導入された。
役割と機能
課税所得金額は、確定申告時に算出される税負担の基礎となり、所得税・住民税の計算で直接的な役割を果たす。分離課税対象となる配当や譲渡益は別途扱われるが、総合課税ではこの金額に対して累進税率が適用される。また、損失の繰越控除を行う際にも課税所得金額から差し引くことで、翌年度の課税基準を調整する。
特徴
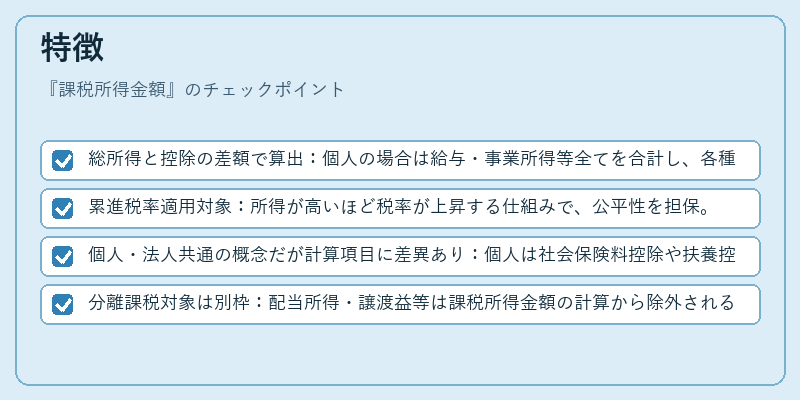
- 総所得と控除の差額で算出:個人の場合は給与・事業所得等全てを合計し、各種控除を差し引く。法人では利益から必要経費を除外。
- 累進税率適用対象:所得が高いほど税率が上昇する仕組みで、公平性を担保。
- 個人・法人共通の概念だが計算項目に差異あり:個人は社会保険料控除や扶養控除等、法人は特別償却や減価償却費などが存在。
- 分離課税対象は別枠:配当所得・譲渡益等は課税所得金額の計算から除外されるため、総合課税と分離課税を区別する必要がある。
現在の位置づけ
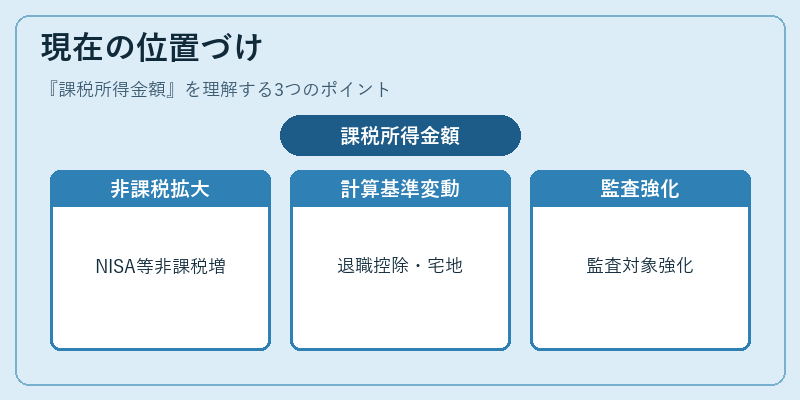
近年は、NISAやiDeCoで得た所得が課税対象外となるケースが増える一方、退職所得控除の適用拡大や小規模宅地等特例により課税所得金額の計算基準が変化している。住民税では均等割と所得割を組み合わせて課税されるため、課税所得金額は両税の負担額決定に不可欠である。さらに、国際的な税務調整や脱税対策の強化に伴い、控除項目の厳格化が進む中で、課税所得金額の算出方法は重要な監査対象となっている。
×
続きを読むには確認が必要です